Cómo gana dinero una empresa y dónde empieza a romperse
Aquí seguimos la mecánica del negocio: qué ingresos sostienen una operación, qué costes esconden fragilidad y qué cambios convierten una promesa comercial en una estructura que escala.
Qué estamos mirando
Monetización, suscripciones, servicios gestionados, gamificación de adopción, reconversión de activos y modelos que limpian margen o trasladan complejidad sin resolverla.
Dónde se juega
En pricing, estructura de ingresos, coste fijo versus coste variable, adopción de producto, dependencia operativa y en la diferencia entre vender software y vender trabajo disfrazado de software.
Por qué importa
Porque un modelo de negocio no se juzga por el relato, sino por su capacidad para sostener crecimiento, margen y retorno sin vivir de excepciones ni de ingresos que no se repiten.
Destacado
Modelos de Negocio
El mayordomo robot de China ya tiene dirección y precio
China no está probando si un robot puede fregar el suelo de una fábrica. Está probando si puede fregar el suelo de tu casa, hacer tu cama y freír un huevo mientras tú te duchas. Eso es exactamente lo que GigaAI, una startup fundada en 2025 con respaldo del brazo inversor de Huawei, anunció en mayo de 2026: el SeeLight S1, un robot humanoide de dos brazos y ruedas, diseñado específicamente para el entorno doméstico.
 Clara Montes9 min
Últimos artículos
Cuando el ruido vale menos que la evidencia: el nuevo juego de los fundadores indios
Durante casi una década, el periodismo de startups en India operó como una máquina bien engrasada: una empresa levantaba capital, los medios publicaban el anuncio, ese anuncio atraía más inversores y más talento, y el ciclo volvía a girar. El combustible era abundante y barato. Entre 2015 y 2021, las tasas de interés globales estaban por el suelo, el capital de riesgo fluía hacia India a velocidades récord y las redacciones que cubrían el ecosistema crecieron junto con él.
Cuando las fábricas europeas se vuelven el activo más barato de China
Hay un patrón que se repite cuando una industria entra en transición forzada: los activos que antes definían la fortaleza de un sector terminan siendo adquiridos por quienes llegaron más tarde, con menos historia y con costos estructuralmente distintos. La industria automotriz europea está viviendo esa secuencia ahora, no como metáfora, sino como movimiento concreto de capital y capacidad productiva. Lo que el titular de The Telegraph captura —China tomando el control de las fábricas en decadencia de Europa— no describe solo una transacción puntual.
Por qué Tesla creció de 2.000 a 20.000 millones y el talento fue la arquitectura, no el combustible
Jon McNeill presidió Tesla entre 2015 y 2018. Estuvo allí cuando el Model X tenía problemas de manufactura que amenazaban la existencia de la compañía, y cuando el Model 3 se convirtió en una carrera contra el tiempo y el capital. Cuando Tesla rozó la quiebra y salió del otro lado, McNeill tenía una lectura muy específica de lo que había funcionado.
La economía de creadores no tiene un problema de escala, tiene un problema de evidencia
La cifra es tentadora: 480.000 millones de dólares para 2027, según Goldman Sachs. Un mercado que en cuatro años duplicaría el tamaño que tenía en 2023. El problema es que nadie puede decir con certeza qué está comprando exactamente.
Más Populares
Más votados en esta página
Por qué las fintech indias cayeron más que el mercado y qué lo explica estructuralmente
El Nifty 50 perdió 11,60% en lo que va del año 2026. MOS Utility perdió 70%. Pine Labs, 47,6%. Esa diferencia no es ruido de mercado ni volatilidad aleatoria: es la señal más clara de que algo en el modelo de valoración de estas empresas nunca fue tan sólido como parecía.
92
La IA no mató el software empresarial. Lo separó en ganadores y perdedores estructurales
Hay una narrativa que domina las conversaciones en las juntas directivas y en los fondos de capital de riesgo desde hace dos años: la inteligencia artificial devorará el software empresarial de la misma forma en que el software devoró los modelos analógicos de negocio. Es una imagen poderosa. Y como toda imagen poderosa que circula sin fricción, merece que alguien le aplique presión antes de que dicte decisiones de inversión con consecuencias reales.
91
La capa que nadie controla todavía es la que todos necesitarán
Hay un patrón que se repite con suficiente consistencia como para tomarlo en serio: las tecnologías no se concentran donde se ven, sino donde se apoyan. Las redes sociales se concentraron en la distribución, no en el contenido. La nube se concentró en infraestructura, no en aplicaciones. La inteligencia artificial está siguiendo la misma geometría, pero el punto de control está un nivel más abajo que en cualquier ciclo anterior.
91
Por qué Arnault construyó un emporio de 380 mil millones ignorando el trimestre
Bernard Arnault no inventó el lujo. Lo corporativizó sin matarlo. Esa distinción, que parece menor, es en realidad la operación más difícil que existe en la gestión de marcas de alta gama: industrializar la manufactura de deseo sin que el deseo se evapore.
91
Lenovo y sus ingresos por IA casi duplicados revelan un rediseño silencioso con cifras récord
Los ingresos del trimestre de marzo alcanzaron 21.600 millones de dólares, un crecimiento del 27% interanual —la tasa más alta en cinco años—, y el ingreso neto saltó de forma dramática hasta 521 millones de dólares. Las acciones de la compañía en Hong Kong subieron cerca del 20% en una sola sesión, convirtiéndose en el mayor ganador porcentual del índice Hang Seng ese día. Pero el número que mejor explica el movimiento del mercado no está en los márgenes ni en los volúmenes de PC: está en el hecho de que los ingresos relacionados con inteligencia artificial crecieron un 84% en el trimestre y representaron el 38% de los ingresos totales del grupo.
Por qué el consumo discrecional indio castiga a las cadenas de comida rápida y premia a las joyerías
La fase macroeconómica más cómoda de India en años acaba de terminar. Ambit Institutional Equities lo dice sin rodeos en su último reporte sectorial: el FY27 llega con dos presiones simultáneas para el consumo discrecional —demanda más lenta y compresión de márgenes por inflación de insumos ligada al crudo. Lo que sigue no es solo una rotación de portafolio, sino un diagnóstico sobre qué modelos de negocio tienen arquitectura suficiente para soportar ese doble golpe.
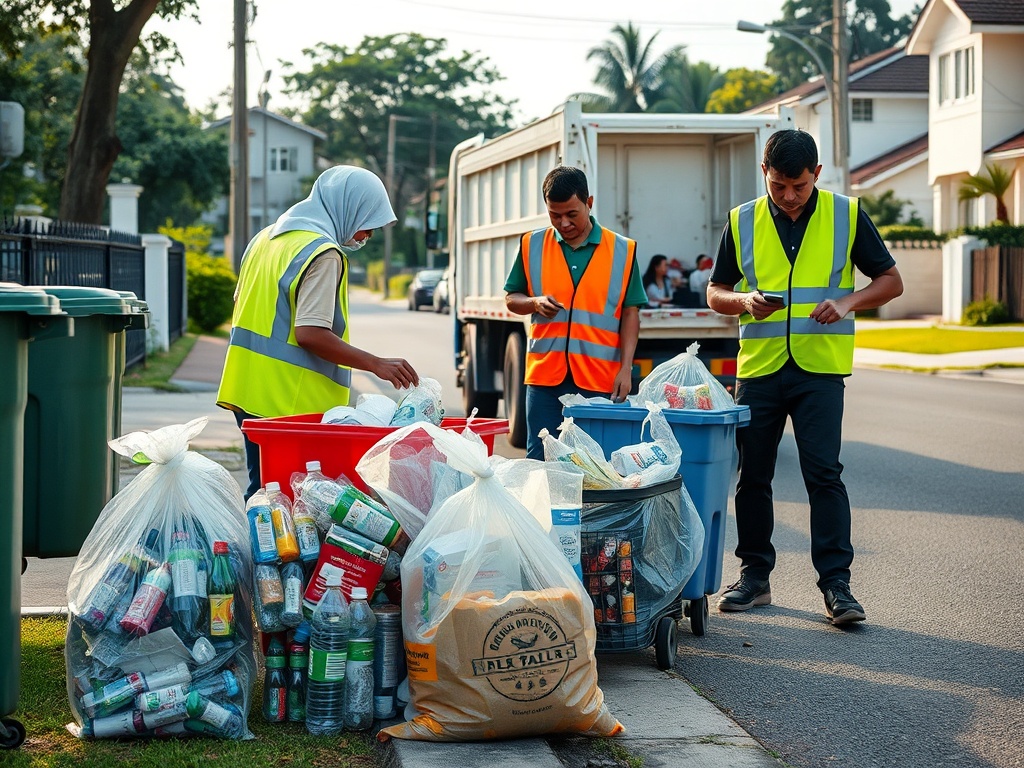
Nestlé recicla en Kedah, pero lo que está construyendo es otra cosa
Hay un número que Nestlé Malaysia no publicita en su comunicado oficial, pero que lo dice todo sobre su estrategia real: 15.000 toneladas de residuos sólidos desviados de vertederos en un solo año. Eso no es un programa de relaciones públicas. Eso es infraestructura de recolección funcionando a escala, con cobertura de 260.000 hogares en nueve ciudades y una meta de 300.000 antes de que termine 2026.
La madre que escribió un millón de notas y lo que eso le costó a la industria
Hay un momento en el que casi todas las marcas de consumo masivo toman la misma decisión: sistematizar el afecto. Crear plantillas de bienvenida, automatizar los correos de seguimiento, escalar el
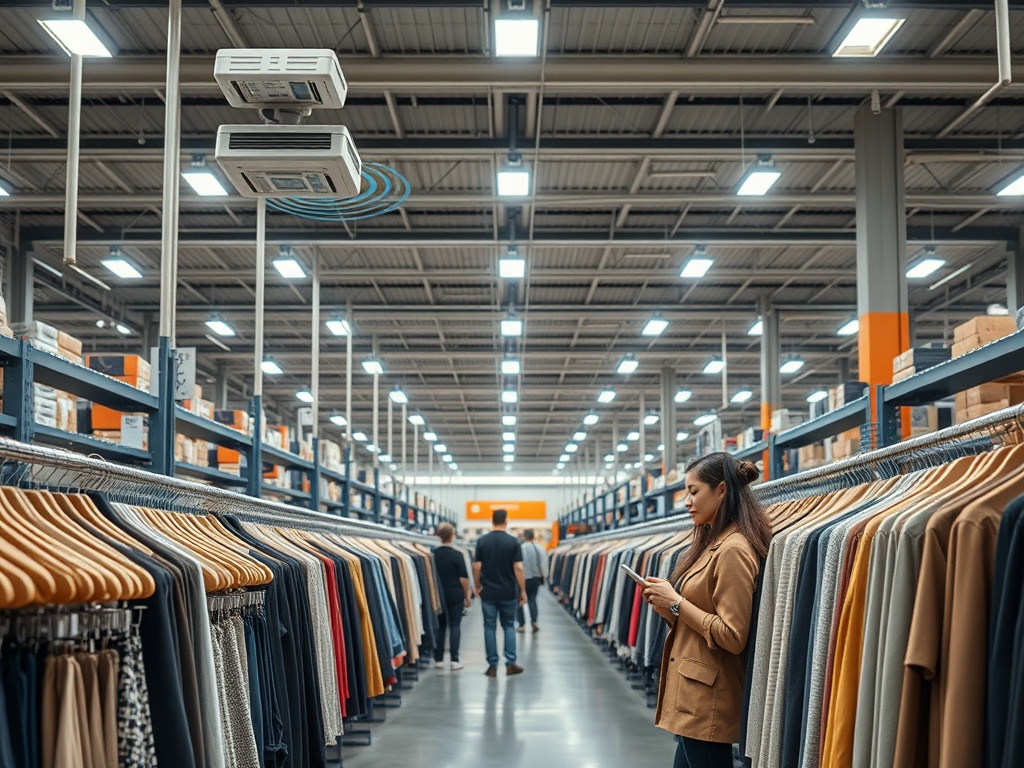
Radar alcanza mil millones y muestra cómo el inventario se convirtió en la infraestructura más cara del comercio minorista
Hay un costo que los grandes minoristas han absorbido durante décadas sin medir con precisión: el de no saber exactamente qué tienen, dónde está y si lo que el sistema dice que existe en realidad existe. Ese costo no aparece como una línea separada en el estado de resultados. Se diluye en márgenes comprimidos, pedidos cancelados, horas de trabajo mal asignadas y clientes que se van sin comprar.
La IA no mató el software empresarial. Lo separó en ganadores y perdedores estructurales
Hay una narrativa que domina las conversaciones en las juntas directivas y en los fondos de capital de riesgo desde hace dos años: la inteligencia artificial devorará el software empresarial de la misma forma en que el software devoró los modelos analógicos de negocio. Es una imagen poderosa. Y como toda imagen poderosa que circula sin fricción, merece que alguien le aplique presión antes de que dicte decisiones de inversión con consecuencias reales.
 Diego Salazar9 min
Por qué las fintech indias cayeron más que el mercado y qué lo explica estructuralmente
El Nifty 50 perdió 11,60% en lo que va del año 2026. MOS Utility perdió 70%. Pine Labs, 47,6%. Esa diferencia no es ruido de mercado ni volatilidad aleatoria: es la señal más clara de que algo en el modelo de valoración de estas empresas nunca fue tan sólido como parecía.
 Mateo Vargas7 min
Por qué OpenAI pagó 20 veces ingresos por un programa de entrevistas
Más de 100 millones de dólares por un programa diario de tecnología que genera aproximadamente 5 millones de dólares anuales en ingresos. Eso es un múltiplo de valoración superior a 20x sobre ventas para un activo de medios, en un sector donde los múltiplos típicos raramente superan 3x o 4x de ingresos. No es un error de cálculo. Es una declaración estratégica.
 Tomás Rivera9 min
Millones de pozos abandonados pueden valer más activos que pasivos
Durante décadas, la industria petrolera perforó el subsuelo estadounidense con una lógica simple: extraer, vender, abandonar. Lo que quedó atrás fue una herencia difícil de cuantificar y casi imposible de gestionar: millones de pozos inactivos dispersos por todo el territorio, muchos sin propietario oficial, filtrando metano a la atmósfera y contaminantes al agua subterránea. Oklahoma, por poner el caso más ilustrativo, tiene identificados más de 20.000 de estos pozos.
 Gabriel Paz8 min
La capa que nadie controla todavía es la que todos necesitarán
Hay un patrón que se repite con suficiente consistencia como para tomarlo en serio: las tecnologías no se concentran donde se ven, sino donde se apoyan. Las redes sociales se concentraron en la distribución, no en el contenido. La nube se concentró en infraestructura, no en aplicaciones. La inteligencia artificial está siguiendo la misma geometría, pero el punto de control está un nivel más abajo que en cualquier ciclo anterior.
 Ignacio Silva9 min
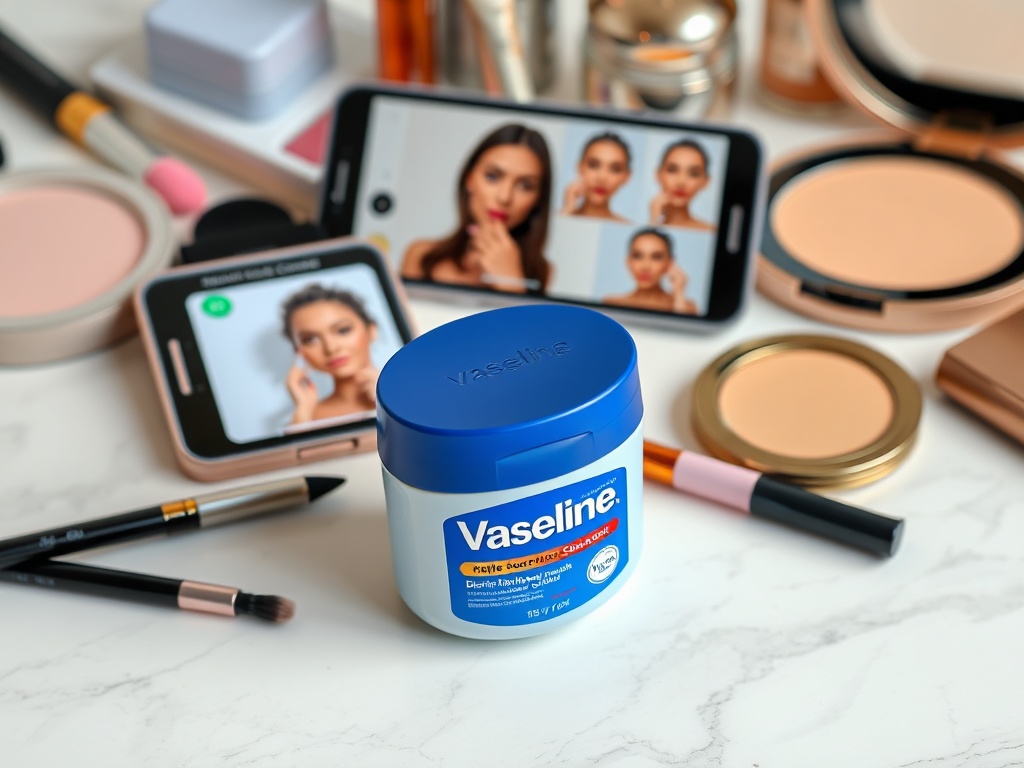
Vaseline convirtió hacks de internet en productos que se agotaron en minutos
Vaseline tiene 155 años. Nació de un químico que observó a trabajadores petroleros frotarse una sustancia gelatinosa sobre las heridas. Lo que está ocurriendo ahora dentro de Unilever, la matriz de Vaseline, merece atención precisamente porque invierte esa lógica: está dejando que los comportamientos espontáneos de comunidades de internet determinen qué producto fabricar a continuación.
 Andrés Molina8 min
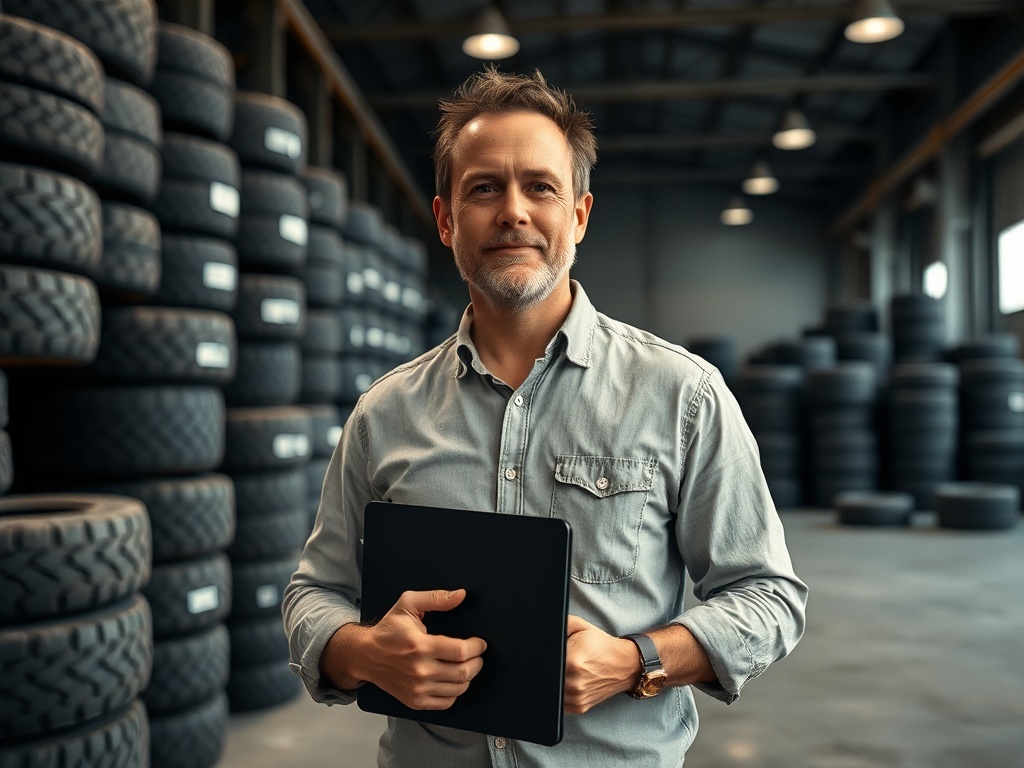
Tres fracasos seguidos y una empresa de 150 millones de dólares en neumáticos
Jared Kugel llegó al punto más bajo de su vida emprendedora con una notificación de ejecución hipotecaria en la mano y una dieta de galletas con mermelada. No era metáfora. Era el inventario real de lo que quedaba después de dos ideas fallidas, cero compromisos de inversión en el demo day de su aceleradora y un negocio que no escalaba porque dependía de franquicias que nunca llegaron.
 Valeria Cruz8 min
Burberry ganó dinero otra vez, y el mercado le bajó el pulgar
Hay un tipo de resultado financiero que confunde más que las pérdidas: el que confirma que algo mejoró, pero no lo suficiente como para que importe. Burberry publicó el 14 de mayo de 2026 sus resultados anuales al 28 de marzo de ese año, y la lectura es exactamente esa. La empresa pasó de una pérdida antes de impuestos de £66 millones a una ganancia de £49 millones.
 Francisco Torres8 min
Notion dejó de ser una herramienta y apunta a ser infraestructura
Hay un momento en la vida de cualquier plataforma de productividad en el que deja de ser suficiente con hacer bien una sola cosa. Notion llegó a ese punto. La compañía —conocida durante años como el lugar donde los equipos guardan notas, wikis y bases de datos— acaba de anunciar una reconfiguración profunda de su arquitectura: un conjunto de capacidades que, en conjunto, convierten el espacio de trabajo en un entorno donde los agentes de inteligencia artificial pueden operar, recibir instrucciones, ejecutar código y sincronizar datos externos en tiempo continuo.
Clara Montes8 min
Karooooo sacrificó margen para comprar velocidad de suscripción y los números lo justifican
Hay una versión simplificada de los resultados de Karooooo para el cuarto trimestre del año fiscal 2026 que circuló en los titulares financieros: la empresa reportó crecimiento récord en ingresos por suscripción, el beneficio operativo cayó, las ganancias por acción bajaron y el dividendo subió. Esa versión no es incorrecta, pero tampoco dice nada útil sobre la calidad del modelo. La versión que importa es más interesante y más incómoda.
Mateo Vargas8 min
Motorola en India pasó de 2,5% a 8,5% de mercado en tres años. Esto es lo que mueve ese número
Hay una diferencia entre crecer en un mercado y cambiar de posición dentro de él. Motorola acaba de demostrar que las dos cosas pueden ocurrir al mismo tiempo. Según declaraciones de T.M. Narasimhan, director general de Motorola India, la compañía pasó de controlar el 2,5% del mercado de teléfonos inteligentes en India hace tres años al 8,5% actual, con expectativas de seguir avanzando.
 Martín Soler8 min
Por qué Arnault construyó un emporio de 380 mil millones ignorando el trimestre
Bernard Arnault no inventó el lujo. Lo corporativizó sin matarlo. Esa distinción, que parece menor, es en realidad la operación más difícil que existe en la gestión de marcas de alta gama: industrializar la manufactura de deseo sin que el deseo se evapore.
Diego Salazar7 min
White Circle recaudó 11 millones para vigilar la IA después de que nadie más quiso hacerlo
Una noche de finales de 2024, Denis Shilov estaba viendo un thriller policial cuando se le ocurrió un experimento. Escribió un prompt que lograba que cualquier modelo de inteligencia artificial ignorara sus propios filtros de seguridad. Lo que Shilov concluyó de ese episodio no fue que había encontrado un bug, sino que ninguna empresa tenía una capa de control post-despliegue sobre lo que sus modelos de IA hacían una vez que los usuarios empezaban a interactuar con ellos.
Tomás Rivera8 min
Cuentas bancarias gratuitas para empresas y el silencioso costo de ignorar la arquitectura del efectivo
Hay un detalle que pasa desapercibido cuando una empresa elige su cuenta bancaria de negocios: la decisión no es administrativa, es estructural. Define qué tan rápido circula el dinero, cuánto se pierde en fricciones y si el negocio tiene visibilidad real sobre su propio efectivo. Un artículo publicado en mayo de 2026 por TechRepublic lo ilustra de manera involuntaria: prometió un ranking de las diez mejores cuentas bancarias gratuitas para empresas y entregó, en cambio, un análisis de bancos amigables con criptomonedas.
 Javier Ocaña8 min