Una fabbrica del Rhode Island e lo specchio scomodo che tende a Boston
L'edificio che non è diventato un magazzino di Amazon
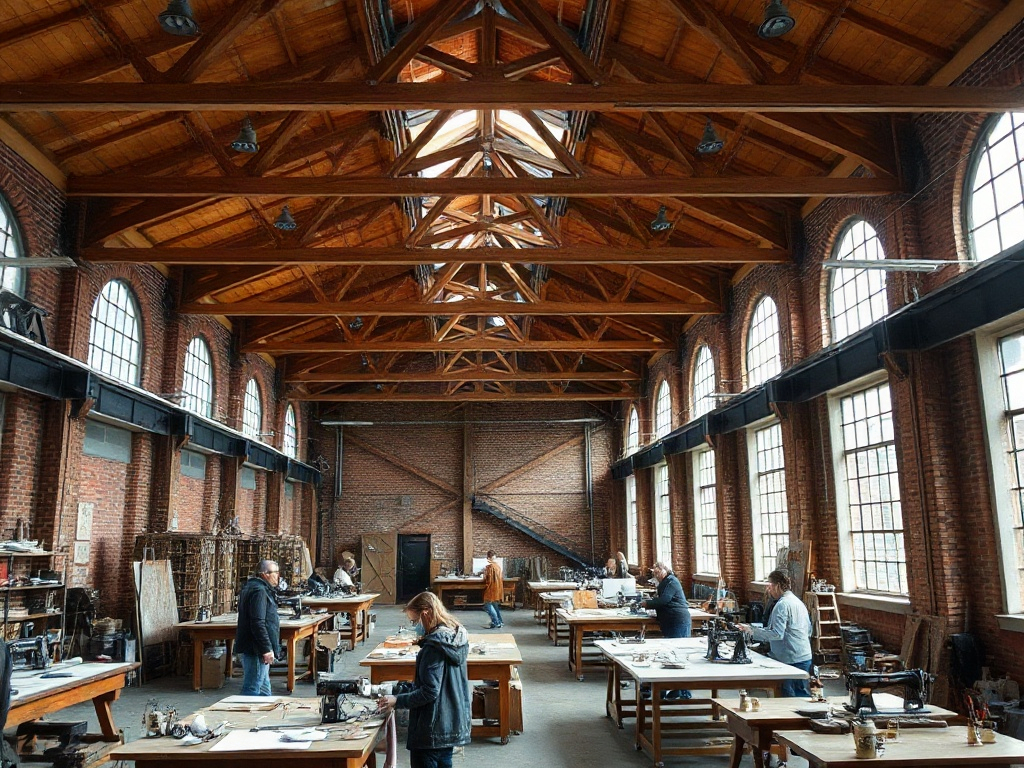
Nel quartiere Valley di Providence, un'antica manifattura tessile di 113.000 piedi quadrati ospita oggi artisti che producono materiali a partire da gusci di ostriche, murales ceramici per parchi di quartiere e programmi di formazione alla saldatura. L'edificio, noto come 50 Sims, conta 38 inquilini attivi e piani per aggiungerne tra 24 e 30. C'è un birrificio. C'è un cortile con graffiti su invito. La società responsabile della trasformazione, Scout, lavora in collaborazione con la Providence Redevelopment Agency e stima di avviare nel dicembre 2026 la conversione di uno spazio di stoccaggio di botti di whisky in due piani aggiuntivi con 28 studi e laboratori capaci di ospitare circa 60 operatori culturali.
Questo è ciò che è visibile. Ciò che rende interessante il caso non è l'edificio in sé, ma a cosa sta rispondendo.
A meno di due ore a nord, Boston ha costruito nell'arco di un decennio una delle maggiori concentrazioni di spazio laboratoriale del mondo. Le cifre di sfitto attuale oscillano, a seconda della metodologia, tra il 21% e il 33%, secondo diverse società immobiliari. La Boston Planning and Development Agency ha registrato che il tasso di sfitto nei laboratori di Boston-Cambridge è passato dal 2,5% nel 2021 al 28% nel 2026. MassBio ha documentato un percorso ancora più pronunciato per il Massachusetts: dal 2,7% nel 2021 al 31,1% a metà 2026. Lo stock di spazi per le scienze della vita nello stato è quasi raddoppiato tra il 2015 e il 2021, passando da 21,5 a 40 milioni di piedi quadrati. Una frazione sostanziale di quello stock è ora vuota, con canoni scesi di oltre il 20% rispetto al picco del 2022.
Qualcuno a Providence sta riempiendo un edificio. Qualcuno a Boston sta guardando impianti vuoti. La domanda che emerge non è se il modello di 50 Sims sia replicabile, ma perché la conversazione sugli usi alternativi stenti tanto a diventare operativa.
Quello che Everett Abitbol non sta dicendo e quello che invece sta dicendo
Il direttore dello sviluppo di Scout ha rilasciato una dichiarazione che ha circolato con vigore: "Boston ha costruito tutto quello spazio laboratoriale perché prometteva posti di lavoro e benefici per la città, e ora la metà è vuota." Questa è la parte che si ripete. La parte che conta di più ai fini analitici è quella che la precede: "Le arti sono infrastruttura, e l'infrastruttura delle arti genera un enorme beneficio economico per le città."
L'argomento non è sentimentale. È una teoria sull'uso del suolo. Un edificio con 38 inquilini di piccola dimensione, profili eterogenei ed esigenze di spazio modeste genera un'occupazione distribuita, un flusso di persone e una comunità di utenti che si sostiene a vicenda. Il birrificio attrae visitatori. Il centro per il riutilizzo creativo attrae materiali donati e artisti in residenza. Il programma di formazione alla manifattura e alla saldatura attrae finanziamenti pubblici e lavoratori in formazione. Nessuno di questi inquilini potrebbe occupare da solo l'edificio. Insieme, creano una massa critica sufficiente affinché l'edificio funzioni.
Quella architettura dell'occupazione ha una logica commerciale concreta: diversifica il rischio di sfitto, riduce la dipendenza da un unico ciclo settoriale e trasforma l'eterogeneità degli inquilini in un vantaggio attrattivo. Uno spazio con soli laboratori resta esposto quando il ciclo biotech si contrae. Uno spazio con artisti, piccole imprese, formazione professionale e ristorazione dispone di un paniere di domanda più stabile, sebbene con canoni minori per piede quadrato.
Il problema è che quella logica funziona bene in una manifattura tessile del secolo scorso. L'analisi si complica quando la si trasferisce a un edificio di laboratori umidi costruito nel 2019.
Il divario tra il modello e il suo costo di adozione
I laboratori specializzati non sono fabbriche tessili riconvertite. Sono edifici con sistemi di ventilazione progettati per gestire agenti biologici, impianti idraulici rinforzati per i rifiuti chimici, carichi di piano superiori a quelli residenziali, sistemi elettrici per apparecchiature di precisione e protocolli di conformità normativa che non scompaiono con l'inquilino. Convertire uno di quegli edifici in studi d'artista o laboratori di manifattura artigianale non è un esercizio di marketing immobiliare: implica smontare infrastrutture costose, risolvere la conformità al codice per i nuovi usi e assorbire il costo della transizione senza la certezza che i canoni risultanti coprano il servizio del debito originario.
Lo stock della Greater Boston si aggira intorno ai 51 milioni di piedi quadrati, secondo JLL. L'assorbimento netto è stato negativo nel terzo trimestre del 2026, con CBRE che ha registrato meno 168.430 piedi quadrati. I canoni richiesti in media ammontavano a 77,97 dollari per piede quadrato. Quel numero è strutturalmente incompatibile con i ricavi da locazione di un hub creativo a più inquilini di piccole dimensioni, la cui logica di sostenibilità opera con canoni significativamente inferiori e un costo di gestione maggiore per metro locato.
Questo non invalida la conversazione sugli usi alternativi. La invalida come soluzione universale. Per il sottoinsieme di proprietà con le peggiori prospettive di recupero — il Seaport di Boston, dove lo sfitto si aggirava intorno al 40% secondo la Boston Planning and Development Agency — l'alternativa all'esplorazione di usi creativi o misti potrebbe essere peggiore: attendere un ciclo biotech di cui non si sa quando tornerà, mentre il servizio del debito si accumula. Per le proprietà di Kendall Square, con uno stock superiore a 14 milioni di piedi quadrati e il tasso di sfitto più basso del mercato, il modello di 50 Sims non ha rilevanza immediata.
Il caso di Providence, dunque, non offre un modello da copiare. Offre la dimostrazione che esiste una terza via tra attendere e demolire, sebbene quella via richieda condizioni che non sono garantite a Boston: un costo di acquisizione o locazione compatibile con canoni bassi, partner pubblici disponibili alla co-partecipazione e una comunità di potenziali utilizzatori — artisti, piccoli produttori, programmi di formazione — sufficientemente ampia da riempire lo spazio.
La variabile che il mercato non ha ancora finito di elaborare
I dati di leasing di CBRE per il terzo trimestre del 2026 mostrano una sfumatura che vale la pena evidenziare: l'attività annuale cumulata era superiore del 20% rispetto all'anno precedente, ma quel miglioramento è spiegato in buona parte da rinnovi, non da nuove occupazioni di spazio sfitto. Il pipeline di costruzione attivo, di 924.000 piedi quadrati, era interamente pre-locato, nella totalità a società farmaceutiche. E alcuni progetti stavano già virando per allontanarsi dall'uso laboratoriale prima ancora di completarsi.
Questo descrive un mercato a due velocità. La domanda farmaceutica istituzionale rimane reale per un segmento premium dello stock. Il resto si trova in una posizione più difficile: troppo costoso per inquilini di piccole dimensioni con canoni di mercato accessibili, troppo specializzato per una conversione a basso costo e troppo grande per essere riempito con più inquilini a basso volume. Lo spazio che il mercato sta assorbendo è quello che ha sempre avuto una domanda di fondo solida. Quello che non viene assorbito è ciò che è stato costruito assumendo che la domanda avrebbe continuato a espandersi al ritmo del 2020 e del 2021.
Quella distinzione tra spazio premium con domanda duratura e spazio speculativo con domanda fittizia è la variabile che il mercato fatica ancora a riconoscere con precisione. Parte della narrativa di ripresa si basa sul dato che il pipeline attivo è pre-locato, il che è tecnicamente vero, ma dice poco sui milioni di piedi quadrati di stock esistente privi di inquilini e privi di un orizzonte chiaro di assorbimento convenzionale.
Il modello di 50 Sims è rilevante esattamente per quel segmento: lo spazio che il mercato prime non recupererà presto e che continua ad accumulare costi senza generare reddito. Per quello stock, la domanda operativa non è se gli artisti possano pagare canoni da laboratorio. È per quanto tempo un proprietario possa sostenere uno sfitto totale prima che un canone basso con occupazione distribuita sia finanziariamente superiore all'attesa.
Il limite di quello che una fabbrica di Providence può insegnare a un proprietario di laboratori a Boston
50 Sims è un caso di adattabilità organizzativa più che un modello di rendimento finanziario replicabile. Quello che Scout ha dimostrato è che una grande proprietà industriale può trovare un'occupazione stabile con una base di inquilini eterogenea, a condizione che la struttura dei costi sia compatibile con canoni modesti e che esistano partner pubblici in grado di assorbire parte del rischio di transizione.
Ciò che non ha dimostrato, perché non esistono dati pubblicati che lo confermino, è il tasso di fidelizzazione degli inquilini, il costo totale della trasformazione, il livello di sussidio ricevuto dalla Providence Redevelopment Agency né il rendimento sull'investimento paragonabile a quello di uno sviluppo laboratoriale. Quell'assenza di metriche finanziarie verificabili fa parte del profilo del caso: è una dimostrazione di fattibilità operativa, non una prova di rendimento finanziario equivalente o superiore.
Per un proprietario di laboratori a Boston con un debito del ciclo espansivo, il calcolo non è ideologico. È aritmetico. Il canone necessario per servire quel debito probabilmente supera ciò che un hub creativo può generare per piede quadrato. Quel divario non lo colma una bella storia di artisti e gusci di ostriche. Lo colma una ristrutturazione del debito, un partner pubblico con capitale, una conversione d'uso che riduca il valore contabile dell'asset o una combinazione dei tre elementi.
Il merito del caso di Providence è che porta quella conversazione sul tavolo prima che l'alternativa sia il deterioramento prolungato. Per lo stock di Boston con le peggiori prospettive di recupero, l'attrito reale non sta nell'immaginare l'uso alternativo. Sta nel determinare chi assorbe la perdita contabile che rende possibile il cambio di modello, e in quale struttura quel proprietario possa giungere a quella decisione prima che lo sfitto accumulato lo conduca allo stesso punto, ma con meno margine di manovra.