Salt & Straw arriva a Oakland con 50 negozi e una lezione su come crescere senza perdere la propria identità
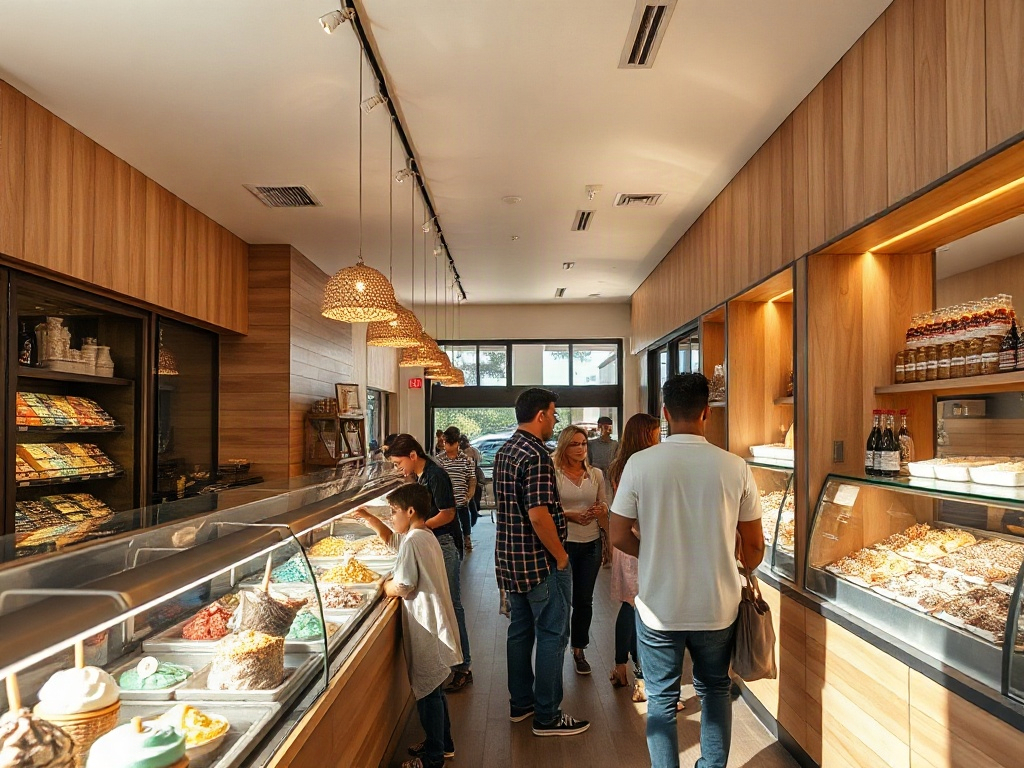
C'era un carretto di gelati nel quartiere artistico di Alberta, a Portland, nel 2011. I cugini Kim e Tyler Malek lo spingevano loro stessi. Quindici anni dopo, quel carretto si è trasformato in una rete di oltre 50 negozi lungo la costa occidentale degli Stati Uniti, e il 13 novembre 2026 aprirà la sua prima sede a Oakland, nel corridoio commerciale di Rockridge su College Avenue. La notizia, coperta da KRON4 News e dal New York Post, sembra di routine: una catena nota espande la propria mappa. Tuttavia, quando la si esamina attraverso l'architettura di rete e il capitale sociale che sostengono quella crescita, ciò che rivela è più interessante di una semplice inaugurazione.
Salt & Straw non è Baskin-Robbins. Non franchisa, non punta al volume di massa, non compete sullo scaffale del supermercato. Il suo modello è quello di una catena premium con vocazione artigianale: sapori che cambiano ogni stagione, ingredienti da fornitori specifici — come Scott Brothers Dairy, un caseificio familiare di quinta generazione — e un'esperienza in negozio progettata per il cliente che vuole qualcosa che non può acquistare altrove. Questa differenziazione non è un caso; è il meccanismo centrale della sua economia unitaria. Ma mantenerla mentre si moltiplicano le sedi è esattamente il problema strutturale che distrugge la maggior parte delle attività nate da un carretto.
La densità di rete come reale vantaggio finanziario
L'apertura a Oakland non è solo il nono negozio nell'area della Baia. È la conferma di una strategia di concentrazione geografica che ha conseguenze finanziarie molto concrete. Quando un marchio premium accumula nove punti vendita nello stesso mercato metropolitano — con otto nell'area della Baia, uno a Sacramento e uno a Roseville — non sta semplicemente sommando ricavi: sta costruendo un'infrastruttura condivisa che ammortizza i costi fissi in modo progressivo.
In termini pratici, ciò significa che ogni nuovo negozio in quel mercato eredita una catena di fornitura già calibrata, una rete di fornitori locali già negoziata, un team di gestione regionale già formato e un riconoscimento del marchio che non deve essere costruito da zero. Il costo di acquisizione del cliente a Oakland è strutturalmente inferiore a quello sostenuto dal primo negozio a San Francisco o a San José, perché il marchio circola già in quella rete sociale. Rockridge, in particolare, è un corridoio ad alto traffico pedonale con una concentrazione di attività consolidate — Safeway, Boichik Bagels, Peet's Coffee, Philz Coffee — che fungono da poli di flusso. Salt & Straw non ha bisogno di generare traffico; ha bisogno di catturare quello che esiste già.
Questo modello di densità è l'opposto dell'espansione dispersa che caratterizza le catene che privilegiano il numero di mercati rispetto alla profondità in ciascuno. Un'azienda che apre un solo negozio in venti città diverse affronta venti problemi logistici distinti, venti team senza economie di scala e venti mercati in cui il marchio è nuovo. Salt & Straw ha scelto l'opposto: undici negozi a Los Angeles, nove nell'area della Baia, due nella contea di Orange, tre a San Diego. Questa concentrazione non è casuale; è una decisione architettonica che riduce la varianza operativa e aumenta la capacità di controllo della qualità, che è esattamente il patrimonio che un marchio premium non può permettersi di diluire.
Il mercato a cui punta è ampio e cresce a un ritmo moderato ma sostenuto. Le stime di settore collocano il mercato statunitense dei gelati tra i 20 e i 21,6 miliardi di dollari nel 2026, con proiezioni che vanno da 22,84 miliardi a 30 miliardi per l'inizio del prossimo decennio, a seconda della metodologia utilizzata. All'interno di quel mercato, il segmento artigianale cresce a un tasso annuo composto di circa il 3,34%, superiore alla crescita complessiva del mercato. I canali di consumo nel punto vendita — negozi fisici di esperienza — proiettano anch'essi una crescita più rapida rispetto ai canali di distribuzione di massa. Salt & Straw è posizionata esattamente nei vettori di maggiore espansione relativa all'interno del proprio settore.
Ciò che la periferia vede prima del centro
È qui che l'analisi merita di soffermarsi su qualcosa che i report sull'apertura dei negozi di solito non esaminano: chi era in sala quando è stato progettato il prodotto e a quali reti di conoscenza ha reale accesso un'azienda che si definisce artigianale ma opera su una scala di cinquanta sedi.
Salt & Straw ha costruito la propria differenziazione su ingredienti che provengono da comunità produttrici specifiche: ortiche selvatiche dello stato di Washington, formaggio di capra con habanero, panna da un caseificio familiare con cinque generazioni di storia. Quella conoscenza non si trova in un manuale aziendale. Si trova nelle relazioni di fiducia con produttori che, in molti casi, operano ai margini economici della filiera alimentare. La domanda strutturale a cui un'espansione di questa portata deve rispondere è se quella rete di fiducia rimanga viva man mano che la catena cresce, oppure se cominci a essere sostituita da fornitori più grandi, più standardizzati e più gestibili logisticamente.
La storia delle catene alimentari premium è piena di questo schema: un'attività che inizia con relazioni dirette e distintive con i produttori locali, cresce di scala, e finisce per acquistare dagli stessi distributori all'ingrosso di qualsiasi catena convenzionale. Il sapore cambia, la narrazione no. Ciò che rimane è il linguaggio dell'artigianalità mentre la meccanica si industrializza. Non è un giudizio morale; è un rischio strutturale misurabile. Quando la differenziazione di un marchio si fonda sull'autenticità delle sue materie prime e sulla particolarità dei suoi sapori, la scala è la sua principale minaccia interna.
L'apertura di Oakland, con sapori stagionali come Maple Koginut Squash con Melagrana o Pumpkin Pie con Almond Croissant Streusel, suggerisce che la catena continui a investire nel mantenere quella peculiarità. Ma lo sforzo necessario per sostenere questa politica di prodotto in nove negozi dell'area della Baia è esponenzialmente maggiore rispetto a tre. Il capitale sociale con i produttori periferici — agricoltori, artigiani, piccoli casari — non si scala allo stesso modo di un sistema di punto vendita. Richiede tempo, fiducia e la presenza fisica di persone con l'autorità per prendere decisioni di acquisto in prossimità dei produttori. Se quell'architettura si centralizza eccessivamente, il rischio non appare immediatamente nel bilancio; appare prima nell'omogeneizzazione del sapore e poi nella perdita della ragione d'essere del prezzo premium.
Cinquanta negozi e il problema del punto cieco interno
Esiste una seconda lettura strutturale che l'espansione di Salt & Straw rende possibile, e riguarda l'omogeneità organizzativa. Un'azienda fondata da due cugini che si conoscono da tutta la vita, con radici a Portland, con un'identità di marchio fortemente legata a un'estetica della costa occidentale, ha tutte le condizioni per costruire un team dirigenziale molto simile tra sé, che condivide gli stessi quadri di riferimento su cosa sia un buon prodotto, quale sia il cliente ideale e quale mercato valga la pena di entrare.
Non è una critica ai suoi fondatori; è una descrizione di come funziona qualsiasi azienda nata da una rete sociale densa e omogenea. Il problema non è la coesione interna, che è un vantaggio nelle fasi iniziali. Il problema è che i team che pensano in modo molto simile tra loro tendono a non cogliere bene i segnali che provengono dall'esterno del proprio quadro di riferimento. Nel caso di Salt & Straw, ciò si traduce in domande concrete: quanto conoscono i gusti di una comunità come Oakland, che ha una composizione demografica molto diversa dai quartieri di Portland o San Francisco in cui il marchio si è consolidato, e quali voci hanno peso nelle decisioni di prodotto quando si progettano i menù stagionali per quel mercato specifico.
L'intelligenza periferica non è un lusso della diversità culturale; è la differenza tra un prodotto che funziona nel corridoio di College Avenue a Rockridge e uno che funziona solo per il segmento più ristretto del mercato che già conosceva il marchio prima dell'apertura. Rockridge è un quartiere con alto potere d'acquisto e alta densità di consumatori informati, il che riduce il rischio di ingresso. Ma la capacità di Salt & Straw di espandersi verso mercati più eterogenei — qualcosa di cui avrà inevitabilmente bisogno se vorrà continuare a crescere — dipende dal fatto che il team che prende decisioni di prodotto e localizzazione abbia reale accesso a conoscenze provenienti dall'esterno della propria rete centrale.
Kim Malek, identificata come CEO e co-fondatrice, ha menzionato pubblicamente interesse per città come Salt Lake City, collegando quell'espansione all'impulso economico proiettato dai Giochi Olimpici Invernali del 2034. È un segnale che l'azienda sta pensando a nuove geografie e a orizzonti temporali più lunghi. Ma la distanza tra Portland e Salt Lake City non è solo logistica; è anche culturale, demografica e di rete. La domanda operativa che quel movimento pone è se l'azienda abbia, nella propria struttura decisionale, persone con genuina conoscenza locale di quei mercati, oppure se si affidi al fatto che il prodotto viaggi da solo sulla base della propria reputazione costiera.
Un'espansione ben eseguita che già incontra il suo prossimo limite
Salt & Straw ha dimostrato per quindici anni che è possibile scalare un concetto premium senza far collassare la differenziazione che lo rende sostenibile. Non è cosa da poco: la maggior parte delle attività che tentano quel percorso finisce per perdere o la scala o la differenziazione; raramente le mantiene entrambe. L'apertura a Oakland è, in questo senso, la prova di un'esecuzione solida.
Ma la meccanica che ha funzionato per arrivare a cinquanta negozi non è necessariamente quella che funzionerà per arrivare a cento. A una certa scala, la densità di rete che costituisce un vantaggio nei mercati già penetrati diventa un limite per entrare in nuovi mercati con lo stesso livello di successo. I fornitori periferici che hanno conferito al prodotto il suo carattere distintivo cominciano a non riuscire a soddisfare i volumi richiesti. Il team centrale comincia ad avere bisogno di un'intelligenza locale che non possiede.
L'apertura a Rockridge il 13 novembre 2026 è una buona notizia per l'azienda e per il quartiere. Il negozio funzionerà. La meccanica del corridoio commerciale, la base di clienti esistente nell'area della Baia e la solidità del prodotto lo garantiscono con alta probabilità. Ciò che quella apertura non garantisce è che l'architettura interna di Salt & Straw venga aggiornata allo stesso ritmo della propria mappa di negozi. E quel divario, quando emerge, non avvisa in anticipo.