स्टारबक्स ने चीन में नियंत्रण छोड़कर अपने सबसे बड़े फायदे में बदल दिया
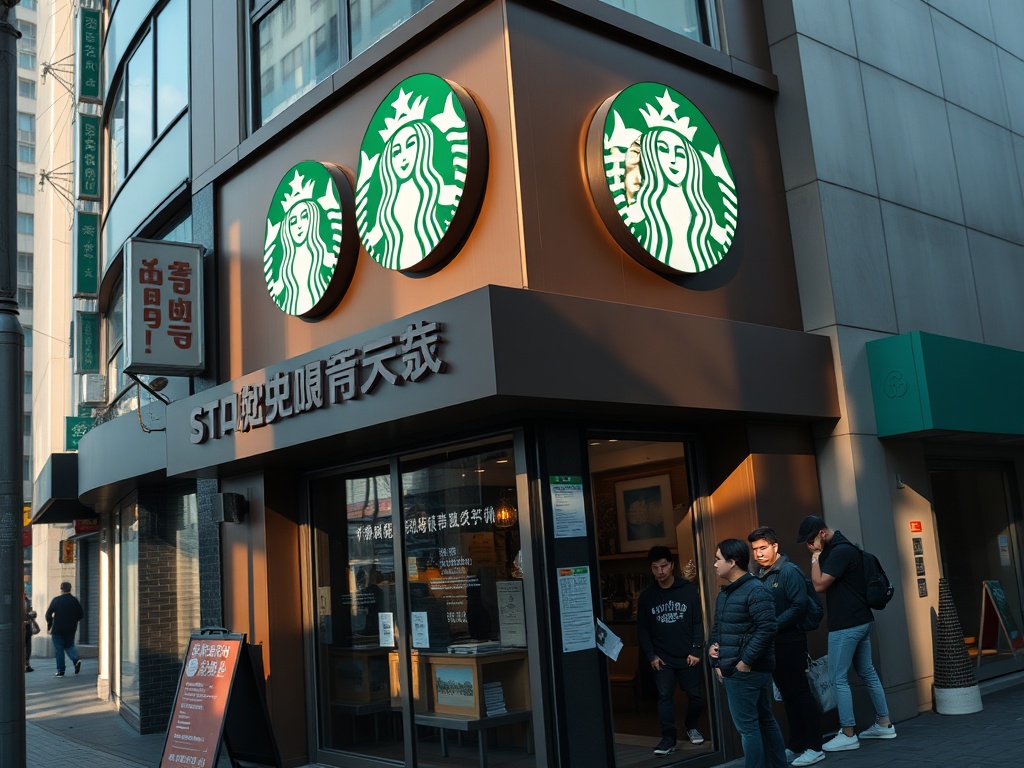
2 अप्रैल 2026 को, स्टारबक्स ने बॉयु कैपिटल के साथ औपचारिक रूप से सौदा कर लिया और चीन में अपनी खुदरा संचालन का 60% एक संयुक्त उद्यम को स्थानांतरित कर दिया। एक झटके में, उसने लगभग 8,000 कैफे का संचालन नियंत्रण एक निजी इक्विटी भागीदार को सौंप दिया, जिसका चीनी राजनीतिक और व्यावसायिक परिदृश्य में गहरा संबंध है। बाजार ने राहत की सांस ली: एसबीयूएक्स के शेयर सोमवार को बढ़ गए, जबकि एसएंडपी 500 केवल 0.2% बढ़ा।
लेकिन शेयर बाजार की खुशी केवल उपकथा है। असली सुर्खी यह है: स्टारबक्स ने वैश्विक उपभोक्ता उद्योग में वर्षों में देखी गई सबसे महंगी और सुनियोजित रणनीतिक त्यागों में से एक को लागू किया है। और इसका अधिकतर विश्लेषक 4,000 मिलियन डॉलर की नकद राशि की सराहना करने में व्यस्त हैं, जबकि वे इसे भीतर की संभावनाओं के प्रति नजरअंदाज कर रहे हैं।
4,000 मिलियन डॉलर प्राप्त करना और अल्पसंख्यक बने रहना
एक तनाव है जिसे प्रेस विज्ञप्तियों में हल नहीं किया जा सकता: स्टारबक्स ने दो दशकों से अधिक समय में चीन में 8,000 दुकानों की उपस्थिति बनाई है, सीधी संचालन के मॉडल के तहत। यह स्थानीय संसाधन, विशेषज्ञता, आपूर्तिकर्ता के साथ संबंध और ब्रांड स्थिति का एक संचय है, जिसे कोई बैलेंस शीट पूरी तरह से पकड़ नहीं सकती।
अप्रैल 2026 में, कंपनी ने इस जीवित संपत्ति का अधिकांश हिस्सा बेचना तय किया, जिसकी सापेक्ष मूल्यांकन 13,000 मिलियन डॉलर से अधिक है, केवल 40% को बनाए रखते हुए और अपने ब्रांड का लाइसेंस देने का अधिकार।
यह कदम 4,000 मिलियन डॉलर की नकद राशि को बढ़ा देता है और साथ ही, उस विस्तार की जिम्मेदारी को खत्म करता है, जो 20,000 दुकानों तक जाएगा, जिन्हें बॉयु कैपिटल अब खोलने का आदेश देगा। यह नियंत्रण का त्याग है, गति, तरलता और जोखिम के संचालन को कम करने के लिए, एक ऐसी बाज़ार में जो पश्चिम से क्रूरतम तरीके से जटिल हो गया है।
इस निर्णय को रणनीतिक रूप से कोहिरेंट बनाने वाली चीज़ यह नहीं है कि आंकड़ा स्वयं कितना बड़ा है। यह इसलिए है क्योंकि यह स्टारबक्स द्वारा "बैक टू स्टारबक्स" नामक आंतरिक नीति के अंतर्गत लंबे समय से बताई गई है: अत्यधिक वृद्धि से पूंजी की संचालन में पुनः कलेंडर करना। ब्रायन निकोल, उनके सीईओ, चीन की समस्या का प्रबंधन नहीं कर रहे हैं। वे पूरे कंपनी की वित्तीय वास्तुकला को फिर से लिख रहे हैं, और चीन इस पुस्तक के सबसे भारी अध्याय थे।
बॉयु कैपिटल ने क्या खरीदा, जो अनुबंध में नहीं है
बॉयु कैपिटल ने केवल 8,000 स्थानों में से 60% नहीं खरीदा। उसनें एक प्रीमियम ब्रांड को उस बाजार में पैमाने पर लाने का अधिकार खरीदा है, जहाँ औसत उपभोक्ता साल में तीन कप कॉफी पीते हैं। यह एक विशाल अवसर होने के साथ एक छिपी हुई चेतावनी भी है।
चीनी कॉफी बाजार की अनुमानित परिधि 100,000 मिलियन डॉलर से ऊपर है, लेकिन वहाँ स्टारबक्स के सामने जो प्रतिस्पर्धा है, वह किसी अन्य वैश्विक बाजार में नहीं देखी जाती। लुकिन कॉफी और कॉट्टी कॉफी ने आक्रामक मूल्य के मॉडल बनाए हैं, जो सीधे उन ग्राहकों की संख्या पर हमला कर रहे हैं, जिसकी स्टारबक्स को अपनी प्रीमियम स्थिति बनाए रखने के लिए आवश्यकता है।
इस संदर्भ में, बॉयु की बढ़त वित्तीय नहीं है: यह उनकी नेटवर्किंग संबंध हैं और दूसरी और तीसरी श्रेणी के शहरों की समझ है, जहाँ वृद्धि की अगली लहर बहेगी। स्टारबक्स, जो सिएटल से चल रहा है, तेजी से चेंग्दु, वुहान या हेफेई जैसे बाजारों की विस्तार को प्रबंधित नहीं कर सकता। बॉयु कर सकता है। और जब एक बाजार में उद्घाटन की गति यह निर्धारित करती है कि कौन उपभोक्ता की पहली प्राथमिकता को पकड़ता है, जो कॉफी की खोज कर रहा है, यह स्थानीय कार्यान्वयन का अंतर किसी भी तरह से स्टारबक्स द्वारा लगाए गए पूंजी से अधिक मूल्यवान है।
यहाँ सौदे की अदृश्य गति है: स्टारबक्स ने एक विशाल निश्चित लागत -- चीन में दुकानों के उद्घाटन की कैपेक्स को -- लाइसेंस के माध्यम से परिवर्तित किया है। अब वे दुकान 8,001 को खोलने के लिए पैसा नहीं लगाते। वे हर दुकान के लिए एक शुल्क लेते हैं, जो बॉयु खोलता है जब तक कि वह 20,000 नहीं हो जाती। यह चीनी व्यवसाय की अर्थव्यवस्था की एक संरचनात्मक परिवर्तन है, न कि किसी निकासी।
असली जोखिम, जो कोई नहीं माप रहा है
6 अप्रैल को बाजार की खुशी ने किसी महत्वपूर्ण बात को नजरअंदाज कर दिया: जब एक प्रीमियम ब्रांड संचालन नियंत्रण छोड़ता है, तो वह ग्राहक के अनुभव पर रक्षा की अंतिम रेखा को भी छोड़ देता है।
स्टारबक्स ने अपनी मूल्यांकन को एक अनुभवात्मक वादा पर बनाया: घर और ऑफिस के बीच का "तीसरा स्थान", नाम लिखे गए कप का अनुष्ठान, प्रत्येक एस्प्रेस्सो की वैश्विक स्थिरता। यह मानक केवल एक लाइसेंस के अनुबंध से बनाए नहीं रखा जा सकता। इसे दैनिक संचालन की निगरानी, निरंतर प्रशिक्षण, और स्थानीय ऑपरेटर को बताने और तात्कालिक सुधार की मांग करने के अधिकार की आवश्यकता होती है।
बॉयु के पास 60% है। बॉयु के पास नियंत्रण है। और स्टारबक्स के पास 40% है और चीन में 27 वर्षों के संचालन में संचित प्रतिष्ठा है। यदि स्टोर में अनुभव थोड़ा भी खराब होता है - भले ही वह तृतीय श्रेणी के शहरों में हो, जहाँ वॉल स्ट्रीट के विश्लेषक कभी नहीं जाते - नुकसान पहले बॉयु के बैलेंस तक नहीं पहुँचता। यह स्टारबक्स के वैश्विक ब्रांड के मूल्य तक पहुँचता है।
यह सौदे की आलोचना नहीं है। यह एक ईमानदार वर्णन है कि स्टारबक्स किस प्रकार का खतरा उठाने जा रहा है: इस पर भरोसा करना कि संयुक्त उद्यम के संचालन के तंत्र, लाइसेंस के मानक, और दोनों पक्षों के बीच प्रोत्साहन की संतुलन पर्याप्त होगा जो उन्होंने बनाने में दशकों लग गए। 2026 की तिमाही के परिणाम पहले सवालों के उत्तर देने शुरू करेंगे, यह नहीं कि बॉयु ने कितनी दुकानें खोलीं। बल्कि यह कि क्या उन सभी दुकानों का अनुभव अब भी स्टारबक्स जैसा है।
स्टारबक्स चीन ने पहली तिमाही 2026 में जो 11% की सालाना आय रिपोर्ट की - यह उनका लगातार पांचवां तिमाही में वृद्धि है - दिखाता है कि आधार मजबूत है। लेकिन लुकिन और कॉट्टी का दबाव समाप्त नहीं होगा। ये प्रतिस्पर्धी ऐसे लागत संरचना रखते हैं जो स्टारबक्स के प्रीमियम मॉडल के साथ असंगत हैं, जिसका मतलब यह है कि युद्ध का मैदान मूल्य नहीं है: यह सांस्कृतिक प्रासंगिकता है। और सांस्कृतिक प्रासंगिकता अब बीओयू कैपिटल द्वारा कार्यान्वित की जा रही है।
सी-लेवल की अनुशासन, ज्यादातर जब भी प्रकट होती है
इस कदम को गंभीर विश्लेषण की आवश्यकता नहीं है केवल इसलिए कि स्टारबक्स ने वित्तीय सौदा किया है। बल्कि यह इसलिए है कि उन्होंने एक ऐसा निर्णय लिया जो दर्द करता है।
एक 13,000 मिलियन डॉलर के मूल्यांकन वाले बाजार का 60% छोड़ना, एक देश में जो पिछले दस वर्षों में निवेशकों की प्रत्येक प्रेजेंटेशन में सभी प्रगति के लिए एक मुख्यधारा का हिस्सा है, एक रणनीतिक विश्वास की आवश्यकता होती है, जिसे अधिकांश कार्यकारी समितियां उस बोर्ड के सामने खड़े होने के लिए आवश्यक नहीं होती हैं।
जो 4,000 मिलियन डॉलर मुक्त हुए हैं, वो कोई लाभ नहीं हैं। ये फ़ोकस खरीदने की कीमत हैं।
वह पूंजी अमेरिकी बाजार की वसूली, उत्पाद नवाचार, और वैश्विक प्राथमिकताओं में जाएगी, जिसे स्टारबक्स तब तक वित्तपोषण नहीं कर सकती जब तक उसकी बैलेंस पर चीन का कैपेक्स बना हुआ है।
यह वही है जो एक संसाधन आवंटन नीति को करना चाहिए: यह कंपनी को मजबूर करना कि वह स्पष्ट रूप से यह तय करे कि वह कहाँ सारी ऊर्जा के साथ प्रतिस्पर्धा करती है और कहाँ वह अधिक पूर्वानुमेय आय के लिए एक भूमिका स्वीकार करती है।
वो सी-लेवल जो ऐसे प्रकार के सौदे पर हस्ताक्षर करते समय नकारात्मक भावनाओं का अनुभव नहीं करते, शायद वह पर्याप्त बलिदान नहीं कर रहे हैं।
इस पैमाने के एक रणनीतिक निर्णय में आराम आमतौर पर यह संकेत होता है कि असली त्याग नहीं हुआ।
स्टारबक्सने अपने संगठन चार्ट को पुनर्व्यवस्थित नहीं किया। उन्होंने दुनिया के दूसरे सबसे महत्वपूर्ण बाजार में अपना संचालन नियंत्रण स्थानांतरित किया। वह दर्द करता है। और जैविक रूप से, यह एक रणनीति जैसी ही है।
जो भी कार्यकारी उधारी को उच्च प्रतिस्पर्धा वाले बाज़ारों में एक स्थायी स्थिति की आकांक्षा करता है, वह एक न एक दिन इसी दुविधा का सामना करता है, जिसे निकोल ने अप्रैल 2026 में हल किया: या तो वह सटीकता से यह परिभाषित करता है कि वह अपनी क्षमताओं को कहाँ केंद्रित करता है, या आसपास विखंडित हो जाता है ताकि वह एक साथ प्रत्येक दिशा का बचाव करने का प्रयास करता है, यहाँ तक कि कोई भी वास्तव में बचाव नहीं किया जाता है।
हर जगह चीन में सब कुछ नियंत्रित करने की कोशिश करना जबकि अमेरिका में संचालन को फिर से बनाया जा रहा है, कोई रणनीति नहीं थी। यह एक भ्रम था।