645 कम स्टोर और एक ऐसा दांव जिसे कम ही लोग देख पा रहे हैं
जब उत्तरी अमेरिका में 13,000 से अधिक बिक्री केंद्रों वाली एक श्रृंखला एक ही वित्त वर्ष में 645 स्थानों को बंद करने की घोषणा करती है, तो सबसे आसान सुर्खी बनती है — पतन की। लेकिन इस कदम को ढहने की निशानी के रूप में पढ़ना उस असली तंत्र को नजरअंदाज करना है जो इस निर्णय के पीछे काम कर रहा है। 7-Eleven गलती से सिकुड़ नहीं रही। वह पाँच साल की देरी के साथ, लेकिन बढ़ती सटीकता के साथ, अपनी लागत संरचना के पुनर्निर्माण को अंजाम दे रही है — और इसका संबंध प्रतिस्पर्धा के सामने हार मानने से नहीं, बल्कि एक सार्वजनिक इक्विटी ऑफरिंग की तैयारी से कहीं अधिक है।
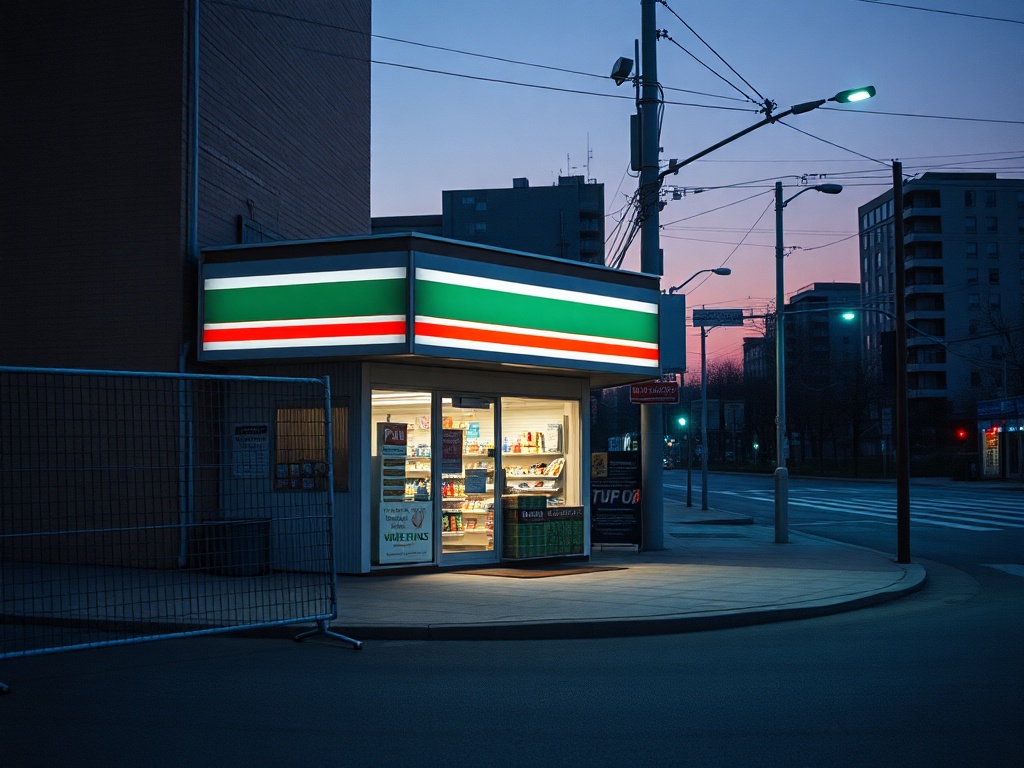
इसकी जापानी मूल कंपनी Seven & i Holdings ने कुछ हफ्ते पहले वित्त वर्ष 2025 की चौथी तिमाही के परिणाम संबंधी दस्तावेज प्रकाशित किए। उनमें यह पुष्टि की गई है कि मार्च 2026 से फरवरी 2027 के बीच उत्तरी अमेरिका में 645 सुविधा स्टोर बंद किए जाएंगे, जबकि 205 नए खोले जाएंगे। शुद्ध परिणाम: 440 बिक्री केंद्रों की कमी। और यह तब हो रहा है जब कंपनी वैश्विक स्तर पर राजस्व में लगभग 9.4% की गिरावट का अनुमान लगा रही है, जो लगभग 59,500 करोड़ डॉलर तक आ जाएगा। संख्याएँ पीछे हटने की कहानी बताती प्रतीत होती हैं। लेकिन एक और व्याख्या भी है।
वह ऑपरेशन जो शेयर बाजार में प्रवेश से पहले किया जाता है
वित्तीय विश्लेषकों के लिए सबसे महत्वपूर्ण आँकड़ा बंद होने वाले स्टोरों की संख्या नहीं है, बल्कि उन परिसंपत्तियों में से कुछ का भविष्य है। जो स्थान सुविधा स्टोर की गिनती से बाहर हो रहे हैं उनमें से एक हिस्सा गायब नहीं होता — वह ईंधन के थोक बिक्री केंद्रों में तब्दील हो जाता है। 2025 के अंत तक, 7-Eleven पहले से ही उत्तरी अमेरिका में ऐसे 900 से अधिक स्थान संचालित कर रही थी। मॉडल सर्जिकल है: कंपनी ईंधन से होने वाले राजस्व प्रवाह को बनाए रखती है, दैनिक संचालन को एक किरायेदार को सौंपकर, जिससे एक परिचालन स्थिर लागत निष्क्रिय आय में बदल जाती है। यह बंद नहीं है, यह संरचना का रूपांतरण है।
यह कदम शून्य में नहीं उठाया जा रहा। उत्तरी अमेरिकी डिवीजन की आरंभिक सार्वजनिक पेशकश (IPO), जो मूल रूप से मौजूदा वित्त वर्ष के अंत तक नियोजित थी, बाजार की अस्थिरता के कारण कम से कम ग्यारह महीने के लिए स्थगित कर दी गई। एक ऐसी कंपनी के लिए जिसे सार्वजनिक निवेशकों के सामने स्वच्छ मार्जिन और कुशल संचालन की कहानी पेश करनी है, हर घाटे में चल रहा स्टोर प्रॉस्पेक्टस में एक बोझ है। बंद करने की यह अनुशासन रणनीतिक निराशावाद नहीं है; यह उच्च स्तरीय वित्तीय सौंदर्यीकरण है, जो परिचालन तर्कसंगतता द्वारा समर्थित है।
Seven & i के CFO योशिमिची मारुयामा ने हाल की कटौतियों को उत्पादकता सुधार और आंतरिक रखरखाव पहल से जोड़ा है। यह एक ठोस बात के लिए कॉर्पोरेट भाषा है: IPO के बाहरी लेखा-परीक्षकों की नजर पड़ने से पहले निश्चित लागत आधार को कम करना।
वह मार्जिन जो वास्तव में मायने रखता है
7-Eleven के दांव की असली धुरी बंद होने वाले स्टोर नहीं हैं बल्कि वे 205 नए उद्घाटन हैं जो उनके साथ हैं। और जो बात उन नए स्टोरों को विरासत में मिले मॉडल से अलग करती है — और जो राजस्व रेखा में असली फर्क डालती है — वह यह है कि ये बड़े प्रारूप हैं, तैयार भोजन पर केंद्रित, विस्तारित रसोई और बैठने के क्षेत्रों के साथ। 7-Eleven के अध्यक्ष स्टेन रेनॉल्ड्स के बयानों के अनुसार, इस दृष्टिकोण वाले स्थान प्रति स्टोर दैनिक बिक्री में सिस्टम औसत से लगभग 18% अधिक उत्पन्न करते हैं। यह कोई मामूली आँकड़ा नहीं है। हजारों बिक्री केंद्रों के आधार पर, यह अंतर एक भी अतिरिक्त स्टोर खोले बिना सैकड़ों करोड़ डॉलर के अतिरिक्त राजस्व का प्रतिनिधित्व करता है।
आर्थिक तर्क सीधा है: सुविधा का पारंपरिक मॉडल — सिगरेट, स्नैक्स और बोतलबंद पेय पर आधारित — वर्षों से मार्जिन घनत्व खोता जा रहा है। तंबाकू की खपत में गिरावट संरचनात्मक और अपरिवर्तनीय है। मुद्रास्फीति ने कम आय वाले परिवारों पर दबाव डाला है, जो ऐतिहासिक रूप से सुविधा ट्रैफिक की रीढ़ रहे हैं। और फास्ट फूड चेन ने "दो मिनट में लंच" की जगह तेजी से सस्ती पेशकशों के साथ घुसपैठ की है।
इसके विपरीत, उच्च गुणवत्ता वाले तैयार भोजन का एक बिल्कुल अलग वित्तीय प्रोफाइल है। स्टोर में तैयार किए गए खाद्य पदार्थों में सकल मार्जिन एक सोडा की बोतल या चॉकलेट बार से कहीं अधिक है। और ईंधन के विपरीत, यह एक ऐसा कारण पैदा करता है जो स्पॉट बाजार में गैसोलीन की कीमत पर निर्भर नहीं करता। जो व्यक्ति गर्म लंच की तलाश में आता है, वह आदत से वापस आता है। जो सिगरेट खरीदने आता है — अगर वह उन्हें डिलीवरी से मंगा सकता है — तो वह नहीं आता।
इस मॉडल का अपने समुदायों के प्रति क्या दायित्व है
अब तक, वित्तीय विश्लेषण स्पष्ट है और रणनीतिक दिशा में आंतरिक सुसंगति है। लेकिन इस आंदोलन का एक ऐसा आयाम है जिसे परिणाम दस्तावेज मापते नहीं हैं और जिसे पूंजी बाजार तब तक महत्व नहीं देंगे जब तक उसे नजरअंदाज करना बहुत देर हो जाए।
7-Eleven संयुक्त राज्य अमेरिका और कनाडा में कई ऐसे पड़ोसों में काम करती है जहाँ ताजे खाद्य विकल्पों तक सबसे कम पहुँच है। दर्जनों परिधीय समुदायों में — विशेष रूप से कम सुपरमार्केट वाले घने शहरी क्षेत्रों में — इलाके का सुविधा स्टोर Whole Foods से प्रतिस्पर्धा नहीं करता: वह घर से पैदल किसी खाने योग्य चीज को खरीदने का एकमात्र उपलब्ध विकल्प है। दो वर्षों में शुद्ध 440 स्टोरों का बंद होना, चाहे यह शेयरधारक दृष्टिकोण से पूरी तरह उचित लाभप्रदता मानदंडों का पालन करे, उन समुदायों पर एक अदृश्य बोझ को पुनर्वितरित करता है। यह एक आरोप नहीं है; यह एक परिचालन परिणाम है जिसे निदेशक मंडल की पहचान करने की जिम्मेदारी है।
7-Eleven जो फूड-फॉर्वर्ड मॉडल बना रही है, वह अधिक क्रय शक्ति वाले उपभोक्ताओं को लक्षित करता है, जो उच्च मूल्य के तैयार भोजन पर खर्च करने में सक्षम हैं। यह अपने आप में बुरा नहीं है, लेकिन इसका मतलब है कि जो नई मूल्य श्रृंखला डिजाइन की जा रही है वह उस वर्ग की सेवा करती है जो ऐतिहासिक रूप से उन स्थानों पर निर्भर था उससे अलग है। अगर प्रति स्टोर लाभप्रदता 18% बढ़ती है लेकिन कम आय वाले क्षेत्रों में भौगोलिक कवरेज कम होती है, तो कंपनी ने अपनी वित्तीय समस्या हल कर ली होगी — अपनी सामाजिक लागत का एक हिस्सा उन समुदायों पर स्थानांतरित करके जिनके पास टोक्यो में एक निदेशक मंडल के सामने कोई सौदेबाजी की शक्ति नहीं है।
यह पुनर्गठन के खिलाफ तर्क नहीं है। यह एक तर्क है कि पुनर्गठन के साथ इस बात की ईमानदार समझ होनी चाहिए कि यह किसके लिए मूल्य उत्पन्न करता है और किसकी पहुँच छीनता है। जो ब्रांड IPO से पहले उस समीकरण को नजरअंदाज करते हैं, उन्हें अक्सर रोडशो के दौरान ESG विश्लेषकों के सवालों में वह समीकरण मिल जाता है — जब उसका सही जवाब देने का समय नहीं बचता।
उस मलबे से जो मॉडल उभर रहा है
7-Eleven इस ऑपरेशन के जरिए एक छोटी, प्रति यूनिट अधिक लाभदायक और फास्ट फूड चेन की प्रतिस्पर्धा के सामने अधिक टिकाऊ श्रृंखला का निर्माण कर रही है। घोषित लक्ष्य 2027 तक 550 नए फूड-फॉर्वर्ड मानक के तहत बने स्टोर खोलना है। यदि वह प्रारूप सिस्टम औसत से 18% की बिक्री भिन्नता बनाए रखता है, और यदि स्थानों का ईंधन थोक केंद्रों में रूपांतरण परिचालन बोझ के बिना निष्क्रिय आय को बनाए रखता है, तो 2027 में पूंजी बाजार में पहुँचने वाली कंपनी 2024 की तुलना में मार्जिन की बहुत अधिक ठोस कहानी लेकर आएगी।
लेकिन एक व्यापार मॉडल की संरचना का मूल्यांकन केवल इस आधार पर नहीं होता कि वह शेयरधारकों के लिए क्या उत्पन्न करती है। इसका मूल्यांकन इस आधार पर भी होता है कि यह पूरी श्रृंखला में मूल्य कैसे वितरित करती है: उन कर्मचारियों को जिनकी नौकरियाँ हर बंदी के साथ गायब होती हैं, उन स्थानीय आपूर्तिकर्ताओं को जो किसी स्टोर के बंद होने पर चैनल तक पहुँच खो देते थे, और उन उपभोक्ताओं को जो उस पहुँच के बिंदु पर निर्भर थे। जब वे प्रवाह एक प्रतिस्थापन योजना के बिना टूट जाते हैं, तो मॉडल अधिक कुशल नहीं बनता। वह अधिक निष्कर्षणकारी बन जाता है।
C-Level के वे अधिकारी जो इस पुनर्गठन को एक केस स्टडी के रूप में देख रहे हैं, उनके सामने एक सटीक मूल्यांकन का अवसर है: यह पहचानना कि क्या उनका अपना मॉडल वित्तीय चक्र के कार्य में परिसंपत्तियों, लोगों और क्षेत्रों को उपभोज्य आदानों के रूप में उपयोग कर रहा है, या क्या उसमें पूंजी को ऐंधन के रूप में उपयोग करने की रणनीतिक साहस है — ऐसी चीज बनाने के लिए जो उसके द्वारा छुए जाने वाले सभी लोगों के लिए स्थायी मूल्य उत्पन्न करे। वह अंतर IPO के प्रॉस्पेक्टस में नहीं आता। वह, अनिवार्य रूप से, अगले दशक के परिणामों में प्रकट होता है।