ब्राज़ील का सबसे लोकप्रिय बैंक अमेरिका पहुँचा, और उसकी सबसे बड़ी समस्या नियामक नहीं थी
जब Nubank ने सितंबर 2026 में Nu ब्रांड के तहत संयुक्त राज्य अमेरिका में परिचालन शुरू किया, तब तक टीम नियामकीय कार्य के महीनों, Kansas City के एक साझेदार बैंक के साथ बातचीत और ब्राज़ील से बिल्कुल अलग नियमों वाले बाज़ार के लिए उत्पाद-आर्किटेक्चर के डिज़ाइन से गुज़र चुकी थी। सहसंस्थापक Cristina Junqueira के अनुसार, यह सब संभालने योग्य हिस्सा था। सबसे कठिन काम ब्रांड था।
यह बयान न तो विनम्रतापूर्वक दिया गया है और न ही वक्रोक्ति में — यह इस विस्तार की सबसे रोचक संरचनात्मक समस्या की ओर संकेत है। Nubank ने एक दशक से कुछ अधिक समय में ब्राज़ील, मेक्सिको और कोलंबिया में 14 करोड़ से अधिक ग्राहकों का आधार बनाया। ब्राज़ील में यह संख्या देश के सभी वयस्कों की आधे से अधिक है। उसका बैंगनी रंग लैटिन अमेरिका में सुलभ डिजिटल बैंकिंग का पर्याय बन गया। और यही सफलता अब उस समस्या का स्रोत है जिसे वह हल करने की कोशिश कर रहा है।
जब आपकी ब्रांड-विशेषताएँ श्रेणी-विशेषताएँ बन जाती हैं
फिनटेक में बैंगनी रंग कई साल पहले ही विभेदीकरण का संकेत नहीं रहा। न्यूयॉर्क की एजेंसी Koto के कार्यकारी क्रिएटिव डायरेक्टर Arthur Foliard — जिन्होंने Nu की नई दृश्य पहचान डिज़ाइन की — इसे बेबाकी से कहते हैं: यह रंग पूरे क्षेत्र में हर जगह है। 2013 में यह रंगीन दाँव होशियारी भरा था — जब कोई भी पारंपरिक बैंक उस रंगत को अपनाने की हिम्मत नहीं करता — लेकिन जैसे-जैसे सैकड़ों प्रतिस्पर्धियों ने आधुनिकता और सुलभता दर्शाने के लिए वही दृश्य संकेत अपनाया, यह धीरे-धीरे कमज़ोर पड़ता गया।
यह श्रेणी-ब्रांडिंग के इतिहास में एक पहचाना-जाना पैटर्न है। जो कंपनियाँ किसी क्षेत्र की दृश्य भाषा को परिभाषित करती हैं, वे सीमित समय के लिए अर्ली-मूवर लाभ उठाती हैं। उसके बाद बाज़ार उन कोडों को आत्मसात कर नकल उतारता है। जब बीसवाँ नकलची भी वही रंग अपना लेता है, तो अग्रणी कंपनी नए उपभोक्ता के मन में — जिसने कभी मूल अंतर नहीं देखा — कुछ भी विशिष्ट नहीं बचाती।
Nubank उस बिंदु पर पहुँच गया। उसके अपने अधिकारी इसे स्वीकार करते हैं। इस निदान के सामने उन्होंने जो निर्णय लिया, वह तकनीकी दृष्टि से ध्यान देने योग्य है, क्योंकि वह स्पष्ट विकल्प नहीं था। बैंगनी रंग को छोड़कर शुरू से रंग-पट्टिका फिर से परिभाषित करने के बजाय — जिसका अर्थ होता 14 करोड़ मौजूदा ग्राहकों के बीच दशकों की संचित पहचान को बलिदान करना — उन्होंने रंग के उपचार को परिष्कृत करना चुना और एक व्यापक डिज़ाइन प्रणाली से रंगीय विशिष्टता की क्षति की भरपाई करने का रास्ता अपनाया: स्वयं की टाइपोग्राफी, विशिष्ट व्यक्तित्व वाला चित्रण, गति और भौतिक पैकेजिंग।
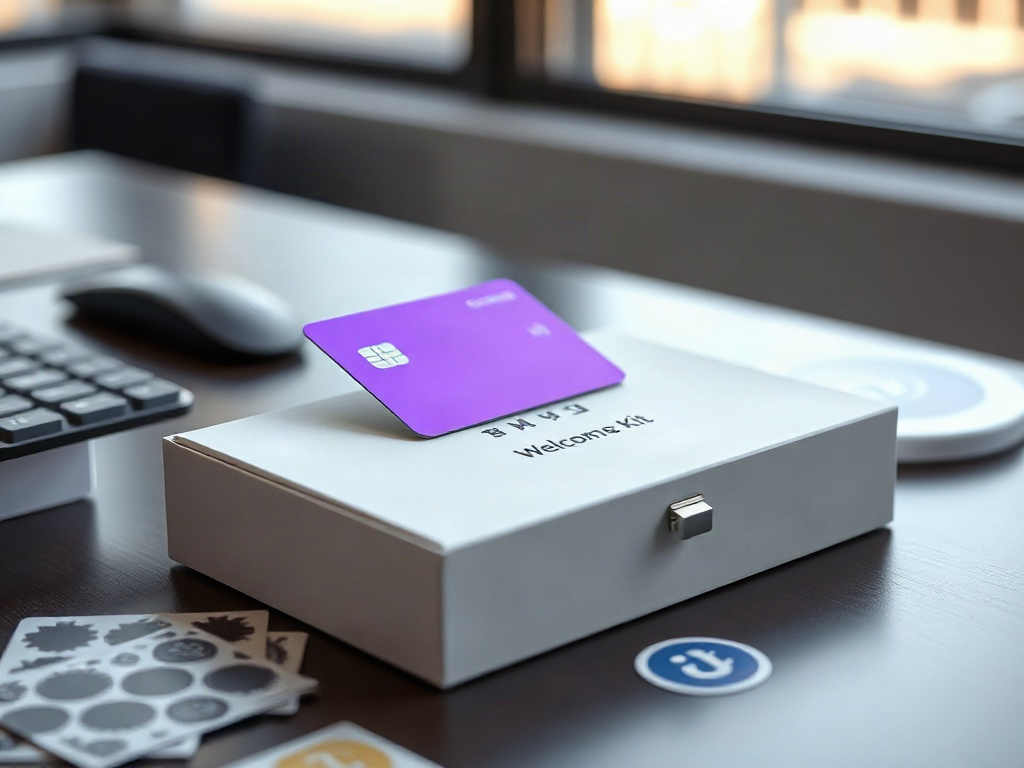
परिणाम है Nu Sans — एक स्वामित्व वाली टाइपोग्राफी जिसे अभिव्यंजक शीर्षक और मोबाइल एप्लिकेशन के भीतर कार्यात्मक पाठ दोनों के रूप में काम करने के लिए डिज़ाइन किया गया है। इसके साथ है एक स्वागत किट — धातु की कार्ड, चुंबकीय बंद और स्टिकर सहित — एक भौतिक वस्तु, उस क्षेत्र में जो वर्षों से पूर्ण अभौतिकीकरण पर दाँव लगा रहा है। इस दाँव का अपना तर्क है: ऐसे बाज़ार में जहाँ डिजिटल बैंक खाता एक साधारण वस्तु बन चुकी है, ठोस शामिल होने का अनुभव एक यादगार पल बनाता है जिसे पूरी तरह डिजिटल ऑनबोर्डिंग शायद ही हासिल कर पाती है।
Koto और Nubank की टीम ने जो करने की कोशिश की — और यहीं वह निर्णय संरचनात्मक रूप से रोचक हो जाता है — वह था सबसे पहचाने जाने वाले संपत्ति को हिलाए बिना ब्रांड की विशिष्टता वापस पाना। इसके लिए रंग बदलने से कहीं अधिक उच्च स्तर की निष्पादन क्षमता चाहिए। यदि टाइपोग्राफी, गति और चित्रण पर्याप्त सुसंगतता और उपस्थिति के साथ काम नहीं करते, तो पूरा सिस्टम उस बैंगनी पृष्ठभूमि पर ढह जाता है जिसे कोई भी विशेष रूप से Nu का नहीं पहचानता।
विस्तार की कहानी के पीछे की संरचना
अमेरिकी बाज़ार में प्रवेश की एक वित्तीय यांत्रिकी है जिसे वैश्विक विस्तार की कथा से अधिक ठंडे दिमाग से पढ़ा जाना चाहिए।
Nu, Kansas City के FDIC-बीमित बैंक Lead Bank के ज़रिये संयुक्त राज्य अमेरिका में काम करता है। यह मॉडल — जिसे उद्योग में बैंकिंग-ऐज़-ए-सर्विस या पार्टनर-बैंक कहा जाता है — Nubank को देश में अपना बैंकिंग लाइसेंस लिए बिना विनियमित उत्पाद पेश करने की अनुमति देता है। शुरुआती उत्पाद में 3.50% APY की दैनिक ब्याज दर वाले जमा खाते, बिना शुल्क के ट्रांसफर और 1.5% असीमित कैशबैक वाला बिना वार्षिक शुल्क का क्रेडिट कार्ड शामिल है।
CEO David Vélez ने विकास की थीसिस को एक वाक्य में व्यक्त किया है जो क्षेत्र के कई विश्लेषणों में उद्धृत हुआ: एक अमेरिकी ग्राहक ब्राज़ील के लगभग दस ग्राहकों के बराबर राजस्व उत्पन्न कर सकता है। यदि यह अनुमान भी लगभग सही है, तो यह अधिग्रहण में महत्वपूर्ण निवेश को उचित ठहराता है, भले ही अल्पकाल में मार्जिन नकारात्मक हो। कंपनी ने संकेत दिया है कि वह विस्तार को वित्तपोषित करने के लिए अपने दक्षता अनुपात पर 100 आधार अंकों तक का दबाव झेलने को तैयार है, जिसे विशेष मीडिया द्वारा उद्धृत विश्लेषक 20 से 30 करोड़ डॉलर के बीच आँकते हैं।
कार्यकारी दल ने जो लक्ष्य बाज़ार पहचाना है, वह है 10 से 15 करोड़ अमेरिकी उपभोक्ता जो बैंकिंग सुविधाओं से वंचित या आंशिक रूप से वंचित हैं। यह एक बड़ी संख्या है। उपलब्ध डेटा यह सटीक रूप से नहीं बताता कि उस खंड का कितना हिस्सा एक विदेशी डिजिटल बैंक द्वारा आकर्षित किया जा सकता है — जिसकी कोई भौतिक उपस्थिति नहीं, देश में कोई क्रेडिट इतिहास नहीं और सांस्कृतिक संदर्भों का वह ताना-बाना नहीं जिसने ब्राज़ील में ब्रांड बनाया।
हालाँकि Nubank के पास एक प्रवेश बिंदु है जो मामूली नहीं है: अनुमान है कि उसके 40 से 50 लाख लैटिन अमेरिकी ग्राहक नियमित रूप से संयुक्त राज्य अमेरिका में एप्लिकेशन का उपयोग करते हैं या खरीदारी करते हैं। इस आधार को ब्रांड खोजने की ज़रूरत नहीं है। Nu के साथ अपने मूल देश से बाहर उनका पहले से सक्रिय वित्तीय व्यवहार है। उन्हें अमेरिकी उत्पादों — स्थानीय खाता, कार्ड और ब्याज — के उपयोगकर्ताओं में बदलना एक संबंध-विस्तार की प्रक्रिया है, न कि ठंडे अधिग्रहण की।
Lead Bank के साथ समझौता केवल अनुपालन समाधान नहीं है। यह आज परिचालन शुरू करने और वर्षों इंतज़ार करने के बीच का अंतर है। संघीय नियामकों — मुद्रा नियंत्रक कार्यालय, फेडरल रिज़र्व और FDIC — के समक्ष स्वयं के बैंकिंग लाइसेंस का आवेदन प्रक्रिया में है। क्षेत्र के सूत्रों के अनुसार Nubank को 2026 में सशर्त अनुमोदन मिला, और 2027 की पहली छमाही में स्वायत्त बैंक के रूप में परिचालन की उम्मीद है। जब तक यह नहीं होता, Lead Bank पर निर्भरता एक परिचालन जोखिम की परत जोड़ती है जो प्रत्यक्ष विस्तार मॉडलों में नहीं होती: यदि साझेदार बैंक के साथ संबंध — नियामकीय, व्यावसायिक या क्षमता संबंधी कारणों से — जटिल हो जाए, तो अमेरिका का कारोबार इस तरह उजागर हो जाता है जिसे स्वयं Nubank एकपक्षीय रूप से हल नहीं कर सकता।
यह साबित करने की समस्या कि ब्रांड यात्रा करता है
Nu की पहचान को अमेरिकी रूप न देने का निर्णय स्पष्ट और जानबूझकर है। Foliard ने इसे सीधे शब्दों में बताया: वे चाहते थे कि परिणाम वैश्विक लगे, न कि स्थानीय बाज़ार के लिए अनुकूलित। चित्रण आशावादी और सनकी हैं। एनिमेशन में लय और व्यक्तित्व है। द्वितीयक रंग-पट्टिका बैंगनी को लंगर बनाए रखते हुए विविधता लाती है।
इस चुनाव का कम से कम दो आयामों में रणनीतिक मूल्य है। पहला है सुसंगतता: जो ब्रांड बाज़ारों के बीच अपना चेहरा बदलती है, वह उन ग्राहकों के लिए पहचान में घर्षण उत्पन्न करती है जो दोनों संदर्भों में काम करते हैं — ठीक 40 से 50 लाख लैटिन अमेरिकी उपयोगकर्ताओं का वह खंड जो पहले से अमेरिका में Nu का उपयोग करते हैं। दूसरा है स्थिति-निर्धारण: ऐसे बाज़ार में जहाँ अमेरिकी डिजिटल बैंक एक-दूसरे से सरलता और प्रौद्योगिकी के समान गुणों पर प्रतिस्पर्धा करते हैं, भिन्न जड़ों वाला सौंदर्यबोध श्रेणी नहीं बल्कि उत्पत्ति के आधार पर विभेदीकरण का संकेत दे सकता है।
उस निर्णय का जोखिम उतना ही स्पष्ट है। जो अमेरिकी उपभोक्ता Nubank को नहीं जानता और लैटिन अमेरिका से जिसका कोई संबंध नहीं, उसके पास कोई सांस्कृतिक संदर्भ नहीं है जो ब्रांड की संकेत प्रणाली को सक्रिय करे। उस उपयोगकर्ता के लिए Nu एक नया डिजिटल बैंक है, चमकीले रंगों और मित्रवत एनिमेशन के साथ — ठीक वही विवरण जो दर्जन भर प्रतिस्पर्धियों पर भी लागू हो सकता है। अर्थ-निर्माण का काम शुरू से करना होगा, और कंपनी ने स्पष्ट किया है कि उसका सबसे बड़ा मार्केटिंग निवेश नेमिंग राइट्स समझौते नहीं हैं — Inter Miami का स्टेडियम, फॉर्मूला 1 की Mercedes टीम के साथ साझेदारी — बल्कि उत्पाद और ग्राहक सहायता है।
यह रुख ब्राज़ील में काम करने वाले मॉडल से सुसंगत है, जहाँ विकास मुख्यतः जैविक था और संदर्भों पर आधारित था। समस्या यह है कि डिजिटल बैंकिंग के अमेरिकी बाज़ार में ऐसे प्रतिस्पर्धी हैं जिन्हें अधिग्रहण में वर्षों की बढ़त है, जिनके पास समेकित उपयोगकर्ता आधार हैं और जिनके पास आक्रामक दरें बनाए रखने के लिए पूँजी है। Chime, लगभग 95 लाख सक्रिय उपयोगकर्ताओं के साथ, वह रास्ता पहले ही तय कर चुका है जिस पर Nu अभी चलना शुरू कर रहा है। Revolut, 8 करोड़ से अधिक वैश्विक ग्राहकों के साथ, भी देश में अपना बैंकिंग लाइसेंस प्राप्त करने की प्रक्रिया में है।
Nu की दाँव यह नहीं है कि वह अल्पकाल में व्यापक अमेरिकी बाज़ार पर कब्ज़ा कर ले। यह है कि उच्च-आत्मीयता वाले ग्राहकों के साथ एक परिचालन आधार स्थापित किया जाए — सीमापार भुगतान की ज़रूरत वाला लैटिन अमेरिकी प्रवासी समुदाय, वे कम-सेवित उपभोक्ता जो पहले से डिजिटल उत्पाद इस्तेमाल करते हैं — जबकि लाइसेंसिंग प्रक्रिया आगे बढ़े और ब्रांड सिस्टम पहचान जमाए।
पुनर्डिज़ाइन मॉडल की परिपक्वता के बारे में क्या उजागर करता है
किसी नए बाज़ार में प्रवेश के समय ब्रांड को पुनर्डिज़ाइन करना तकनीकी रूप से एक महँगा दाँव है। डिज़ाइन, उत्पादन और तैनाती के संसाधन उस समय केंद्रित होते हैं जब कंपनी के पास उस बाज़ार से अभी कोई राजस्व नहीं है और जब हर ध्यान परिचालन पर होना चाहिए। कि Nubank ने यह अभी करने का चुनाव किया — और दो-तीन साल बाद नहीं जब अमेरिका में उसका गंभीर जनाधार हो — यह बताता है कि कार्यकारी दल विकास के क्रम को कैसे समझता है।
उस क्रम के पीछे का तर्क रक्षात्मक है: यदि आप किसी नए बाज़ार में ऐसी पहचान के साथ प्रवेश करते हैं जो आपके मूल बाज़ार में पहले से कमज़ोर पड़ रही है, तो यह समस्या समय के साथ अपने आप हल नहीं होती। वह बढ़ती जाती है। अमेरिका में हर प्रतिस्पर्धी जो इसी तरह का बैंगनी रंग अपनाता है, वह Nu के ब्रांड का वह काम कम कर देता है जो उसे खुद को अलग दिखाने के लिए करना है। प्रतीक्षा की कीमत धीरे-धीरे अधिक होती जाती है।
यह निर्णय यह भी उजागर करता है कि Nubank को पता है कि उसका प्रतिस्पर्धात्मक लाभ केवल प्रौद्योगिकी या मूल्य में नहीं है। ऐसे बाज़ार में जहाँ 3.50% APY की ब्याज दर अन्य खिलाड़ियों से मेल खाई या उससे अधिक हो सकती है, जहाँ 1.5% कैशबैक एक मानक प्रस्ताव है और जहाँ निःशुल्क ट्रांसफर तेज़ी से आम होते जा रहे हैं, वहाँ विभेदीकरण कहीं और से आना होगा। डिज़ाइन, शामिल होने का अनुभव और ब्रांड व्यक्तित्व उस दूरी को बनाने की दाँव है, ऐसे बाज़ार में जहाँ कार्यात्मक गुण तेज़ी से एकत्रित होते हैं।
इस विश्लेषण में जो भेद्यता का बिंदु पहचाना गया है, वह पुनर्डिज़ाइन की गुणवत्ता में नहीं है। वह इस धारणा में है कि एक ब्रांड सिस्टम — चाहे कितना भी सुसंगत और अच्छी तरह निष्पादित हो — ऐसे बाज़ार में विभेदीकरण का भार उठा सकता है जहाँ कंपनी का कोई इतिहास नहीं, कोई परिपक्व संदर्भ नेटवर्क नहीं और वह अस्थायी रूप से दूसरे की आधारभूत संरचना पर ब्रांड के रूप में काम कर रही है। परिष्कृत बैंगनी और Nu Sans ज़रूरी उपकरण हैं। अपने आप में वे पर्याप्त नहीं हैं।
Nu के अमेरिकी विस्तार में उठाए जा रहे जोखिम की संरचनात्मक गुणवत्ता सही अर्थों में असममित है: पार्टनर-बैंक मॉडल प्रारंभिक नियामकीय जोखिम को सीमित करता है, मौजूदा लैटिन अमेरिकी ग्राहक आधार पहले खंड के अधिग्रहण की लागत घटाता है और वैश्विक डिज़ाइन की दाँव बाद में पहचान के पुनर्निर्माण की माँग किए बिना सुसंगतता बनाए रखती है। जहाँ यह असमता पलटती है, वह है Lead Bank पर निर्भरता — एक परिचालन परत जिसे Nu पूरी तरह नियंत्रित नहीं करता — और यह धारणा — जो अभी तक अमेरिकी बाज़ार में प्रमाणित नहीं है — कि ब्रांड का सौंदर्यबोध और व्यक्तित्व उस उपभोक्ता में वित्तीय विश्वास बना सकते हैं जिसका Nubank से पहले कभी संपर्क नहीं था। यही धारणा है जिसे आने वाले बारह महीने सिद्ध या सुधार करेंगे।