
Perché YouTube India non ha un problema di audience ma di schermo
India è il mercato a più rapida crescita nella storia di YouTube. È anche, probabilmente, il mercato più redditizio eppure più difficile che la piattaforma abbia mai costruito. Più di 960.000 posti di lavoro equivalenti a tempo pieno, un contributo stimato in ₹18.000 crore al PIL e più di 20.000 canali con oltre un milione di iscritti compongono un ecosistema di una scala che nessuna piattaforma video era mai riuscita ad assemblare in un mercato emergente. Eppure il creatore indiano medio guadagna una frazione di quanto guadagna il suo pari negli Stati Uniti o nel Regno Unito per lo stesso lavoro davanti alla stessa telecamera.
Il CPM — ciò che un inserzionista paga per ogni mille impressioni — è al centro di quella tensione. Stime provenienti da fonti di settore collocano il CPM medio indiano nell'intervallo tra $0,70 e $0,83, mentre in mercati come gli Stati Uniti o il Regno Unito quel numero può oscillare tra $10 e $25. Il divario non riflette una differenza nella qualità dei contenuti né nella dedizione dei creatori. Riflette qualcosa di più strutturale: lo schermo su cui quel contenuto viene consumato e il contesto pubblicitario che genera.
Fu proprio quell'argomento a essere articolato da Gunjan Soni, Country Vice President di YouTube India, in un'intervista pubblicata da The Economic Times il 29 settembre 2026. La sua tesi non era una promessa di aumento immediato. Era qualcosa di più preciso e, in un certo senso, più significativo: i CPM possono migliorare gradualmente se una quota maggiore di consumo migra verso la televisione connessa, dove le tariffe pubblicitarie sono più elevate. Quella condizione — lo schermo — è la variabile che l'intera industria aveva trattato per anni come un dettaglio logistico quando in realtà rappresenta l'argomento economico centrale.
Lo schermo cambia il contratto con l'inserzionista
Il modello pubblicitario di YouTube in India si è costruito sul mobile. Questo non fu un errore strategico: fu la diretta conseguenza di come India si connesse a internet. Lo smartphone fu il primo dispositivo dotato di schermo per centinaia di milioni di persone, e YouTube arrivò insieme a loro. Il risultato fu una base di audience enorme, con sessioni brevi, frammentate, su schermi piccoli e con un'alta sensibilità al prezzo tanto dal lato del consumatore quanto da quello dell'inserzionista.
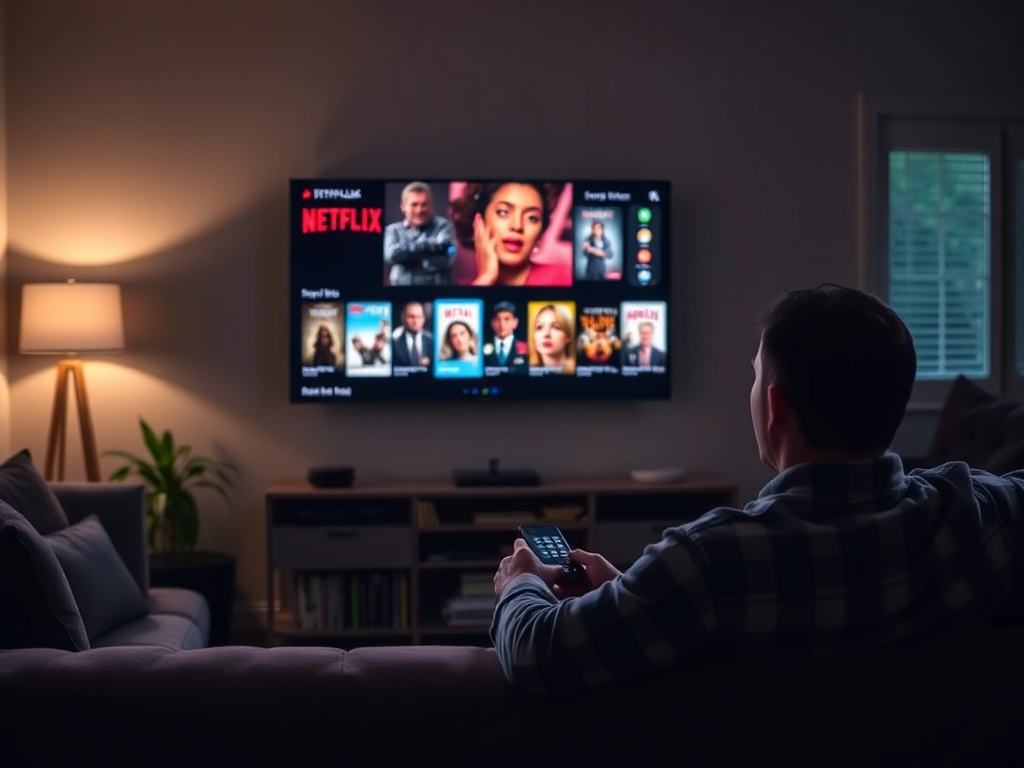
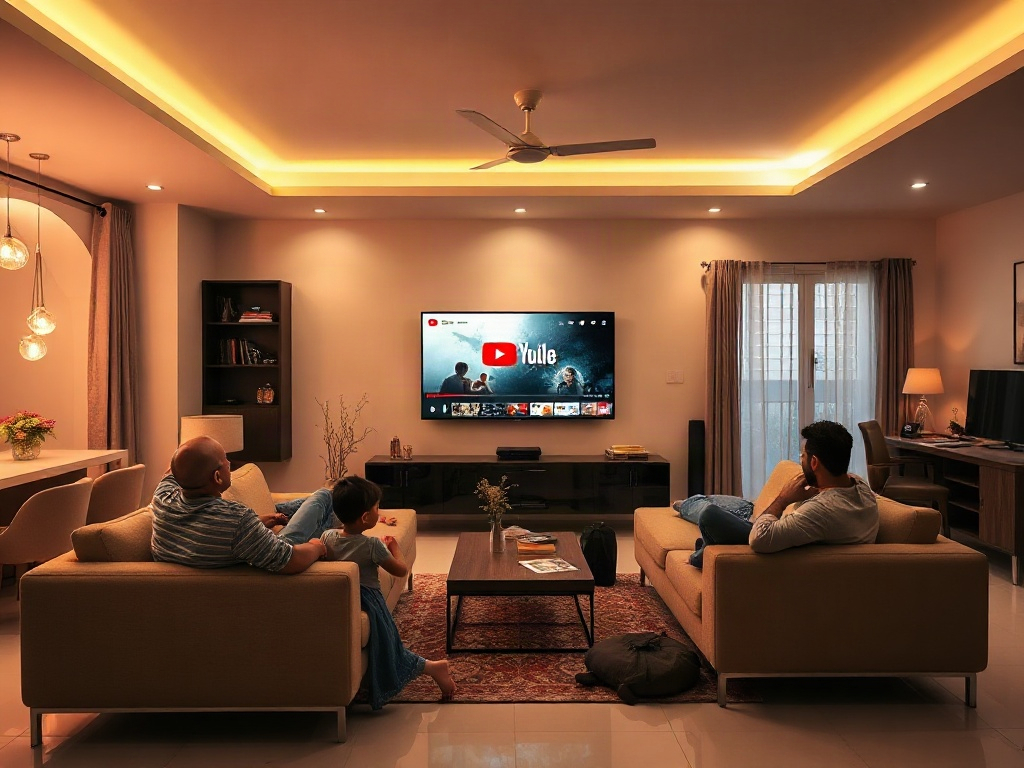
La televisione connessa — CTV, nel gergo del settore — rappresenta un contesto radicalmente diverso. Schermi grandi, sessioni più lunghe, ambienti domestici condivisi, contenuti consumati in modo più deliberato. Per un inserzionista che vuole costruire un brand, quello è un inventario video premium, non un'impressione in più in un feed infinito. E la differenza nella disponibilità a pagare è reale: lo stesso spot su uno schermo da 55 pollici in soggiorno genera un prezzo diverso rispetto allo stesso spot tra due video brevi su un telefono durante il tragitto verso il lavoro.
India sta attraversando quella transizione in tempo reale. Le stime del mercato CTV indiano mostrano un'espansione che, secondo la fonte e la definizione utilizzata, va dai ₹2.500 crore di spesa pubblicitaria nel 2025 a cifre che quasi quadruplicano quel numero a seconda dell'ampiezza del conteggio. La discrepanza tra le fonti rivela che non esiste ancora una metrica consolidata, ma la direzione del movimento è coerente: più famiglie, più investimenti, più rilevanza per i pianificatori media. Una proiezione indica che India potrebbe raggiungere i 60 milioni di famiglie con televisione connessa nel 2026, con tassi di crescita della spesa pubblicitaria proiettati al di sopra del 40% annuo.
Per YouTube, questo non è solo un'opportunità di distribuzione. È una riconfigurazione dell'argomento di prezzo che può presentare agli inserzionisti. Se una proporzione crescente del tempo di visione in India avviene su schermi di televisione connessa, l'inventario disponibile cambia natura. Ciò che oggi viene venduto come impressione a basso CPM su mobile può iniziare a competere con i budget video premium che in precedenza andavano esclusivamente ai canali lineari o alle piattaforme di streaming.
Il CPM è solo un tassello; gli altri si stanno già muovendo
Ciò che rivela anche l'intervista di Soni è che YouTube non sta aspettando che i CPM salgano prima di espandere la monetizzazione dei creatori. La piattaforma sta costruendo percorsi paralleli che non dipendono dal prezzo dell'inventario pubblicitario.
Il primo è il commercio affiliato transfrontaliero. Secondo il modello descritto, un creatore indiano può taggare prodotti venduti al di fuori dell'India e ricevere commissioni calcolate in tassi convertiti in dollari. Questo apre qualcosa di importante: disconnette il reddito del creatore dal CPM locale e lo ancora parzialmente all'economia di mercati con maggiore potere d'acquisto. Un creatore che recensisce tecnologia, moda o prodotti di nicchia può monetizzare le audience indiane con prodotti il cui prezzo di riferimento e i cui margini di commissione sono internazionali. La fonte non specifica i tassi di commissione, i mercati ammissibili né la quota di YouTube su quel flusso, ma la logica è chiara: ampliare l'universo di prodotti che un'audience indiana può attivare commercialmente.
Il secondo è il rafforzamento delle partnership di brand dirette come fonte di reddito strutturale, non complementare. Per anni, i brand hanno utilizzato i creatori come canale di distribuzione dei messaggi pubblicitari. Ciò che si sta osservando nell'industria a livello globale — e che il mercato indiano sta iniziando a replicare — è uno spostamento verso relazioni in cui il creatore non è il veicolo del messaggio bensì parte dell'argomento commerciale stesso. La fiducia che un creatore ha costruito con la propria audience nel corso degli anni ha un valore che nessun annuncio programmatico può replicare, e quel valore lo stanno quotando direttamente i brand, senza passare per l'asta dell'inventario.
Questo ha un'implicazione che merita essere sottolineata: più del 70% dei creatori che monetizzano su YouTube identifica la piattaforma come la propria principale fonte di reddito, secondo i dati del rapporto di impatto citato da molteplici fonti. Per quella maggioranza, qualsiasi variazione nel CPM, nell'algoritmo di raccomandazione o nella politica di monetizzazione ha conseguenze immediate sulle loro finanze personali. La diversificazione che YouTube sta promuovendo — affiliati, brand, abbonamenti — è anche una strategia di stabilizzazione per un ecosistema in cui i creatori più piccoli sono altamente vulnerabili a una singola variabile.
Ciò che il soggiorno ha fatto al mercato che nessuno stava guardando
C'è qualcosa che merita attenzione nella struttura di questo movimento: la condizione che lo rende possibile non è stata creata da YouTube. È stata creata dall'espansione dei televisori intelligenti a prezzi accessibili, dalla penetrazione delle connessioni a banda larga fissa e dal comportamento delle famiglie indiane che hanno cominciato a utilizzare YouTube sullo schermo più grande disponibile, non necessariamente per una decisione strategica coordinata ma per comodità.
YouTube è presente in quel soggiorno da anni in modo organico, senza aver progettato specificamente quel contesto. Ciò che Soni sta segnalando ora è che quel contesto esiste già a una scala sufficiente per giustificare un argomento pubblicitario diverso. Non è che YouTube costruirà il mercato CTV indiano. È che il mercato si è costruito con YouTube al suo interno, e la piattaforma sta iniziando a incassare il valore che quel posizionamento rappresenta.
Questo è diverso da una scommessa speculativa. È il riconoscimento che un'attrito storico — la mancanza di inventario premium nel video digitale per inserzionisti con grandi budget televisivi — viene eliminato non dall'ingegneria ma dall'adozione dell'hardware domestico. I pianificatori media che nel 2022 non riuscivano a giustificare un CPM televisivo per YouTube in India hanno ora, nel 2026, dati di copertura, contesto da soggiorno e formati di maggiore durata per costruire quell'argomento.
I dati disponibili collocano YouTube CTV come prima destinazione di spesa misurata tra le piattaforme di televisione connessa in India, davanti a JioHotstar CTV e Samsung CTV nei campioni analizzati da The Media Ant. Non sono cifre del mercato totale — sono misurazioni di un campione specifico — ma indicano una posizione già consolidata che altre piattaforme stanno ancora cercando di costruire.
Il reddito del creatore dipenderà da come si distribuisce il beneficio, non solo da come cresce
La domanda a cui l'analisi di Soni non risponde — e a cui nessuna fonte disponibile risponde — è come il beneficio del CPM più alto nel CTV fluisca verso il singolo creatore. La struttura di ripartizione dei ricavi di YouTube è nota nelle sue grandi linee: la piattaforma trattiene circa il 45% dei ricavi pubblicitari generati da un canale, e il creatore riceve il resto. Ma un CPM più alto non equivale a un RPM più alto per il creatore, perché l'RPM — ricavi per ogni mille visualizzazioni totali — dipende anche da quale proporzione del tempo di visione totale viene monetizzata e a quale prezzo.
Un creatore il cui pubblico guarda i suoi contenuti principalmente in CTV potrebbe beneficiarne in modo più diretto. Un creatore il cui pubblico è prevalentemente su mobile vedrà l'impatto diluito, anche se la piattaforma nel suo complesso migliora la sua media. La geografia del beneficio non è uniforme, e il racconto del creatore che guadagnerà di più perché i CPM del CTV sono alti necessita di questa sfumatura per non trasformarsi in una promessa più ampia di quanto il meccanismo possa sostenere.
Ciò che è chiaro è che YouTube sta operando in India con una logica di lungo termine che pochi avrebbero anticipato quando la piattaforma è arrivata nel mercato: costruire prima sulla scala, stabilire abitudini di consumo profondamente radicate, e poi trovare la via affinché quella scala generi rendimenti pubblicitari paragonabili a quelli dei mercati più maturi. Non fu la strategia dichiarata in nessun momento. Fu il risultato di una sequenza in cui l'adozione di massa precedette la redditività, e in cui il soggiorno si rivelò essere il ponte tra l'una e l'altra.
Il divario di CPM tra India e i mercati occidentali non si chiuderà per decreto né per una singola stagione di maggiori investimenti pubblicitari. Ma la direzione che il mercato sta prendendo — più famiglie connesse, più tempo su schermi grandi, più inserzionisti che necessitano di quell'inventario — è l'unica che potrebbe ridurlo in modo duraturo. E YouTube è arrivato in quel soggiorno prima di qualsiasi suo concorrente.