La banca più popolare del Brasile è arrivata negli Stati Uniti e il suo problema maggiore non è stato il regolatore
Quando Nubank ha iniziato a operare negli Stati Uniti nel settembre 2026 con il marchio Nu, il team aveva già affrontato mesi di lavoro regolatorio, trattative con una banca partner a Kansas City e la progettazione di un'architettura di prodotti per un mercato con regole completamente diverse da quelle del Brasile. Tutto ciò, secondo la cofondatrice Cristina Junqueira, è stata la parte gestibile. La parte più difficile è stata il marchio.
L'affermazione non è né modesta né retorica: è un segnale di dove risiede il problema strutturale più interessante di questa espansione. Nubank ha costruito in poco più di un decennio una base di oltre 140 milioni di clienti in Brasile, Messico e Colombia. In Brasile, quel numero rappresenta più della metà di tutti gli adulti del paese. Il suo colore viola è diventato sinonimo di banca digitale accessibile in America Latina. E quel successo è esattamente la fonte del problema che ora tenta di risolvere.
Quando gli attributi del marchio diventano attributi di categoria
Il viola nel fintech ha smesso di essere un segnale di differenziazione diversi anni fa. Arthur Foliard, direttore creativo esecutivo dell'agenzia Koto di New York, che ha progettato la nuova identità visiva di Nu, lo riassume senza mezzi termini: il colore è ovunque nel settore. Quella che fu una scelta cromatica intelligente nel 2013 — quando nessuna banca tradizionale si sarebbe mai arrischiata con quella tonalità — si è progressivamente diluita man mano che centinaia di concorrenti hanno adottato lo stesso segnale visivo per proiettare modernità e accessibilità.
Questo è uno schema riconoscibile nella storia del branding di categoria. Le aziende che definiscono il linguaggio visivo di un settore raccolgono il vantaggio del first-mover per un periodo limitato. Dopodiché, il mercato assorbe e replica quei codici. Quando l'imitatore numero venti adotta lo stesso colore, il pioniere non possiede più nulla di esclusivo nella mente del nuovo consumatore — quello che non ha mai vissuto la differenza originale.
Nubank è arrivata a quel punto. I suoi stessi dirigenti lo riconoscono. La decisione che hanno preso di fronte a quella diagnosi merita attenzione tecnica perché non è stata quella ovvia. Invece di abbandonare il viola e ridefinire la palette da zero — il che avrebbe significato sacrificare decenni di riconoscimento accumulato tra 140 milioni di clienti esistenti — hanno scelto di raffinare il trattamento del colore e di compensare la perdita di esclusività cromatica con un sistema di design più ampio: tipografia proprietaria, illustrazione con una personalità specifica, movimento e packaging fisico.
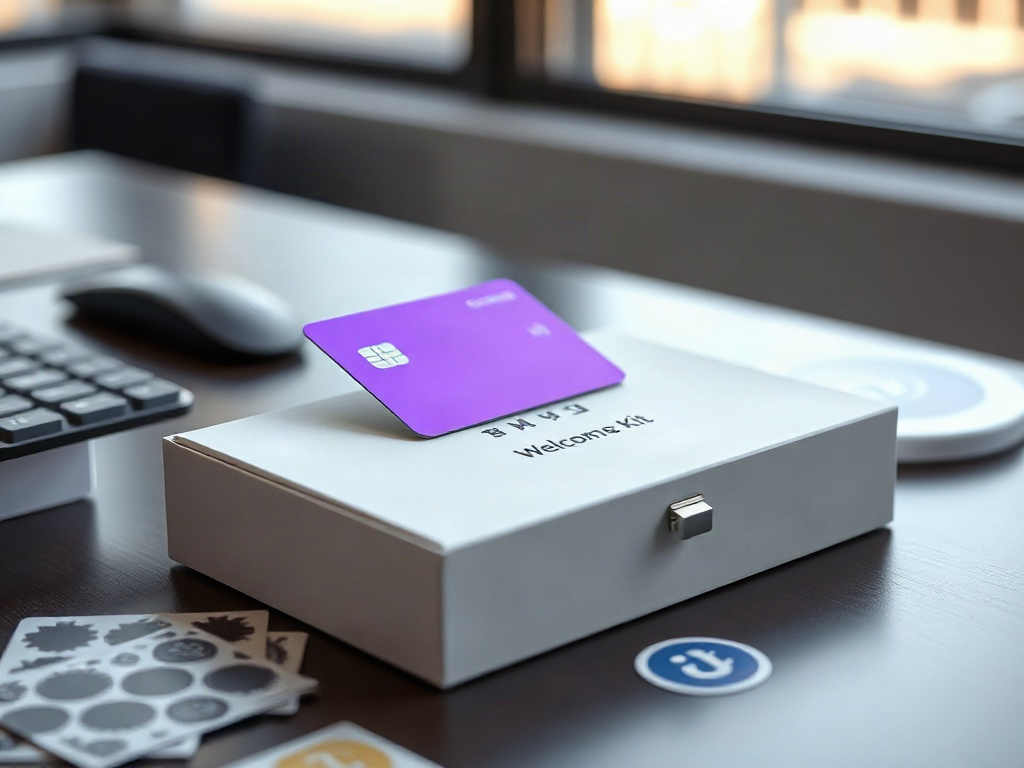
Il risultato è Nu Sans, una tipografia proprietaria progettata per funzionare sia come titolo espressivo sia come testo funzionale all'interno di un'applicazione mobile. A ciò si aggiunge un kit di benvenuto con carte metalliche, chiusura magnetica e adesivi — un oggetto fisico in un settore che da anni punta sulla smaterializzazione totale. La scelta ha una sua logica: in un mercato dove il conto bancario digitale è una commodity, l'esperienza di onboarding tangibile genera un momento memorabile che il processo di registrazione puramente digitale raramente riesce a creare.
Ciò che il team di Koto e Nubank ha cercato di fare — ed è qui che la decisione diventa strutturalmente interessante — è stato recuperare l'esclusività del marchio senza spostare l'asset più riconoscibile. Questo richiede un livello di esecuzione più elevato rispetto al semplice cambio di colore. Se la tipografia, il movimento e l'illustrazione non funzionano con sufficiente coerenza e presenza, l'intero sistema crolla su uno sfondo viola che nessuno riconosce come specificamente di Nu.
La struttura dietro il racconto dell'espansione
L'ingresso nel mercato statunitense ha una meccanica finanziaria che merita di essere letta con più distacco della narrativa sull'espansione globale.
Nu opera negli Stati Uniti attraverso Lead Bank, una banca con assicurazione FDIC con sede a Kansas City. Questo modello — noto nel settore come banking as a service o partner-bank — consente a Nubank di offrire prodotti regolamentati senza possedere ancora una propria licenza bancaria nel paese. Il prodotto iniziale include conti deposito con un rendimento giornaliero del 3,50% APY, trasferimenti senza commissioni e una carta di credito senza quota annuale con 1,5% di cashback illimitato.
Il CEO David Vélez ha articolato la tesi di crescita con una frase che ha circolato in diverse analisi del settore: un cliente statunitense può generare ricavi equivalenti a circa dieci clienti in Brasile. Se quella stima è anche solo approssimativamente corretta, giustifica un investimento significativo in acquisizione, anche con margini negativi nel breve periodo. L'azienda ha indicato di essere disposta ad assorbire fino a 100 punti base di pressione nel suo ratio di efficienza per finanziare l'espansione, il che secondo analisti citati da media specializzati potrebbe rappresentare tra 200 e 300 milioni di dollari.
Il mercato target identificato dal team dirigenziale è composto da 100-150 milioni di consumatori statunitensi non bancarizzati o sotto-bancarizzati. È un numero importante. Quello che i dati disponibili non specificano con precisione è quale frazione di quel segmento possa essere conquistata da una banca digitale straniera, priva di presenza fisica, senza storia creditizia nel paese e senza il tessuto di riferimenti culturali che ha costruito il marchio in Brasile.
Nubank dispone tuttavia di un punto di ingresso non trascurabile: si stima che tra 4 e 5 milioni dei suoi clienti latinoamericani già utilizzino l'applicazione o effettuino acquisti negli Stati Uniti con regolarità. Quella base non ha bisogno di scoprire il marchio. Ha già un comportamento finanziario attivo con Nu al di fuori del proprio paese d'origine. Convertirli in utenti di prodotti statunitensi — con conto locale, carta e rendimento — è un'operazione di ampliamento della relazione, non di acquisizione a freddo.
L'accordo con Lead Bank non è solo una soluzione di compliance. È la differenza tra poter operare oggi o attendere anni. La richiesta di licenza bancaria autonoma presso i regolatori federali — l'Office of the Comptroller of the Currency, la Federal Reserve e la FDIC — è ancora in corso. Fonti del settore riportano che Nubank ha ricevuto un'approvazione condizionale nel 2026, con aspettative di operare come banca autonoma nella prima metà del 2027. Fino a quel momento, la dipendenza da Lead Bank introduce uno strato di rischio operativo che i modelli di espansione diretta non presentano: se il rapporto con la banca partner si complica — per ragioni regolamentari, commerciali o di capacità — l'attività negli Stati Uniti rimane esposta in un modo che Nubank stessa non può risolvere unilateralmente.
Il problema di dimostrare che il marchio viaggia bene
La decisione di non americanizzare l'identità di Nu è esplicita e deliberata. Foliard lo ha descritto in termini diretti: volevano che il risultato si sentisse globale, non adattato al mercato locale. Le illustrazioni sono ottimiste e capricciose. L'animazione ha ritmo e personalità. La palette secondaria introduce variazione senza abbandonare il viola come elemento cardine.
Questa scelta ha un merito strategico almeno in due dimensioni. La prima è la coerenza: un marchio che cambia faccia tra i mercati genera attriti di riconoscimento per i clienti che operano in entrambi i contesti — esattamente il segmento di 4-5 milioni di utenti latinoamericani che già usano Nu negli Stati Uniti. La seconda è il posizionamento: in un mercato dove le banche digitali statunitensi competono tra loro sugli stessi attributi di semplicità e tecnologia, un'estetica con radici diverse può funzionare come segnale di differenziazione per origine, non per categoria.
Il rischio di quella decisione è ugualmente chiaro. Il consumatore statunitense che non conosce Nubank e non ha alcun legame con l'America Latina non dispone di alcun riferimento culturale che attivi il sistema di segnali del marchio. Per quell'utente, Nu è una nuova banca digitale con colori vivaci e animazioni amichevoli — esattamente la descrizione che potrebbe applicarsi a una dozzina di concorrenti. Il lavoro di costruzione del significato deve essere fatto da zero, e l'azienda ha dichiarato esplicitamente che il suo maggiore investimento di marketing non sono gli accordi di naming rights — lo stadio dell'Inter Miami, l'associazione con il team Mercedes di Formula 1 — ma il prodotto e il supporto al cliente.
Questa è una posizione coerente con il modello che ha funzionato in Brasile, dove la crescita è stata prevalentemente organica e basata sul passaparola. Il problema è che il mercato statunitense della banca digitale presenta concorrenti con anni di vantaggio nell'acquisizione, con basi di utenti consolidate e con il capitale per sostenere tassi di acquisizione aggressivi. Chime, con circa 9,5 milioni di utenti attivi, ha già percorso il cammino che Nu sta iniziando. Revolut, con oltre 80 milioni di clienti globali, è anch'essa in procinto di ottenere la propria licenza bancaria nel paese.
La scommessa di Nu non è conquistare il mercato di massa statunitense nel breve periodo. È stabilire una base operativa con clienti ad alta affinità — la diaspora latinoamericana con esigenze di pagamenti transfrontalieri, consumatori sotto-serviti che già utilizzano prodotti digitali — mentre il processo di licensing avanza e il sistema di marchio accumula riconoscimento.
Ciò che il redesign rivela sulla maturità del modello
Un redesign di marchio al momento dell'ingresso in un nuovo mercato è, tecnicamente, una scommessa costosa. Le risorse di design, produzione e implementazione si concentrano in un momento in cui l'azienda non ha ancora ricavi in quel mercato e in cui ogni punto di attenzione dovrebbe essere concentrato sull'operatività. Il fatto che Nubank abbia scelto di farlo ora — e non tra due o tre anni, quando avrà già massa critica negli Stati Uniti — dice qualcosa su come il team dirigenziale intenda la sequenza della crescita.
La logica dietro quella sequenza è difensiva: se si entra in un nuovo mercato con un'identità già in fase di diluizione nel proprio mercato d'origine, il problema non si risolve da solo con il tempo. Si amplifica. Ogni concorrente che adotta un viola simile negli Stati Uniti riduce il lavoro che il marchio Nu deve compiere per distinguersi. Il costo dell'attesa è progressivamente più alto.
Ciò che la decisione rivela è anche che Nubank è consapevole del fatto che il suo vantaggio competitivo non risiede unicamente nella tecnologia né nel prezzo. In un mercato dove il rendimento del 3,50% APY può essere eguagliato o superato da altri operatori, dove il cashback dell'1,5% è una proposta di valore standard e dove la gratuità dei trasferimenti è sempre più comune, la differenziazione deve provenire da altrove. Il design, l'esperienza di onboarding e la personalità del marchio sono la scommessa per costruire quella distanza in un mercato dove gli attributi funzionali convergono rapidamente.
Il punto di fragilità che questa analisi identifica non risiede nella qualità del redesign in sé. Sta nell'assunto che un sistema di marchio — per quanto coerente e ben eseguito — possa portare il peso della differenziazione in un mercato dove l'azienda non ha storia, non ha una rete di referenze matura e opera temporaneamente come marchio su infrastruttura altrui. Il viola raffinato e Nu Sans sono strumenti necessari. Da soli non sono sufficienti.
La qualità strutturale del rischio che Nu si sta assumendo nella sua espansione statunitense è asimmetrica nel senso giusto: il modello partner-bank limita l'esposizione regolamentare iniziale, la base di clienti latinoamericani esistenti riduce il costo di acquisizione del primo segmento e la scommessa del design globale preserva la coerenza senza richiedere una successiva ricostruzione dell'identità. Dove l'asimmetria si inverte è nella dipendenza da Lead Bank come strato operativo che Nu non controlla completamente, e nell'assunto — ancora da validare nel mercato statunitense — che l'estetica e la personalità del marchio possano costruire fiducia finanziaria in un consumatore che non ha mai avuto un contatto precedente con Nubank. È quell'assunto che i prossimi dodici mesi dovranno dimostrare o correggere.