Eclipse Energy converte pozzi esauriti in fabbriche di idrogeno a basso costo
Produrre idrogeno pulito a 0,56 dollari al chilogrammo sembra una promessa troppo bella per il momento che attraversa il settore energetico. Per inquadrare il dato: l'idrogeno verde prodotto tramite elettrolisi costa tra quattro e sette volte di più. L'idrogeno convenzionale, derivato dal gas naturale, costa almeno il triplo. Se Eclipse Energy riesce a dimostrare che le sue cifre sono reali al di là di un progetto pilota di trenta giorni nel Permiano del Texas, non ci troveremmo di fronte a un'ottimizzazione marginale del mercato dell'idrogeno. Ci troveremmo di fronte a un riordinamento completo della sua struttura dei costi.
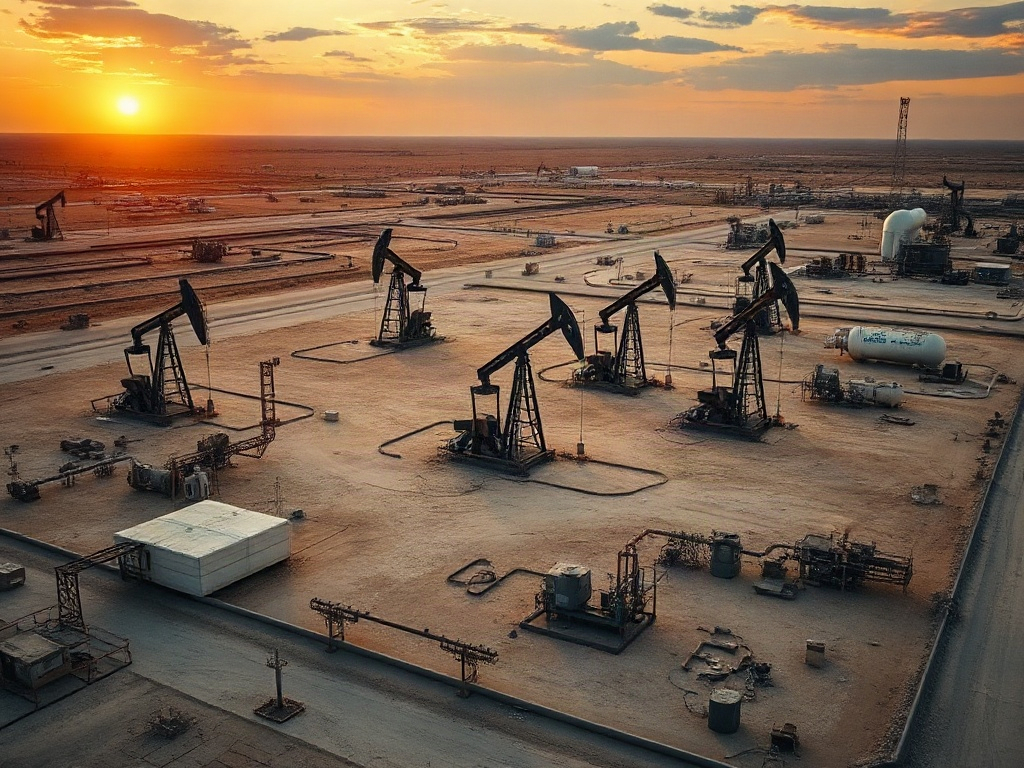
La società, con sede a Houston, ha annunciato nel novembre 2026 la conclusione di un pilota in un giacimento carbonatico fratturato naturalmente nel West Texas. Per trenta giorni consecutivi ha generato idrogeno mediante un processo di bio-stimolazione subsuperficiale: ha iniettato una miscela proprietaria di microrganismi in un pozzo del campo, i microrganismi hanno metabolizzato il petrolio residuo intrappolato nella roccia, e l'idrogeno prodotto è migrato attraverso il giacimento fino a essere recuperato in un secondo pozzo situato a circa 180 metri di distanza. I gas prodotti sono stati trattati negli impianti esistenti del campo e venduti insieme al gas naturale. Il pilota ha fatto seguito a una prova preliminare di scala minore in California nel 2025, ma secondo la stessa azienda le condizioni geologiche e chimiche del Permiano hanno rappresentato una sfida tecnica significativamente maggiore.
Weatherford International ha fornito supporto operativo in campo. Una società di consulenza ingegneristica energetica ha elaborato la proiezione dei costi a scala. Questi due nomi non sono decorativi: sono segnali che Eclipse ha costruito un supporto tecnico e industriale prima di pubblicare i risultati.
Il patrimonio nascosto nei campi in declino
L'architettura commerciale di Eclipse si fonda su una premessa che il settore petrolifero conosce bene ma che raramente è riuscito a monetizzare diversamente: i campi maturi contengono circa il 60% del petrolio originariamente in situ che non è mai stato estratto in modo economico. Quel idrocarburo residuo non è scomparso. È ancora lì, intrappolato nella roccia, inaccessibile con le tecnologie convenzionali di produzione. Per Eclipse, quell'inventario non è un problema geologico. È materia prima.
Il CEO dell'azienda, Prabhdeep Singh Sekhon, proviene dall'industria petrolifera e del gas. Ciò è rilevante perché il modello di Eclipse non richiede di convincere gli operatori di campi maturi ad abbandonare ciò che già conoscono. Propone loro qualcosa di diverso: trasformare un asset che si sta convertendo in passività in una fonte di reddito estesa per un periodo compreso tra dieci e vent'anni. I pozzi sono già perforati. Gli impianti di superficie sono già installati. I diritti di passaggio e i sistemi di raccolta del gas esistono già. Il capitale immobilizzato in quella infrastruttura è stato sborsato anni fa da un altro operatore. Eclipse non deve pagarlo; deve solo usarlo.
Questa architettura dei costi spiega in buona parte la proiezione di 0,56 dollari al chilogrammo. Non è che il processo biologico sia intrinsecamente economico. È che il modello trasferisce gran parte del costo in conto capitale verso asset già ammortizzati nei libri contabili di un'altra impresa. La domanda che questa logica genera non è se il numero sia allettante. La domanda è se il trasferimento di valore tra Eclipse e gli operatori di campi maturi possa essere strutturato in modo che entrambe le parti catturino un margine sufficiente a giustificare il progetto.
Depinder Sandhu, vicepresidente esecutivo e direttore commerciale di Weatherford, ha dichiarato pubblicamente che la tecnologia permette di convertire un costo futuro di abbandono in un ricavo presente. Quella frase descrive esattamente l'allineamento tra Eclipse e il suo segmento target: operatori che, senza questa alternativa, dovrebbero sostenere costi di sigillatura e di conformità ambientale senza alcun flusso di cassa compensativo. Per questi operatori, la soglia di adozione è concettualmente bassa. L'ostacolo non è in prima istanza economico. È regolatorio e tecnico.
Dove finisce il pilota e dove inizia il modello di business
Trenta giorni di produzione continua di idrogeno nel Permiano è un risultato che merita attenzione. È anche esattamente il punto in cui un'analisi onesta deve fermarsi a separare ciò che il pilota ha dimostrato da ciò che non ha ancora dimostrato.
Il pilota ha stabilito che i microrganismi possono generare idrogeno in condizioni geologiche e chimiche impegnative, che tale idrogeno può migrare attraverso il giacimento fino a un pozzo offset, e che la produzione può mantenersi in maniera continua per almeno un mese. Non è poco. Per un processo che combina microbiologia, ingegneria di giacimento e logistica del gas in campo, trenta giorni di operatività senza interruzioni hanno un valore tecnico genuino.
Ciò che il pilota non ha stabilito è ugualmente rilevante per qualsiasi analisi strutturale del modello. Non sono stati pubblicati i volumi di produzione giornalieri. Non è stata fornita un'intensità di carbonio verificata che consenta di stabilire se l'idrogeno prodotto soddisfi le soglie che lo classificherebbero come "pulito" ai sensi dei quadri normativi vigenti. Il processo di bio-stimolazione genera anche anidride carbonica; Eclipse indica che parte di quella CO₂ rimane nel sottosuolo e che le emissioni possono essere catturate, ma senza un tasso di cattura verificato e senza un'analisi del ciclo di vita completa, l'etichetta "pulito" rimane un'affermazione in attesa di validazione, non un fatto accertato.
Geoffrey Ellis, ricercatore che ha studiato l'idrogeno geologico presso il Servizio Geologico degli Stati Uniti e attualmente all'Università di Stanford, ha riconosciuto l'enorme potenziale della risorsa e al tempo stesso ha avvertito che scalare la tecnologia potrebbe risultare difficile. Quella tensione tra potenziale della risorsa e complessità di scala è esattamente il nodo strutturale che Eclipse dovrà sciogliere prima che la proiezione dei costi passi dall'essere una stima ingegneristica a un risultato operativo.
Il percorso verso quella scala ha almeno quattro condizioni che non si risolveranno simultaneamente. In primo luogo, la stabilità della produzione: una cosa è che i microrganismi generino idrogeno per trenta giorni; un'altra è che lo facciano con portate prevedibili per dieci o vent'anni mentre la materia prima idrocarburica nel giacimento si esaurisce progressivamente. In secondo luogo, la portabilità geologica: il pilota è avvenuto in un carbonato fratturato naturalmente nel Permiano. Le caratteristiche di quel serbatoio non sono universali. Ogni campo maturo avrà il proprio profilo di temperatura, pressione, salinità e composizione microbica iniziale, e non c'è garanzia che la miscela proprietaria di microrganismi di Eclipse produca gli stessi risultati in condizioni diverse. In terzo luogo, il quadro regolatorio: Sandhu ha sottolineato che la tecnologia funziona meglio nei pozzi che non sono ancora stati sigillati, il che crea una pressione temporale e una necessità di certezza giuridica sulla riconversione dei pozzi petroliferi in impianti di produzione di idrogeno. In quarto luogo, la contabilità del carbonio: se l'anidride carbonica generata nel sottosuolo non viene catturata con permanenza verificabile, il profilo emissivo del processo potrebbe complicare l'accesso agli incentivi di politica energetica che oggi sono legati all'intensità di carbonio dell'idrogeno prodotto.
Il mercato che Eclipse sceglie di servire, e quello che lascia fuori
Uno dei segnali più rivelatori della maturità strutturale di un modello emergente è la chiarezza con cui sceglie il proprio segmento iniziale. Eclipse, secondo le dichiarazioni del suo CEO, sta valutando applicazioni nel calore industriale, nel trasporto pesante, negli input chimici e nella generazione elettrica. Sta anche stringendo alleanze con sviluppatori di data center che cercano fonti di energia ferma collocate vicino alle loro installazioni.
Questo ventaglio è ampio. Troppo ampio per essere un segnale di posizionamento maturo. In questa fase, sembra più una dimostrazione che il mercato potenziale esiste in più settori che una decisione chiara su quale di questi settori possa assorbire idrogeno a scala commerciale nell'orizzonte di due o tre anni che Eclipse si è data per il suo primo progetto commerciale.
Il caso più netto per Eclipse non sta, necessariamente, nel competere frontalmente con l'idrogeno verde in applicazioni industriali consolidate. Sta in un segmento più specifico: operatori di campi maturi con pozzi non ancora sigillati, prossimi a infrastrutture del gas esistenti, e con visibilità sui costi futuri di abbandono. Per quel segmento, Eclipse non compete con l'idrogeno verde né con l'idrogeno blu. Compete con il costo di non fare nulla con un asset che si sta trasformando in obbligo.
Questa distinzione cambia completamente la geometria competitiva. Il prezzo di 0,56 dollari al chilogrammo non ha bisogno di essere verificato perché un operatore di campo maturo trovi attraente la conversazione. La soglia di ingresso è più bassa che per un acquirente industriale di idrogeno che già dispone di opzioni consolidate. E ciò suggerisce che il percorso verso il primo progetto commerciale potrebbe essere più breve di quanto sembri, se Eclipse concentra le proprie risorse su quel segmento invece di disperderle in cinque mercati contemporaneamente.
La concentrazione risolverebbe anche qualcosa che la dispersione attuale non risolve: la necessità di dimostrare produzione sostenuta, intensità di carbonio verificata ed economia di progetto a un solo tipo di cliente, in condizioni ripetibili, prima di tentare di servire tutti gli altri. I modelli di business che cercano di validare più segmenti contemporaneamente generalmente finiscono senza aver validato nessuno in modo sufficientemente approfondito da attrarre capitali di progetto su scala.
Ciò che il pilota rivela sul momento dell'analisi
Eclipse Energy è arrivata al novembre 2026 con un risultato tecnico che merita di essere preso sul serio e con una tesi economica che merita di essere esaminata con precisione prima di essere adottata. Il pilota ha dimostrato che il processo funziona in condizioni impegnative. Non ha dimostrato che funziona a scala commerciale, che il profilo di carbonio soddisfa gli standard regolatori vigenti, né che la proiezione dei costi sopravvive alla complessità di un progetto decennale o ventennale in giacimenti con caratteristiche diverse da quelle del Permiano.
Quella distanza tra ciò che è già avvenuto e ciò che deve ancora avvenire non invalida la scommessa. La invalida solo se viene confusa con una promessa già mantenuta. L'orizzonte di due o tre anni verso un progetto commerciale è ambizioso ma non irragionevole se l'azienda riesce a concentrare la propria strategia di validazione nel segmento in cui l'allineamento tra proposta e cliente è più diretto. La combinazione di Weatherford come partner operativo e di una società di consulenza ingegneristica energetica di rilievo come validatore tecnico fornisce a Eclipse accesso a credibilità industriale prima ancora di avere risultati commerciali. Questo è un asset strategico che poche startup in questo spazio possiedono contemporaneamente.
Ciò che l'analisi non riesce ancora a chiudere con piena certezza è la domanda più importante: se la biologia di giacimento possa produrre idrogeno con la consistenza, il volume e l'intensità di carbonio sufficienti a fare di questo un modello replicabile, oppure se ogni campo maturo presenti variabili così diverse che il costo di caratterizzazione e di adeguamento per ogni progetto finisca per erodere il vantaggio di costo che rende attraente la tesi in primo luogo. Questa incertezza non è un difetto del modello. È il luogo onesto in cui si trova l'analisi in questo momento, e nominarla con precisione è più utile che forzare una conclusione che i dati disponibili non sostengono ancora.