كارلسبرغ الهند توسّعت في حصتها السوقية لكنها ربحت أقل مما يبدو
ثمة رواية مبسّطة لهذه القصة، ورواية أخرى تستحق السرد. الرواية المبسّطة تقول إن كارلسبرغ الهند مرّت بعام متذبذب: انخفضت إيراداتها بنسبة 2.3%، غير أن أرباحها ارتفعت بنسبة 22.1%. أما الرواية التي تستحق السرد فتقول إن شركة تخمير دانية أثبتت للتو، في أحد أكثر الأسواق تعقيداً في العالم، أن حجم المبيعات والإيرادات قد يتحركان في اتجاهين متعاكسين دون أن يكشف أيٌّ منهما بمفرده عن مدى جودة الأداء التشغيلي.
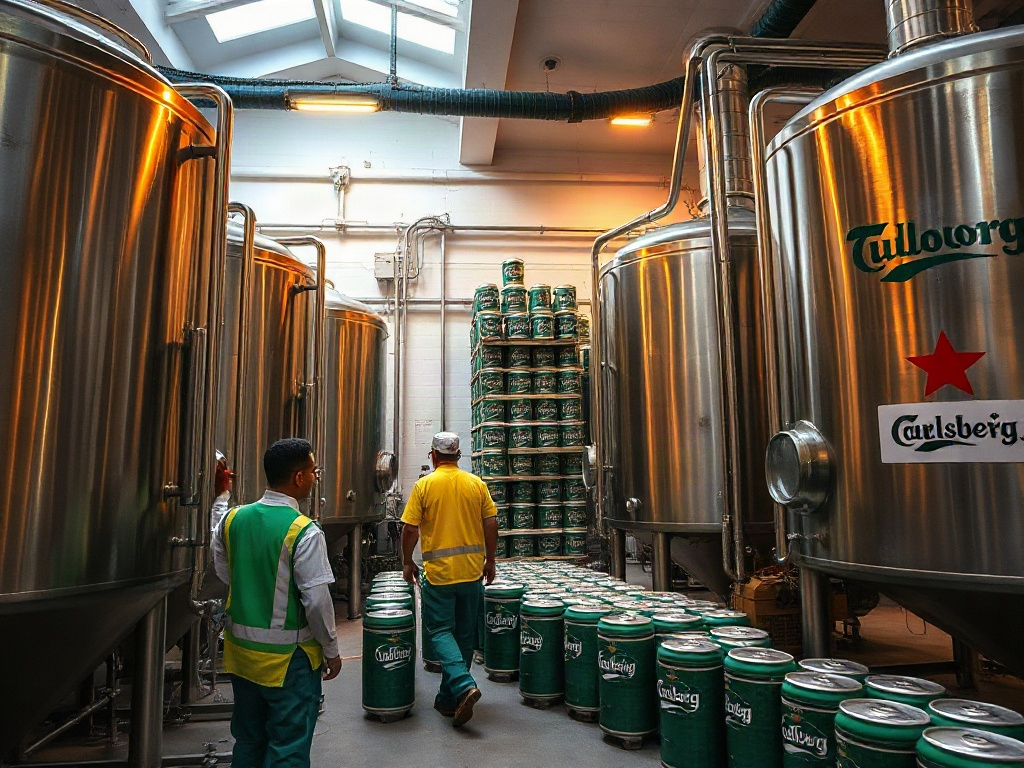
في السنة المالية المنتهية في مارس 2026، أعلنت كارلسبرغ الهند عن إيرادات إجمالية بلغت 8,814.96 كرور روبية، مقارنةً بـ9,018.18 كرور روبية في العام السابق. وفي الوقت ذاته، ارتفع صافي ربحها بصورة ملحوظة ليبلغ 534.51 كرور روبية، متجاوزاً بذلك 413 كرور روبية التي أعلنتها شركة يونايتد بريوريز التي تظل المتصدرة المطلقة للسوق من حيث الحجم. وارتفعت الحصة السوقية لكارلسبرغ من 14.6% إلى 16.2%. والشركة التي عملت لسنوات طويلة بوصفها شركة خاصة، أتمّت تحوّلها إلى شركة مساهمة عامة في مايو 2026، في اتجاه نحو طرح عام أولي مقدَّرة قيمته بـ700 مليون دولار.
تلك هي الحقائق. غير أن ما تعجز عن قوله وحدها هو ما إذا كان هذا العام يمثّل بداية مسار راسخ، أم أنه مجرد الصورة الأكثر إشراقاً لمسيرة لا تزال تعتريها تصدعات بالغة الأهمية.
ما يكشفه هامش الربح عن القرارات الحقيقية
إن تراجع الإيرادات في مقابل ارتفاع صافي الربح ليس شذوذاً محاسبياً، بل هو إشارة إلى تغيّر في التركيب. حين تبيع شركة ما أقل من حيث حجم الفوترة لكنها تكسب أكثر، فثمة ثلاثة تفسيرات محتملة، ونادراً ما يكون أحدها وحده الكافي. التفسير الأول: تحسّن مزيج المنتجات بتحويل المبيعات نحو منتجات ذات هامش ربح وحدوي أعلى. الثاني: خفض التكاليف التشغيلية، سواء في اللوجستيات أو التصنيع أو الهيكل المؤسسي. الثالث: تحسّن إدارة رأس المال العامل بتحرير سيولة كانت محتجزة في المخزون أو الذمم المدينة. وقد أشارت كارلسبرغ الهند إلى الأسباب الثلاثة في تقرير مجلس الإدارة، دون أن تُحدّد أي منها بأرقام. وكون تقرير الشركة ذاتها لا يفصّل هذه الأرقام ليس خطأ في التواصل، بل هو قرار متعمّد.
ما هو واضح أن صافي ربح كارلسبرغ الهند تجاوز نظيره لدى يونايتد بريوريز، رغم أن حصتها السوقية تقل عن ثلث حصة الشركة الرائدة. ولا يحدث هذا بالصدفة في سوق تتسم صناعة التخمير فيه بهذا القدر من التعقيد التنظيمي، إذ تملك كل ولاية نظامها الخاص للضرائب الانتقائية وقيودها الخاصة على التوزيع وقنوات البيع المرخّصة الخاصة بها. أن تُحقق ربحية أعلى من رائد السوق في هذه البيئة يعني أن الشركة اتخذت قرارات بالغة التحديد بشأن الساحات التي تختار المنافسة فيها، وأسلوب خوضها، وفوق كل ذلك، ما تختار الابتعاد عنه.
يستحق التحسّن في إدارة رأس المال العامل الذي أشار إليه المديرون اهتماماً خاصاً. في صناعة التخمير الهندية، حيث يتسم التوزيع بالتشتت وتفرض قنوات توزيع الولايات شروط سداد مختلفة في كل اختصاص قضائي، فإن تقليص دورة تحويل النقد يؤثر تأثيراً مباشراً في الربحية. ليس ثمة تساوٍ بين امتلاك ربح بقيمة 534 كرور روبية مع تدفق نقدي انسيابي وبين الحصول على الرقم ذاته محتجزاً في ذمم مدينة لموزعين تابعين للولايات يدفعون خلال تسعين أو مئة وعشرين يوماً. إن إشارة كارلسبرغ إلى هذا المتغير بوصفه عاملاً في التحسّن تدل على أن ثمة عملاً حقيقياً في الهندسة المالية، لا مجرد عام موات من جانب الطلب.
إغراء أرقام الحصة السوقية ولماذا لا تكتفي الأرقام بنفسها
القفزة من 14.6% إلى 16.2% في الحصة السوقية خلال عام واحد أمر لافت. فمن الناحية النسبية، يمثّل ذلك نمواً يقارب 11 نقطة مئوية على القاعدة السابقة. وفي سوق نما وفق تقديرات الصناعة بنحو 12% في النصف الأول من عام 2026، فإن اكتساب حصة سوقية يعني أن الشركة نمت بصورة متواصلة فوق معدل نمو السوق. وهذا إنجاز تشغيلي حقيقي، لا أثر إحصائي مصطنع.
بيد أن ثمة توتراً لا تُزيله البشائر الجيدة: إذا نمت الأحجام وارتفعت الحصة السوقية، فلا ينبغي أن تكون الإيرادات قد تراجعت. التوفيق المنطقي الوحيد هو أن نمو الحجم تحقق في شرائح ذات أسعار أدنى، عبر اعتماد أكبر على قنوات ذات سعر بيع أقل للموزع، أو أن ثمة انكماشاً في بند "إيرادات أخرى" يُخفض الإجمالي المُبلَّغ عنه دون أن يؤثر في النشاط التشغيلي الجوهري. وقد تراجعت إيرادات العمليات إلى 8,708.8 كرور روبية، وهي المقياس الأنقى لنشاط بيع الجعة. أما الفجوة مع الإيرادات الإجمالية البالغة 8,814.96 كرور روبية فتعكس إيرادات أخرى لا تُفصّلها التقارير المتاحة.
هذا التباين بين الحجم والفوترة هو البيان الذي ينبغي لأي مستثمر أن يطالب بتفسيره قبل تقييم الشركة تمهيداً لطرحها العام. ذلك أنه إذا كان اكتساب الحصة السوقية تحقق جزئياً على حساب متوسط السعر لكل وحدة، فإن نموذج النمو يصطدم بحدٍّ هيكلي لا يُحَلّ بمزيد من علامة تيوبورغ على الرفوف. فمزيج المنتجات لا يقل أهمية عن الحجم الكلي، وكارلسبرغ الهند لم تنشر بعد تفصيل الحجم حسب العلامة التجارية أو شريحة السعر.
هذا ليس اتهاماً؛ إنه السؤال الذي سيطرحه السوق حين تقدّم نشرة الإصدار. وجودة الإجابة التي ستقدّمها ستحدد ما إذا كان الطريق نحو الـ700 مليون دولار سيكون سلساً أم متوتراً.
هندسة الطرح العام الأولي وما ينطوي عليه من متغيرات أكثر مما يبدو
لم يكن تحوّل كارلسبرغ الهند إلى شركة مساهمة عامة في مايو 2026 إجراءً إدارياً روتينياً، بل كان إشارة نية لا رجعة فيها. حين تُقدم شركة ما على هذه الخطوة، تتحمّل التزامات الشفافية والحوكمة وإعداد التقارير التي تغيّر طبيعة الإدارة جذرياً. يتوقف المديرون التنفيذيون عن العمل نحو الشركة الأم حصراً، ويبدأون في العمل في مواجهة مساهمين من القطاع العام ومحللين في أسواق الأسهم وجهات تنظيمية لأسواق المال. وذلك يُعيد صياغة الحوافز الداخلية بعمق.
السياق لا يُسعف تماماً. تُظهر نتائج السنة المالية 2026 إيرادات في تراجع، مما يُعقّد الرواية الإيجابية عن النمو التي يحتاجها أي طرح للأسهم. سيرى المستثمر المؤسسي الذي يدرس نشرة الإصدار: صافي ربح متين، وحصة سوقية في توسع، وإدارة رأس مال عامل محسّنة، لكنه سيرى أيضاً إيرادات في تراجع ربما يصبح سنة ثانية متتالية إذا استمرت الاتجاهات. وسيتوقف المضاعف الذي ستُقيَّم به الشركة على ما إذا كان السوق يرى في نمو الحجم مؤشراً متقدماً للإيرادات المستقبلية، أم أن تراجع الإيرادات هو الإشارة الحقيقية إلى أن النموذج يعاني من احتكاكات لا يحلّها الحجم.
ثمة عنصر إضافي لا يمكن إهماله: مصنع ألوار، الذي تداولت تقارير أمراً بإغلاقه بسبب مخالفات بيئية. هذا النوع من المخاطر التشغيلية في سياق الاستعداد للطرح العام ليس مجرد إشكالية تنظيمية، بل هو متغير في التقييم، لأنه يُدخل قدراً من عدم اليقين بشأن الطاقة الإنتاجية المتاحة وسجل الشركة في الامتثال التنظيمي. وأسواق المال تخصم عدم اليقين قبل تحديد السعر، لا بعده.
لن يكون الطرح العام الأولي لكارلسبرغ الهند أمراً يسيراً، ليس لأن الشركة في وضع سيئ، بل لأن السوق سيقرأ الأرقام ذاتها بأقل بكثير من السخاء الذي تتسم به تقارير مجلس الإدارة. الربح القياسي حقيقي. وتحسّن الحصة السوقية حقيقي كذلك. لكن تراجع الإيرادات في عام شهد فيه السوق نمواً بنسبة 12% إشارة تستدعي تفسيراً دقيقاً، لا سرديةً مفادها "نمو صحي وتركيز على الربحية". المستثمرون المؤسسيون يميّزون بين الأمرين تمييزاً جليّاً.
ما اختارت كارلسبرغ ألّا تكونه في الهند، ولماذا يُمثّل هذا الاستراتيجية الحقيقية
تعمل كارلسبرغ الهند بعلامتين تجاريتين محوريتين هما تيوبورغ وكارلسبرغ، وقد اختارت عدم تشتيت محفظتها في شرائح سعرية متعددة في آنٍ واحد. في سوق يشتد فيه الإغراء بالتواجد في جميع الشرائح السعرية، فإن هذا الانضباط له تكلفة ظاهرة: حجم إجمالي أدنى مما كان يمكن بلوغه بمحفظة منتجات أوسع. لكن له أيضاً مكسباً أقل ظهوراً: اتساق تشغيلي أعلى، وإدارة أفضل لتعقيد التوزيع، وموقع علامة تجارية أكثر وضوحاً.
هذا التخلي الطوعي هو ما يُضفي المنطق على أرقام الربحية. لا تحتاج كارلسبرغ إلى التفوق على يونايتد بريوريز في الحجم كي تتفوق عليها في الربحية. تحتاج إلى مزيج منتجات أفضل، وهيكل تكاليف أخف وطأة، وإدارة أكفأ لرأس المال العامل. وفي السنة المالية 2026، يبدو أنها نجحت في ذلك. غير أن البنية التي أتاحت هذا الإنجاز لا يمكنها التوسّع إلى ما لا نهاية. ومع سعي كارلسبرغ نحو الحصول على حصة سوقية تبلغ 20% أو أكثر، ستواجه قراراً مصيرياً: هل تحافظ على انضباط المحفظة الذي أتاح لها هذه الهوامش، أم تبدأ في المنافسة في شرائح تنهك الربحية مقابل مكاسب في الحجم؟
تلك هي التوتر الاستراتيجي الحقيقي الكامن خلف السنة المالية 2026 لكارلسبرغ الهند. ليست المسألة ما إذا كانت الأرقام جيدة أم سيئة. المسألة هي ما إذا كانت الشركة قادرة على الإبقاء على الاتساق في خياراتها حين يبدأ ضغط النمو ما بعد الطرح العام الأولي في دفعها نحو الاتجاه المعاكس. المستثمرون الذين سيضعون أموالهم في هذا الإصدار سيراهنون في نهاية المطاف على أن الإدارة التي بنت هذه الهوامش بالتركيز والتخلي الطوعي ستحافظ على الانضباط ذاته حين يبدأ سوق المال في المطالبة بنمو إيرادات متصاعد بخط مستقيم. هذا الرهان يستحق الاعتبار، لكنه لا يخلو من كُلفة.