O banco mais popular do Brasil chegou aos Estados Unidos e seu maior problema não foi o regulador
Quando o Nubank começou a operar nos Estados Unidos em setembro de 2026 sob a marca Nu, a equipe já havia navegado meses de trabalho regulatório, negociações com um banco parceiro em Kansas City e o desenho de uma arquitetura de produtos para um mercado com regras completamente distintas às do Brasil. Tudo isso, segundo a cofundadora Cristina Junqueira, foi a parte gerenciável. O mais difícil foi a marca.
A declaração não é modesta nem retórica: é um sinal de onde está o problema estrutural mais interessante dessa expansão. O Nubank construiu em pouco mais de uma década uma base de mais de 140 milhões de clientes no Brasil, México e Colômbia. No Brasil, esse número representa mais da metade de todos os adultos do país. Sua cor roxa tornou-se sinônimo de banco digital acessível na América Latina. E esse sucesso é exatamente a fonte do problema que agora tenta resolver.
Quando seus atributos de marca se tornam atributos de categoria
O roxo nas fintechs deixou de ser um sinal de diferenciação há vários anos. Arthur Foliard, diretor criativo executivo da agência Koto em Nova York, que desenhou a nova identidade visual da Nu, resume sem rodeios: a cor está em todo lugar dentro do setor. O que foi uma aposta cromática inteligente em 2013 — quando nenhum banco tradicional se atreveria com esse tom — diluiu-se progressivamente à medida que centenas de concorrentes adotaram o mesmo sinal visual para projetar modernidade e acessibilidade.
Este é um padrão reconhecível na história do branding de categorias. As empresas que definem a linguagem visual de um setor colhem a vantagem do pioneiro durante um período limitado. Depois, o mercado absorve e replica esses códigos. No momento em que o vigésimo imitador adota a mesma cor, o pioneiro já não possui nada exclusivo na mente do consumidor novo — aquele que nunca viveu a diferença original.
O Nubank chegou a esse ponto. Os próprios executivos o reconhecem. A decisão que tomaram diante desse diagnóstico merece atenção técnica porque não foi a óbvia. Em vez de abandonar o roxo e redefinir a paleta do zero — o que teria significado sacrificar décadas de reconhecimento acumulado entre 140 milhões de clientes existentes — optaram por refinar o tratamento da cor e compensar a perda de exclusividade cromática com um sistema de design mais amplo: tipografia própria, ilustração com personalidade específica, movimento e embalagem física.
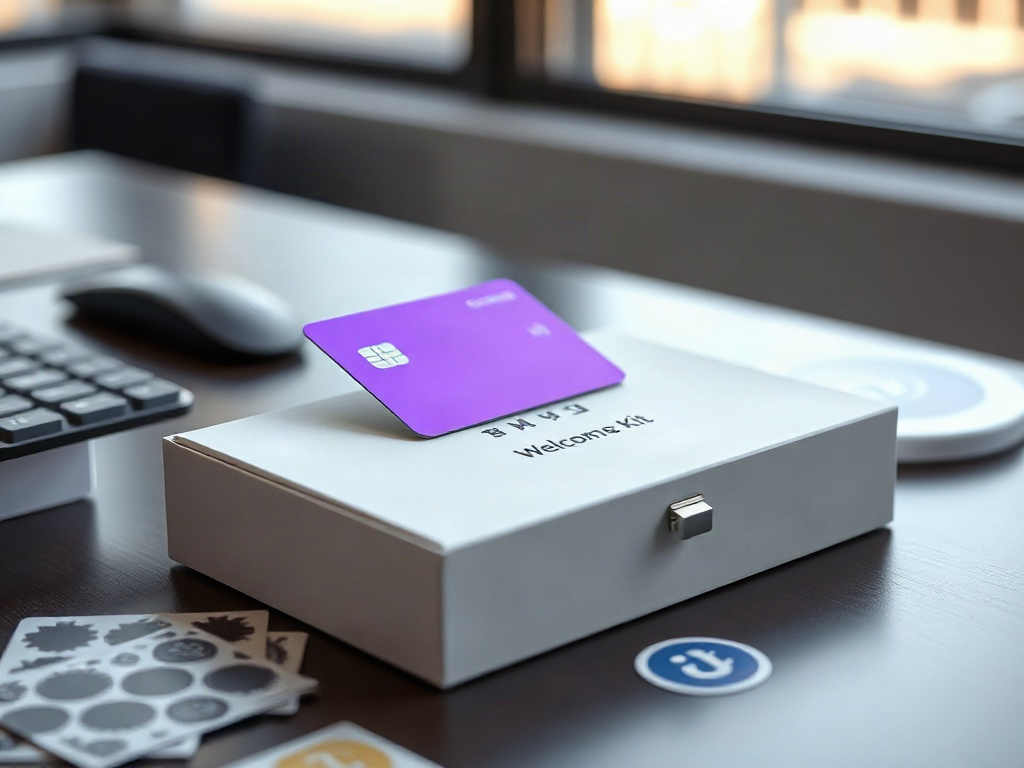
O resultado é a Nu Sans, uma tipografia proprietária projetada para funcionar como título expressivo e como texto funcional dentro de um aplicativo móvel. A isso se soma um kit de boas-vindas com cartões metálicos, fecho magnético e adesivos — um objeto físico em um setor que há anos aposta pela desmaterialização total. A aposta tem lógica: em um mercado onde a conta bancária digital é commodity, a experiência de incorporação tangível gera um momento de memória que o onboarding puramente digital raramente consegue.
O que a equipe da Koto e do Nubank tentou fazer — e é onde a decisão se torna estruturalmente interessante — foi recuperar a exclusividade de marca sem mover o ativo mais reconhecido. Isso exige um nível de execução mais alto do que simplesmente mudar de cor. Se a tipografia, o movimento e a ilustração não funcionarem com coerência e presença suficientes, o sistema inteiro desmorona sobre um fundo roxo que ninguém reconhece como sendo especificamente da Nu.
A estrutura por trás do relato da expansão
A entrada no mercado norte-americano tem uma mecânica financeira que merece ser lida com mais frieza do que a narrativa de expansão global.
A Nu opera nos Estados Unidos por meio do Lead Bank, um banco com seguro da FDIC sediado em Kansas City. Esse modelo — conhecido no setor como banking as a service ou banco parceiro — permite ao Nubank oferecer produtos regulados sem ter ainda uma licença bancária própria no país. O produto inicial inclui contas de depósito com rendimento diário de 3,50% APY, transferências sem cobrança e um cartão de crédito sem anuidade com 1,5% de cashback ilimitado.
O CEO David Vélez articulou a tese de crescimento com uma frase que circulou em várias análises do setor: um cliente norte-americano pode gerar receitas equivalentes a aproximadamente dez clientes no Brasil. Se essa estimativa for ao menos aproximadamente correta, justifica um investimento significativo em aquisição, mesmo com margens negativas no curto prazo. A empresa sinalizou que está disposta a absorver até 100 pontos-base de pressão em seu índice de eficiência para financiar a expansão, o que analistas citados por veículos especializados estimam poder representar entre 200 e 300 milhões de dólares.
O mercado-alvo identificado pela equipe diretiva é de entre 100 e 150 milhões de consumidores norte-americanos não bancarizados ou sub-bancarizados. É um número grande. O que os dados disponíveis não especificam com precisão é qual fração desse segmento pode ser capturada por um banco digital estrangeiro, sem presença física, sem histórico de crédito no país e sem o tecido de referências culturais que construiu a marca no Brasil.
O Nubank tem, no entanto, um ponto de entrada que não é trivial: estima-se que entre 4 e 5 milhões de seus clientes latino-americanos já usam o aplicativo ou realizam compras nos Estados Unidos com regularidade. Essa base não precisa descobrir a marca. Já tem um comportamento financeiro ativo com a Nu fora de seu país de origem. Convertê-los em usuários de produtos norte-americanos — com conta local, cartão e rendimento — é uma operação de expansão de relacionamento, não de aquisição a frio.
O acordo com o Lead Bank não é apenas uma solução de compliance. É a diferença entre poder operar hoje ou esperar anos. O pedido de licença bancária própria junto aos reguladores federais — o Escritório do Controlador da Moeda, o Federal Reserve e a FDIC — segue em andamento. Fontes do setor relatam que o Nubank recebeu aprovação condicional em 2026, com expectativa de operar como banco autônomo no primeiro semestre de 2027. Até que isso ocorra, a dependência do Lead Bank introduz uma camada de risco operacional que os modelos de expansão direta não têm: se a relação com o banco parceiro se complicar — por razões regulatórias, comerciais ou de capacidade — o negócio nos Estados Unidos fica exposto de uma forma que o próprio Nubank não pode resolver unilateralmente.
O problema de provar que a marca viaja bem
A decisão de não americanizar a identidade da Nu é explícita e deliberada. Foliard descreveu isso em termos diretos: queriam que o resultado parecesse global, não adaptado para o mercado local. As ilustrações são otimistas e caprichosas. A animação tem ritmo e personalidade. A paleta secundária introduz variação sem abandonar o roxo como âncora.
Essa escolha tem mérito estratégico em ao menos duas dimensões. A primeira é a consistência: uma marca que muda de face entre mercados gera fricções de reconhecimento para os clientes que operam em ambos os contextos — exatamente o segmento de 4 a 5 milhões de usuários latino-americanos que já usam a Nu nos Estados Unidos. A segunda é o posicionamento: em um mercado onde os bancos digitais norte-americanos competem entre si sobre os mesmos atributos de simplicidade e tecnologia, uma estética com raízes distintas pode funcionar como sinal de diferenciação por origem, não por categoria.
O risco dessa decisão é igualmente claro. O consumidor norte-americano que não conhece o Nubank e não tem conexão com a América Latina não tem nenhuma referência cultural que ative o sistema de sinais da marca. Para esse usuário, a Nu é um banco digital novo com cores vivas e animações amigáveis — exatamente a descrição que poderia se aplicar a uma dúzia de concorrentes. O trabalho de construção de significado tem que ser feito do zero, e a empresa foi explícita ao afirmar que seu maior investimento em marketing não são os acordos de naming rights — o estádio do Inter Miami, a parceria com a equipe Mercedes na Fórmula 1 — mas sim o produto e o suporte ao cliente.
Essa é uma postura coerente com o modelo que funcionou no Brasil, onde o crescimento foi majoritariamente orgânico e baseado em indicações. O problema é que o mercado norte-americano de banco digital tem concorrentes com anos de vantagem em aquisição, com bases de usuários consolidadas e com capital para sustentar taxas de captação agressivas. O Chime, com aproximadamente 9,5 milhões de usuários ativos, já percorreu o caminho que a Nu está começando. O Revolut, com mais de 80 milhões de clientes globais, também está em processo de obter sua própria licença bancária no país.
A aposta da Nu não é capturar o mercado de massa norte-americano no curto prazo. É estabelecer uma base de operações com clientes de alta afinidade — a diáspora latino-americana com necessidades de pagamentos transfronteiriços, consumidores subatendidos que já usam produtos digitais — enquanto o processo de licenciamento avança e o sistema de marca acumula reconhecimento.
O que o redesenho revela sobre a maturidade do modelo
Um redesenho de marca no momento de entrada em um novo mercado é, tecnicamente, uma aposta cara. Os recursos de design, produção e implantação se concentram em um momento em que a empresa ainda não tem receitas nesse mercado e onde cada ponto de atenção deveria estar na operação. O fato de o Nubank ter escolhido fazê-lo agora — e não em dois ou três anos, quando já tiver massa crítica nos Estados Unidos — diz algo sobre como a equipe diretiva entende a sequência do crescimento.
A lógica por trás dessa sequência é defensiva: se você entra em um novo mercado com uma identidade que já está se diluindo no seu mercado de origem, o problema não se resolve sozinho com o tempo. Amplifica-se. Cada concorrente que adota um roxo semelhante nos Estados Unidos reduz o trabalho que a marca da Nu precisa fazer para se distinguir. O custo de esperar é progressivamente mais alto.
O que a decisão também revela é que o Nubank tem consciência de que sua vantagem competitiva não está unicamente na tecnologia nem no preço. Em um mercado onde o rendimento de 3,50% APY pode ser igualado ou superado por outros players, onde o cashback de 1,5% é uma proposta de valor padrão e onde a gratuidade nas transferências é cada vez mais comum, a diferenciação precisa vir de outro lugar. O design, a experiência de incorporação e a personalidade de marca são a aposta para construir essa distância em um mercado onde os atributos funcionais convergem rapidamente.
O ponto de fragilidade que esta análise identifica não está na qualidade do redesenho em si. Está no pressuposto de que um sistema de marca — por mais coerente e bem executado que seja — pode carregar o peso da diferenciação em um mercado onde a empresa não tem história, não tem rede de referências madura e opera temporariamente como marca sobre infraestrutura alheia. O roxo refinado e a Nu Sans são ferramentas necessárias. Não são suficientes por si sós.
A qualidade estrutural do risco que a Nu está assumindo em sua expansão norte-americana é assimétrica no sentido correto: o modelo de banco parceiro limita a exposição regulatória inicial, a base de clientes latino-americanos existentes reduz o custo de aquisição do primeiro segmento e a aposta de design global preserva consistência sem exigir uma reconstrução de identidade posterior. Onde a assimetria se inverte é na dependência do Lead Bank como camada operacional que a Nu não controla completamente, e no pressuposto — ainda sem validação no mercado norte-americano — de que a estética e a personalidade de marca podem construir confiança financeira em um consumidor que nunca teve contato prévio com o Nubank. Esse pressuposto é o que os próximos doze meses deverão demonstrar ou corrigir.