Eclipse Energy converte poços esgotados em fábricas de hidrogênio barato
Produzir hidrogênio limpo a US$ 0,56 por quilograma parece uma promessa boa demais para o momento que atravessa o setor energético. Para contextualizar: o hidrogênio verde produzido por eletrólise custa entre quatro e sete vezes mais. O hidrogênio convencional, derivado do gás natural, custa ao menos o triplo. Se a Eclipse Energy conseguir demonstrar que seus números são reais além de um projeto-piloto de trinta dias no Permiano do Texas, não estaríamos diante de uma otimização marginal do mercado de hidrogênio. Estaríamos diante de uma reordenação completa de sua estrutura de custos.
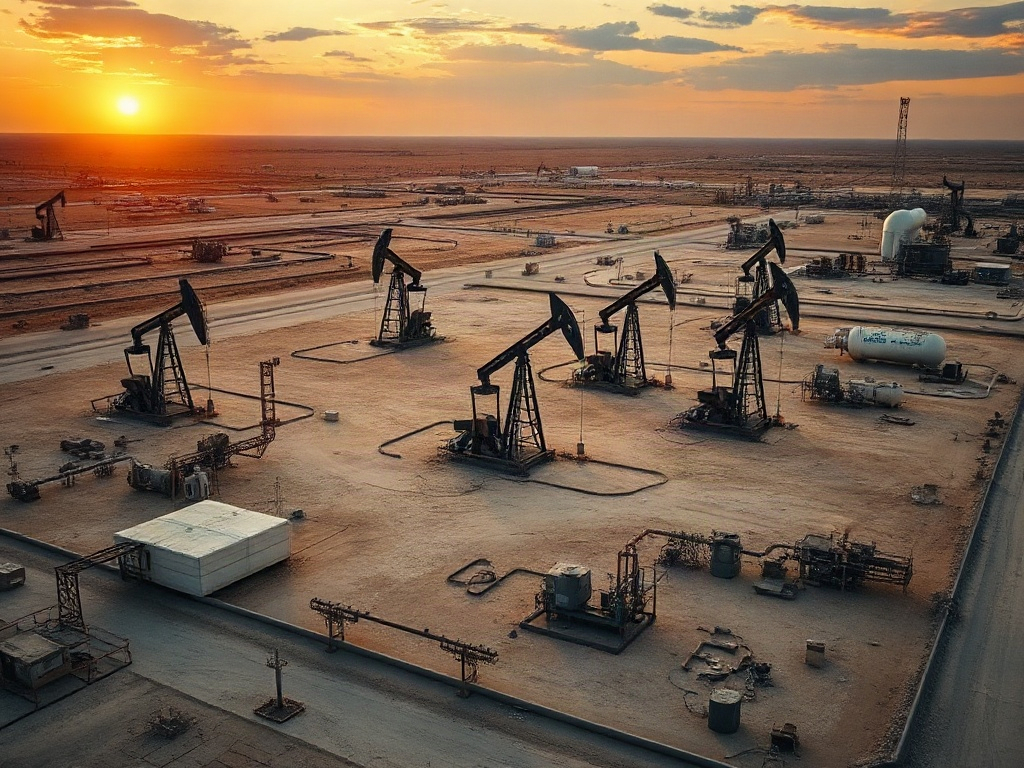
A companhia, sediada em Houston, anunciou em novembro de 2026 a conclusão de um piloto em um reservatório carbonático fraturado naturalmente no oeste do Texas. Durante trinta dias consecutivos, gerou hidrogênio por meio de um processo de bioestimulação subsuperficial: injetou uma mistura proprietária de microrganismos em um poço do campo, os microrganismos metabolizaram o petróleo residual aprisionado na rocha, e o hidrogênio produzido migrou pelo reservatório até ser recuperado em um segundo poço situado a cerca de 180 metros de distância. Os gases produzidos foram processados nas instalações existentes do campo e vendidos junto ao gás natural. O piloto seguiu um teste anterior de menor escala na Califórnia em 2025, mas, segundo a própria empresa, as condições geológicas e químicas do Permiano representaram um desafio técnico significativamente maior.
A Weatherford International prestou suporte operacional em campo. Uma consultora de engenharia energética elaborou a projeção de custos em escala. Esses dois nomes não são decorativos: são sinais de que a Eclipse construiu respaldo técnico e industrial antes de divulgar os resultados.
O ativo escondido nos campos moribundos
A arquitetura de negócio da Eclipse repousa sobre uma premissa que o setor petrolífero conhece bem, mas raramente soube monetizar de outra forma: os campos maduros contêm aproximadamente 60% do petróleo original no local que nunca pôde ser extraído economicamente. Esse hidrocarboneto residual não desapareceu. Continua ali, aprisionado na rocha, inacessível com as tecnologias convencionais de produção. Para a Eclipse, esse inventário não é um problema geológico. É matéria-prima.
O CEO da companhia, Prabhdeep Singh Sekhon, vem da indústria de petróleo e gás. Isso importa porque o modelo da Eclipse não exige convencer os operadores de campos maduros a abandonar o que sabem. Propõe algo diferente: converter um ativo que está se tornando passivo em uma fonte de receita estendida por entre dez e vinte anos. Os poços já estão perfurados. As instalações de superfície já estão montadas. Os direitos de passagem e os sistemas de coleta de gás já existem. O capital investido nessa infraestrutura já foi desembolsado há anos por outro ator. A Eclipse não precisa pagá-lo; só precisa usá-lo.
Essa arquitetura de custos explica em boa medida a projeção de US$ 0,56 por quilograma. Não é que o processo biológico seja intrinsecamente barato. É que o modelo transfere grande parte do custo de capital para ativos que já estão amortizados nos livros de outra empresa. A pergunta que essa lógica suscita não é se o número é tentador. A pergunta é se a transferência de valor entre a Eclipse e os operadores de campos maduros pode ser estruturada de forma que ambas as partes capturem margem suficiente para justificar o projeto.
Depinder Sandhu, vice-presidente executivo e diretor comercial da Weatherford, afirmou publicamente que a tecnologia permite converter um custo futuro de abandono em receita presente. Essa frase descreve exatamente o encaixe entre a Eclipse e seu segmento-alvo: operadores que, sem essa alternativa, teriam de assumir custos de tamponamento e conformidade ambiental sem nenhum fluxo de caixa compensatório. Para esses operadores, o limiar de adoção é conceitualmente baixo. O obstáculo não é econômico em primeira instância. É regulatório e técnico.
Onde termina o piloto e onde começa o modelo de negócio
Trinta dias de produção contínua de hidrogênio no Permiano é um resultado que merece atenção. É também exatamente o ponto em que uma análise honesta deve parar para separar o que o piloto demonstrou do que ainda não demonstrou.
O piloto estabeleceu que os microrganismos podem gerar hidrogênio em condições geológicas e químicas exigentes, que esse hidrogênio pode migrar pelo reservatório até um poço adjacente, e que a produção pode ser mantida de forma contínua durante ao menos um mês. Isso não é pouco. Para um processo que combina microbiologia, engenharia de reservatórios e logística de gás em campo, trinta dias de operação sem interrupção têm valor técnico genuíno.
O que o piloto não estabeleceu é igualmente relevante para qualquer análise estrutural do modelo. Não foram divulgados volumes de produção por dia. Não foi entregue uma intensidade de carbono verificada que permita saber se o hidrogênio produzido cumpre os limiares que o classificariam como "limpo" sob marcos regulatórios existentes. O processo de bioestimulação também gera dióxido de carbono; a Eclipse aponta que parte desse CO₂ permanece sob o solo e que as emissões podem ser capturadas, mas sem uma taxa de captura verificada e sem uma análise de ciclo de vida completa, o rótulo "limpo" segue sendo uma afirmação pendente de validação, não um fato estabelecido.
Geoffrey Ellis, pesquisador que estudou hidrogênio geológico no Serviço Geológico dos Estados Unidos e atualmente na Universidade de Stanford, reconheceu o enorme potencial do recurso e ao mesmo tempo advertiu que escalar a tecnologia poderia ser difícil. Essa tensão entre potencial de recurso e complexidade de escala é exatamente o nó estrutural que a Eclipse terá de desatar antes que a projeção de custos passe de estimativa de engenharia a resultado operacional.
O caminho para esse escalamento tem ao menos quatro condicionantes que não se resolverão simultaneamente. Primeiro, a estabilidade de produção: uma coisa é que os microrganismos gerem hidrogênio durante trinta dias; outra é que o façam com vazões previsíveis durante dez ou vinte anos enquanto o insumo de hidrocarboneto no reservatório vai se esgotando. Segundo, a portabilidade geológica: o piloto ocorreu em um carbonato fraturado naturalmente no Permiano. As características desse reservatório não são universais. Cada campo maduro terá seu próprio perfil de temperatura, pressão, salinidade e composição microbiana inicial, e não há garantia de que a mistura proprietária de microrganismos da Eclipse produza os mesmos resultados em condições distintas. Terceiro, o marco regulatório: Sandhu apontou que a tecnologia funciona melhor em poços que ainda não foram tamponados, o que cria uma pressão de tempo e uma necessidade de segurança jurídica sobre a reconversão de poços petroleiros em instalações de produção de hidrogênio. Quarto, a contabilidade do carbono: se o dióxido de carbono gerado sob o solo não for capturado com permanência verificável, o perfil de emissões do processo poderá complicar o acesso a incentivos de política energética que hoje estão atrelados à intensidade de carbono do hidrogênio produzido.
O mercado que a Eclipse está escolhendo atender, e o que está deixando de fora
Um dos sinais mais reveladores sobre a maturidade estrutural de um modelo emergente é a clareza com que ele escolhe seu segmento inicial. A Eclipse, segundo as declarações de seu CEO, está avaliando aplicações em calor industrial, transporte pesado, insumos químicos e geração elétrica. Também está formando alianças com desenvolvedores de centros de dados que buscam fontes de energia firme instaladas próximas a suas instalações.
Esse leque é amplo. Amplo demais para ser um sinal de posicionamento maduro. Neste estágio, parece mais uma demonstração de que o mercado potencial existe em múltiplos setores do que uma decisão clara sobre qual desses setores pode absorver hidrogênio em escala comercial dentro do horizonte de dois a três anos que a Eclipse estabeleceu para seu primeiro projeto comercial.
O caso mais limpo para a Eclipse não está, necessariamente, em competir frontalmente com o hidrogênio verde em aplicações industriais de longa data. Está em um segmento mais específico: operadores de campos maduros com poços que ainda não foram tamponados, próximos a infraestrutura de gás existente, e que têm visibilidade sobre custos futuros de abandono. Para esse segmento, a Eclipse não está competindo com o hidrogênio verde nem com o hidrogênio azul. Está competindo com o custo de não fazer nada com um ativo que está se tornando obrigação.
Essa distinção muda a geometria competitiva por completo. O preço de US$ 0,56 por quilograma não precisa ser verificado para que um operador de campo maduro encontre atrativa a conversa. O limiar de entrada é mais baixo do que para um comprador industrial de hidrogênio que já tem opções estabelecidas. E isso sugere que o caminho até o primeiro projeto comercial poderia ser mais curto do que parece se a Eclipse concentrar seus recursos nesse segmento em vez de dispersá-los em cinco mercados simultâneos.
A concentração também resolveria algo que a dispersão atual não resolve: a necessidade de demonstrar produção sustentada, intensidade de carbono verificada e economia de projeto para um único tipo de cliente, em condições repetíveis, antes de tentar atender a todos os demais. Os modelos de negócio que tentam validar múltiplos segmentos ao mesmo tempo geralmente terminam sem ter validado nenhum de forma suficientemente profunda para atrair capital de projeto em escala.
O que o piloto revela sobre o momento da análise
A Eclipse Energy chegou a novembro de 2026 com um resultado técnico que merece ser levado a sério e com uma tese econômica que merece ser examinada com precisão antes de ser adotada. O piloto demonstrou que o processo funciona sob condições exigentes. Não demonstrou que funciona em escala comercial, que o perfil de carbono atende a padrões regulatórios vigentes, nem que a projeção de custos sobrevive à complexidade de um projeto de dez ou vinte anos em reservatórios com características distintas às do Permiano.
Essa distância entre o que já ocorreu e o que ainda tem de ocorrer não invalida a aposta. Invalida-a apenas se for confundida com uma promessa já cumprida. O horizonte de dois a três anos para um projeto comercial é ambicioso, mas não descabido, se a empresa conseguir concentrar sua estratégia de validação no segmento onde o encaixe entre proposta e cliente é mais direto. A combinação da Weatherford como parceira operacional e de uma consultora de engenharia energética de envergadura como validadora técnica dá à Eclipse acesso a credibilidade industrial antes de ter resultados comerciais. Isso é um ativo estratégico que poucas startups nesse espaço possuem ao mesmo tempo.
O que a análise ainda não pode fechar com certeza completa é a pergunta mais importante: se a biologia de reservatório pode produzir hidrogênio com a consistência, o volume e a intensidade de carbono suficientes para fazer disto um modelo replicável, ou se cada campo maduro apresentará variáveis tão distintas que o custo de caracterização e ajuste por projeto acabará erodindo a vantagem de custo que torna a tese atrativa em primeiro lugar. Essa incerteza não é uma falha do modelo. É o lugar honesto onde a análise se encontra agora, e nomeá-la com precisão é mais útil do que forçar uma conclusão que os dados disponíveis ainda não sustentam.