Clockout arrecadou US$ 3,5 milhões para combater a solidão da Geração Z, mas seu modelo revela uma aposta mais difícil do que parece
Por Mateo Vargas | Sustainabl
Há uma estatística que o Cirurgião-Geral dos Estados Unidos publicou em 2023 e que deveria incomodar qualquer diretor de recursos humanos: a solidão e o isolamento social aumentam o risco de doenças cardíacas, derrames cerebrais, demência, depressão e morte prematura. Não era um relatório sobre aposentados em zonas rurais. Era, em boa parte, sobre jovens trabalhadores em cidades com acesso permanente à internet.
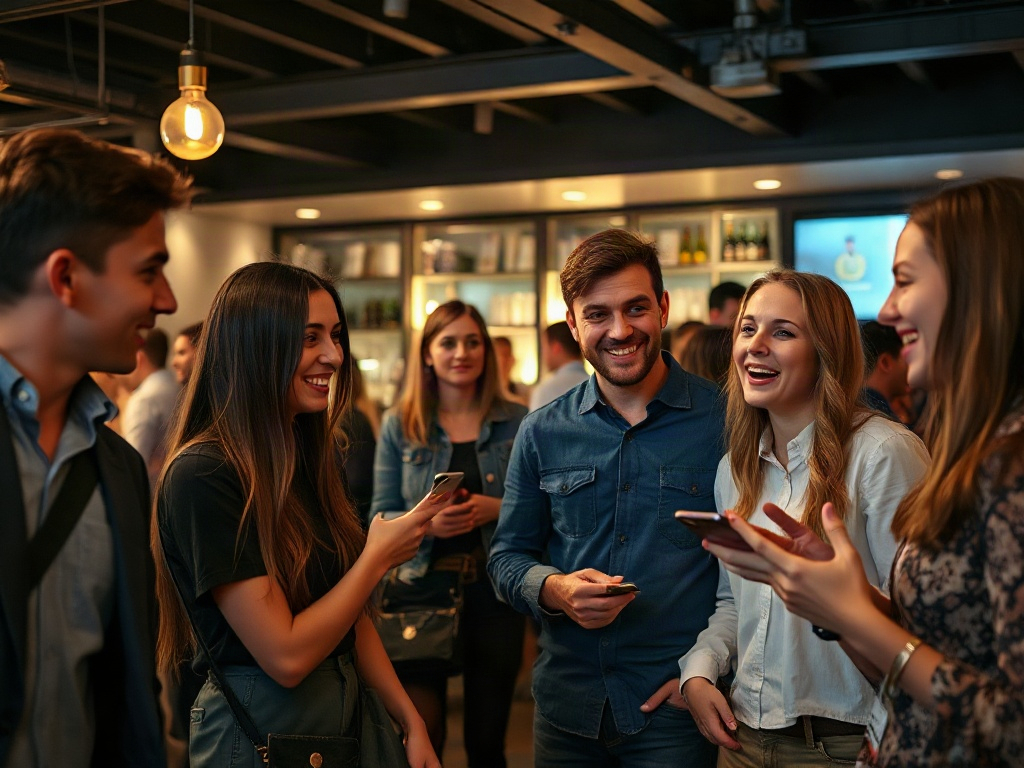
Sobre essa fratura social aterrissou o Clockout, um aplicativo fundado por Krishna Dosapati que combina descoberta de profissionais próximos, adesão a clubes por setor ou interesse e uma agenda de eventos presenciais. Em 2 de outubro de 2026, a empresa anunciou que havia acumulado US$ 3,5 milhões em financiamento total desde sua fundação, com uma rodada liderada pela 114 Ventures e a participação da Evite Ventures, Allied Ventures, Sher Ventures, Gaingels e BMPB VC.
Os números de tração que acompanham o anúncio são os que fazem valer a pena ler com mais atenção: mais de 600.000 downloads, US$ 1,1 milhão em receita recorrente anual nos primeiros dez meses de monetização e cerca de 400.000 convites enviados por usuários em 2025. Para uma startup de consumo nesse nível de preço de assinatura, esse não é um número pequeno. Tampouco é suficiente para dar por resolvido o que o modelo ainda não demonstrou.
O problema estrutural que o pitch não resolve
Dosapati enquadra a proposta com precisão: o networking profissional tornou-se excessivamente dependente de plataformas digitais, enquanto conhecer pessoas presencialmente ficou cada vez mais difícil, especialmente para quem se muda para uma nova cidade ou muda de setor. Ela viveu isso após se formar na NYU e trabalhar em Nova York: embora já conhecesse pessoas na cidade, sua rede havia se tornado rígida e expandi-la era praticamente impossível.
A observação está correta. O diagnóstico tem respaldo estatístico. A Gallup reportou que 22% dos trabalhadores com menos de 35 anos em nível global experimentaram solidão durante grande parte do dia anterior em 2025. Nos Estados Unidos, esse percentual sobe para 29% entre adultos de 18 a 29 anos, frente a 21% da média geral de adultos. Os dados da CBRE mostram que 89% das empresas pesquisadas em 2026 já exigem presença no escritório pelo menos três dias por semana, número que sobe em relação aos 78% do ano anterior. O fato de os funcionários voltarem aos escritórios não resolve o problema que o Clockout ataca: a incapacidade de construir comunidade relevante fora da equipe imediata.
Onde o relato se complica é na mecânica específica do negócio. O Clockout opera com um modelo freemium: acesso básico gratuito e uma assinatura de US$ 99 anuais que desbloqueia acesso ilimitado a clubes e eventos. Se os US$ 1,1 milhão em receita recorrente anual provêm inteiramente desse plano, a aritmética implica aproximadamente 11.100 assinantes pagantes sobre uma base de mais de 600.000 downloads. Isso é uma taxa de conversão que, na melhor das hipóteses, ronda 1,8%. Não se trata de um problema fatal, mas aponta onde está a pressão real do modelo.
A pergunta operacional não é se as pessoas se sentem sozinhas, mas sim se estão dispostas a pagar US$ 99 por ano por uma solução estruturada para essa solidão dentro do contexto profissional. Isso é diferente. E a diferença importa porque os modelos de assinatura de consumo têm uma curva de churn que costuma se revelar no segundo ano, e não nos primeiros dez meses. A empresa não divulgou taxas de retenção, renovação nem usuários ativos mensais. Os 600.000 downloads são uma métrica de instalação, não de uso sustentado.
A armadilha da densidade local e por que ela define tudo
O Clockout posiciona sua diferenciação em relação ao LinkedIn e ao Meetup como o ponto de cruzamento entre identidade profissional e encontro presencial organizado. O argumento é coerente: o LinkedIn não gera motivos para encontros presenciais e o Meetup não tem a profundidade de rede profissional que justifica a conexão. O Clockout diz cobrir esse espaço intermediário.
O problema é que esse espaço tem uma exigência operacional muito concreta: densidade geográfica. Dosapati sabe disso e o afirma explicitamente: aproximadamente 1.000 usuários em uma cidade geram o volume de boca a boca que sustenta o crescimento orgânico. Isso estabelece um limiar mínimo de mercado por unidade geográfica. Abaixo desse número, a rede não tem massa crítica suficiente para produzir encontros relevantes, os usuários não encontram valor, não renovam e a plataforma perde liquidez.
Isso significa que o capital de US$ 3,5 milhões deve ser usado, em parte significativa, para replicar esse limiar cidade por cidade. O modelo não escala horizontalmente de forma automática com o mesmo usuário marginal. Cada nova cidade começa do zero em termos de rede e requer investimento para atingir esse ponto de equilíbrio local. O mecanismo de convites, que produziu 400.000 indicações em 2025, é a aposta central para reduzir o custo de aquisição por cidade. Mas a empresa não divulgou as taxas de aceitação desses convites nem quantas cidades já superaram o limiar de massa crítica.
Isso não torna o modelo inviável. Torna-o dependente de uma sequência muito específica: monetizar com velocidade suficiente em cada cidade para que a receita local financie a expansão para o próximo mercado, sem que a base existente se deteriore por falta de atenção. Com US$ 3,5 milhões totais, a margem para erros é estreita. Se o custo de aquisição em cidades secundárias resultar ser materialmente mais alto do que em mercados onde já existe tração, o capital se esgota antes que o modelo tenha demonstrado que pode escalar além de sua base original.
A comparação com o Strava é ilustrativa, embora apenas parcialmente aplicável: o número de clubes nessa plataforma quase quadruplicou em 2025, chegando a 1 milhão, e a Geração Z reportou em 39% mais do que a Geração X usar o esporte como mecanismo para conhecer pessoas com interesses compartilhados. Isso confirma que há demanda cultural por comunidades baseadas em atividade e identidade compartilhada. Não confirma que essa demanda se traduza em uma assinatura profissional de US$ 99 anuais com retenção suficiente para sustentar o modelo.
O que o capital ainda não pode responder
Há uma distinção que merece atenção antes de ler os próximos anúncios do Clockout: a diferença entre um produto com tração inicial e um modelo com economia unitária demonstrada.
Os primeiros dez meses de monetização são o período em que praticamente qualquer produto com boa distribuição pode gerar uma métrica de receita que soa bem. Os usuários iniciais são os mais motivados, a proposta de valor ainda não enfrentou a fricção do ciclo completo de renovação e o custo de aquisição costuma estar subsidiado pelo efeito novidade. O que o Clockout reporta, US$ 1,1 milhão em ARR, é animador como sinal de que há disposição a pagar. Não é suficiente para saber se esse número se mantém, cresce ou colapsa quando esses mesmos assinantes enfrentarem sua primeira decisão de renovação.
Os dados que mudariam a análise de forma substancial são os que a empresa não publicou: taxa de retenção em doze meses, usuários ativos mensais sobre a base total de downloads, receita média por usuário pagante caso existam múltiplos planos, custo de aquisição por nova cidade e concentração geográfica das receitas. Sem esses números, o ARR de US$ 1,1 milhão funciona como uma foto que não permite ver a direção do movimento.
Há um cenário estruturalmente elegante no modelo do Clockout: se os convites funcionarem como mecanismo de aquisição com baixo custo variável, se a retenção resultar alta pela natureza recorrente dos clubes e eventos, e se a densidade de cada cidade gerar efeitos de rede fortes o suficiente para dificultar a entrada de concorrentes, o negócio tem uma arquitetura que se autorrefuerça. O freemium não subsidia uma perda, mas gera o volume de rede que torna mais valiosa a assinatura paga. Essa lógica é sólida na teoria.
O risco oposto é igualmente plausível: se a maioria dos usuários baixar o aplicativo, usá-lo esporadicamente e não encontrar atividade local suficiente em seu setor ou interesse específico, a rede não produz o ciclo de engajamento que justifica US$ 99 anuais. Nesse caso, os downloads são um indicador de curiosidade, não de adoção sustentada, e o ARR inicial não reflete o comportamento da base em condições de equilíbrio.
A solidão como mercado tem um preço de verificação que o tempo determina
A epidemia de solidão entre jovens trabalhadores é documentável, persistente e com consequências de saúde pública verificadas. Que exista um problema real e mensurável não equivale automaticamente a que uma plataforma de assinatura seja o mecanismo correto para resolvê-lo em escala rentável. Essa distinção é a que o mercado terminará de estabelecer quando o Clockout tiver completado pelo menos dois ciclos anuais de renovação sobre sua base atual.
O que o modelo tem a seu favor até agora é que o crescimento reportado não parece estar subsidiado artificialmente pelo capital. A empresa não está oferecendo assinaturas gratuitamente nem construindo rede com perdas operacionais visíveis para inflar números. O ARR de US$ 1,1 milhão nos primeiros dez meses de monetização sugere que há disposição real a pagar, e as 400.000 indicações enviadas pelos próprios usuários sugerem que pelo menos uma parte da base tem convicção suficiente para recrutar outros.
O que o modelo ainda não provou é a parte mais difícil de qualquer rede de consumo: que os usuários que pagaram continuem pagando quando o efeito inicial se esgota, e que novas cidades possam atingir massa crítica sem consumir capital a um ritmo que o modelo de assinatura não consiga recuperar. Com US$ 3,5 milhões totais e sem uma avaliação divulgada, a margem para verificar essas hipóteses é estreita, mas real. A próxima leitura significativa do caso chegará quando a empresa reportar retenção de coortes, não quando reportar downloads.