ジーメンス・エナジー、4年間でマージン倍増を目指す——市場はその言葉を信じた
2026年11月11日、ジーメンス・エナジーは会計年度の決算を発表し、数時間のうちに同社株はヨーロッパの株式市場で7.7%上昇し、129ユーロに達した。株価を動かしたのは昨年の決算写真だけではなく、これからの約束だった。同社は2030年までに特別項目控除前の利益率を20%から22%とすることを目指すと発表した。これは、すでに前年の6.0%から倍増させた12.4%を出発点としており、4年間でほぼ10パーセントポイントの拡大を意味する。2ポイント動かすだけでも長年の規律が必要な業界において、これは並外れた目標だ。
問うべき問いは、その数字が大きいかどうかではない。大きいのは確かだ。むしろ、そのジャンプを可能にする業務上のアーキテクチャはどのようなものか、そして決算内容そのものにこの物語が根を持つのか、それとも単に高度があるだけなのかを示す兆候がどこにあるのかを理解することこそが重要だ。
2026会計年度の数字が語るもの——スピーチが始まる前に
442億ユーロの売上高は、比較可能ベースで15.5%成長という数字とともに、それ自体すでに堅固なデータだ。しかし読み解きを確固たるものにするのは、受注残との組み合わせだ。新規受注は681億ユーロで18.8%成長、累積受注残は1,640億ユーロに達した。これは年間売上高の約3.7倍に相当し、重工業製造業でこれほどの需要の可視性を示せる企業は少ない——受注の会計処理に何らかの人為的な水増しがない限りは。
税引前のフリーキャッシュフローは88億ユーロに達し、自社目標の80億ユーロを上回った。この数字が重要なのは、キャッシュは会計上のマージンと同じような形で嘘をつかないからだ。事業が利益を現金に変換するペースが、成長の資金調達、株主への還元、そして債務市場に緊急で頼る必要なしに脆弱性を軽減することを可能にしていることを意味する。
さて:純利益は17億ユーロから41億ユーロ超へと、わずか1年で跳ね上がった。これほどの規模の跳躍には、その原動力を慎重に探る必要がある。最初のものは明白だ。同社の黒穴だった風力エネルギー部門ジーメンス・ガメサが、14億ユーロの損失から特別項目控除前で800万ユーロの利益へと転じた。技術的にはブレークイーブンにすぎないが、年間14億ユーロの損失吸収をやめた効果は連結上極めて大きい。風力事業が離陸したわけではない——沈むのをやめただけだ。しかしそれだけで損益計算書全体が組み替えられた。
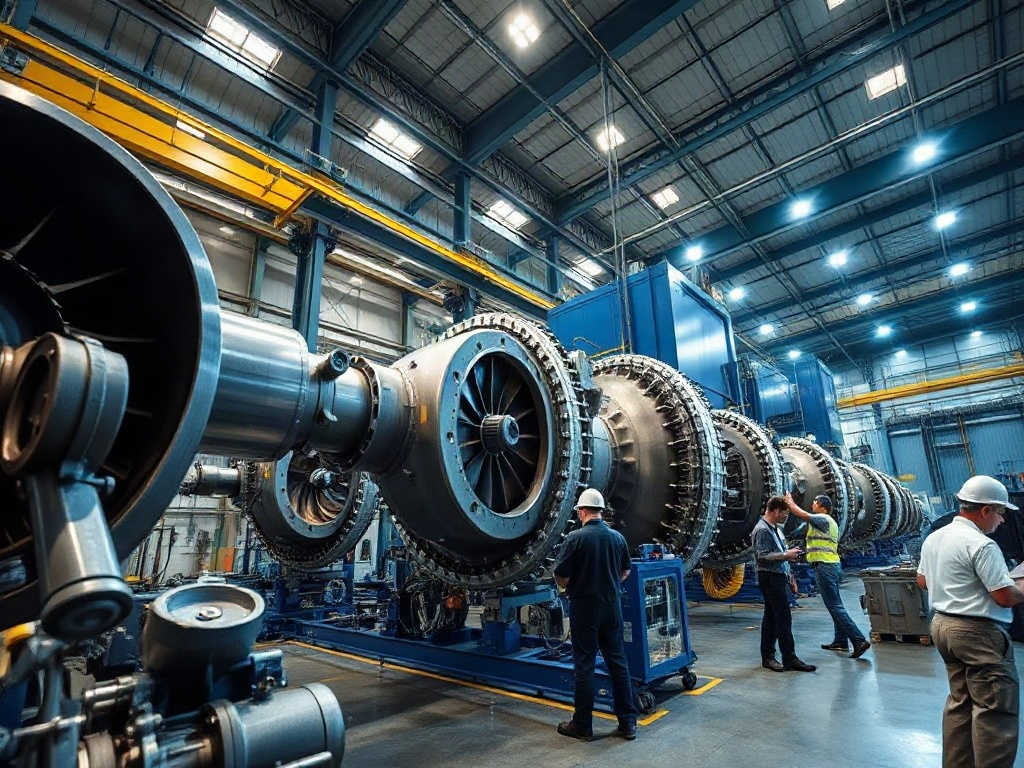
第2の原動力は構造的需要だ。ガスタービン、送電網向け高圧機器、産業変革インフラは、複数の需要源が同時に進行する投資サイクルの中にある。データセンター、産業の電化、再生可能エネルギーの送電網への統合、老朽化した資産の近代化がそれに当たる。ジーメンス・エナジーがその需要を生み出したわけではないが、それを持続的に取り込むためのスケール、製品ポートフォリオ、長期サービス契約を持っている。
2030年目標の背後にあるメカニズム
企業が4年間にわたり年率12%から14%の売上成長を遂げながら、同時にマージンをほぼ10パーセントポイント拡大すると言うとき、そこには営業レバレッジの暗黙の約束がある。固定費、あるいは少なくともコスト構造の最も硬直した部分が、売上よりも大幅に緩やかなペースでしか伸びないということを意味する。長期プロジェクトを抱える重工業製造業でそれを実現するには、必ずしも同時に揃わない3つの条件が必要だ。
第1は契約受注における規律だ。ジーメンス・ガメサの近年の歴史は、ある部門が市場シェアへの圧力から、あるいは材料費の見積もり誤りや後に悪化した価格環境で締結された契約から、実際のコストをカバーできない価格でボリュームを引き受けたとき何が起きるかを正確に示している。風力部門のブレークイーブン到達はその問題を構造的に解決したわけではなく、安定させただけだ。最悪の時期に14億ユーロの損失を出していた事業規模の中で800万ユーロのマージンは、誤りの余地をほとんど残さない。
第2は高マージン事業における真のスケールだ。ガスタービンと送電網向け高圧機器は、風力プロジェクトよりも予測可能な規模の経済を持つことが多い。1,640億ユーロの受注残が、深刻な実行上の摩擦なく一貫したペースで売上に転換されれば、連結マージンが成長する余地はある。しかし受注残の転換は自動的ではない。設置された製造能力、近年脆弱性が証明されたサプライチェーン、そして業界全体で歴史的に遅延と費用超過に見舞われてきたプロジェクトへの依存がある。
第3の条件は、ジーメンス・ガメサが再び資本の罠にならないことだ。同社はプレゼンテーションの一部を、この部門の回復を戦略的成果として描くことに充てているが、それは正しい。しかし大規模な売上に対して800万ユーロのマージンということは、材料費、保証、専門技術労働力、あるいは不適切に実行されたプロジェクトにおけるいかなる圧力も、その最小限のプラスを再び損失に転じさせる可能性があることを意味する。風力部門の安定性は実証されたわけではなく、ようやく始まったばかりだ。
資本還元プログラムは保証ではなく、シグナルだ
2026会計年度向けに提案された1株当たり2.30ユーロの配当(前年度の0.70ユーロから増加)と、2030年までの90億ユーロ追加の自社株買いは、市場の注目を最も速く集めた要素だ。そしてそれは正しい理由で注目を集める。企業がこれほどの資本還元を発表するとき、経営陣は今後数年間のキャッシュフローが、バランスシートを悪化させることなくオーガニック成長と株主還元を同時に賄うのに十分であると確信していると伝えているのだ。
その確信は現在のデータに基づいている。2026年の税引前フリーキャッシュフロー88億ユーロと、2027年に向けた100億ユーロの見通しがあれば、当初の計算は成立する。この種のプログラムの問題は、今日資金があるかどうかではなく、4年間にわたり十分な確実性をもって資金があり続けるかどうかだ。
リスクは経営陣が不誠実だということではない。長期インフラプロジェクトはキャッシュフローを不規則に集中させる傾向があるということだ。納期の遅延や固定価格契約における費用増加が重なる年には、キャッシュフローが深刻かつ一時的に圧迫される可能性がある。その年が積極的な自社株買いの四半期と重なれば、還元プログラムと業務上のニーズとの間の緊張が表面化する。
市場はこのシグナルをポジティブに処理し、株価の動きは、アナリストと投資家が2027年と2030年の目標を信頼できるものと読み取ったことを示唆している。J.P.モルガンは、ジーメンス・エナジーの成長プロファイルがセクターの他社に影を投じると指摘するに至った。これは期待値の指標であり、結果の指標ではない。最初の真の試練は、マージンが約束された14%から16%の軌道に本当に乗っているかどうかを示す2027会計年度の数字とともに訪れる。
物語を支える需要サイクルは、通常のスーパーサイクルよりも長い年数を持つ
現在のジーメンス・エナジーの状況を、資本集約型企業が大きな受注残を持ちながら野心的な目標を提示した他の局面と区別する要素がある。根底にある需要が単一の触媒に依存していないということだ。
エネルギー転換、産業の電化、極めて高い電力消費を伴うデータセンターの拡大、送電網への公共投資、そして再生可能エネルギーを補完するためのディスパッチ可能な発電の需要は、同じ方向に向かう潮流であり、同じ時計を持っていない。すべてが同時に満期を迎えるわけではない。それは、スポット的ではなく幅広い需要を生み出し、大規模プロジェクト企業が誰でも抱える不規則な実行サイクルをより良く耐える。
比較可能ベースでの受注の18.8%成長は、市場が買いたいというシグナルだけではない。顧客が、正式な契約を正当化するのに十分な先行きをもって資本をコミットしているというシグナルでもある。これは先行指標として価値がある。なぜなら、顧客が独自の需要予測を立て、資金調達を確保し、投資しないリスクが投資するリスクを上回ると判断したことを意味するからだ。
そうした文脈において、ジーメンス・エナジーの2030年目標は不合理ではない。そのタイムラインとマージン拡大の規模においては野心的だが、業界の物理から切り離されてはいない。まだ持っていないのは、積み上げられた実行の証拠だ。1,640億ユーロの受注残は仕事の約束であり、マージンの保証ではない。その両者の距離は業務遂行能力と呼ばれ、エネルギー設備産業においてその距離は歴史的に、時価総額に値する企業とその物語にしか値しない企業とを分けてきた。
2027年こそが、2030年の計画が地図なのか単なる地平線なのかを告げる年だ
2026会計年度は、数字を超えた意味において、ジーメンス・エナジーにとって転換点だった。同社は風力部門の損失に彩られた段階を脱し、マージン回復を固め、市場が確信をもって受け取った複数年計画を発表した。
しかし、発表当日の市場の確信は、2027会計年度の結果よりも価値が低い。その時までに、ジーメンス・エナジーは14%から16%のマージン、100億ユーロのキャッシュ創出、14%から16%の売上成長が、同社史上最良の年の楽観的な外挿ではなく、反復・拡張可能な業務構造の最初の踏み台であることを証明しなければならない。ジーメンス・ガメサがブレークイーブンを維持し、受注残が深刻な摩擦なく転換し、キャッシュフローが成長と資本還元プログラムを同時に支えるなら、2030年に向けた20%から22%の目標は約束から軌道へと変わるだろう。それまでは、ジーメンス・エナジーが持っているのは同社史上最良の年と、それを繰り返す術を知っているという確信だ。