Pourquoi les budgets des États indiens ne suffisent pas à construire un pays développé
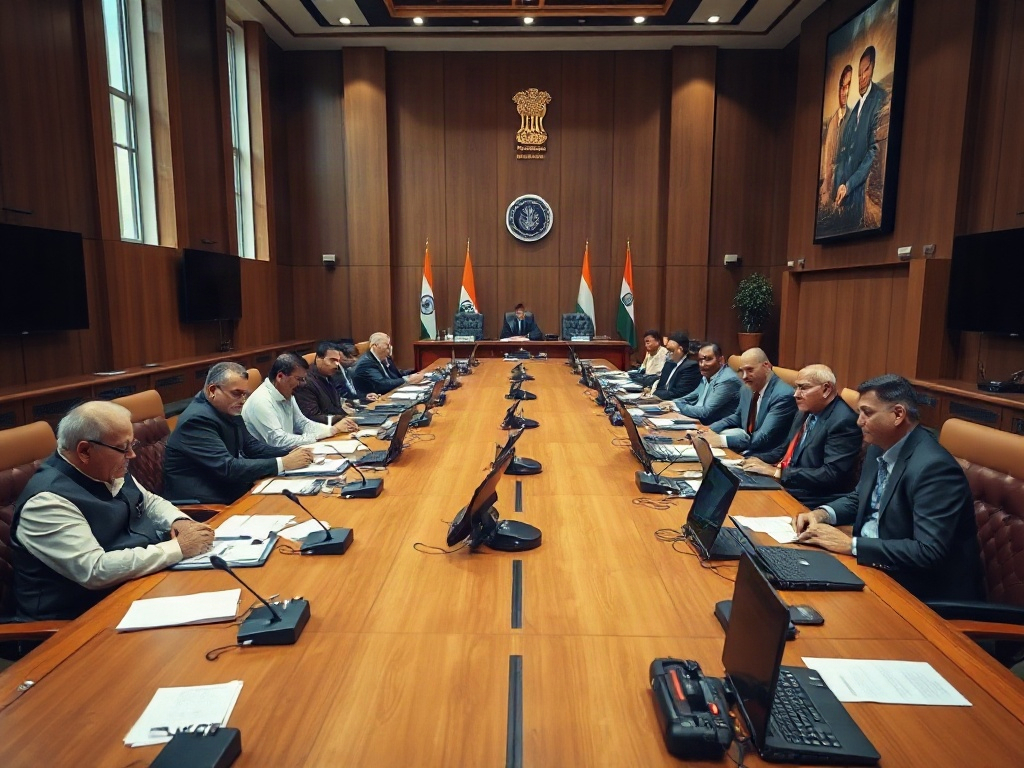
Le gouvernement indien vient d'admettre quelque chose que les projections de croissance avouent rarement avec une telle clarté : les budgets publics ne sont pas suffisants pour financer la transformation dont le pays a besoin avant 2047. La déclaration est venue d'Anuradha Thakur, secrétaire du Département des Affaires économiques du ministère des Finances, lors d'une conférence réunissant des ministres et secrétaires aux finances de tous les États et territoires de l'Union. L'occasion était technique. Le message, stratégique.
« Cette échelle ne peut être couverte uniquement par les budgets gouvernementaux, et le financement du secteur privé devra jouer un rôle critique », a affirmé Thakur devant les délégations des États. La phrase n'est pas rhétorique. C'est un aveu d'architecture fiscale : le modèle de développement qu'envisage l'Inde pour accéder au statut de nation développée en 2047, synthétisé sous le nom de Viksit Bharat, ne se boucle pas avec les seules dépenses publiques.
Ce qui rend cette reconnaissance intéressante n'est pas la nouveauté du diagnostic — économistes et organismes multilatéraux insistent là-dessus depuis des années — mais qu'elle émane de l'appareil exécutif lui-même avec une telle littéralité, dans le cadre d'un événement conçu pour aligner les gouvernements des États sur cette réalité. Le signal émis par le ministère est clair : quiconque s'attend à ce que le gouvernement central absorbe la majeure partie de la charge d'investissement lit mal le plan.
Le chiffre qui révèle le problème structurel
La conférence a présenté des données concrètes qui situent le défi à sa juste dimension. Les États indiens ont budgétisé une dépense en capital d'environ 11 billions de roupies, équivalant à environ 2,4 % de leur produit intérieur brut étatique agrégé. L'objectif officiel pour 2031-32 est de porter cet indicateur à 3 % du GSDP. La distance entre ces deux chiffres paraît modeste exprimée en points de pourcentage, mais elle représente une expansion considérable de l'effort fiscal étatique soutenu pendant près de six ans consécutifs, sans garantie que l'environnement macroéconomique mondial accompagne ce mouvement.
Ces 0,6 points de pourcentage supplémentaires importent parce que ce qui se trouve en dessous est la vraie question : si les budgets des États fonctionnent déjà à la limite de leur capacité fiscale, porter les dépenses en capital à 3 % du GSDP exige soit un endettement subnational accru, soit l'attraction de capital privé qui substitue ou complète cet effort. Thakur a choisi la seconde voie comme cadre conceptuel de la rencontre.
L'ancien président de la XVe Commission des Finances, N. K. Singh, a ajouté la couche macroéconomique dont le ministère a besoin pour rendre cet argument cohérent. L'Inde devrait porter son taux d'épargne domestique de 34 % du PIB actuel à entre 38 % et 40 %, niveau proche de son pic historique, pour soutenir le rythme d'investissement qu'exige Viksit Bharat. Le raisonnement est linéaire : sans plus d'épargne interne, il n'y a pas davantage d'investissement finançable sans recourir à la dette externe ou à des déficits croissants. Et Singh lui-même a reconnu que la trajectoire de dette publique consolidée — centre plus États — vers 73,1 % du PIB pour l'exercice fiscal 2031 « s'avère quelque peu intimidante » compte tenu de l'environnement géopolitique défavorable.
Ces chiffres ne sont pas décoratifs. Ils indiquent que l'espace fiscal du gouvernement central pour élargir les dépenses d'investissement sans peser sur le déficit est étroit, que les États disposent de peu de marge supplémentaire sans réformes de leur structure de revenus, et que la seule soupape de pression disponible à grande échelle est le capital privé. C'est pourquoi le langage du ministère a migré de « le secteur privé peut contribuer » à « le secteur privé doit jouer un rôle critique ». Ce n'est pas une emphase ; c'est la reconnaissance d'une contrainte de bilan.
Le fossé entre le récit et la mécanique d'exécution
Le problème avec les cadres de financement mixte n'est pas conceptuel. Il est mécanique. Et sur ce point, la conférence a fourni un indice honnête : les groupes de travail chargés d'identifier les besoins de financement sectoriels dans les États sont encore en cours de formation. Autrement dit, le diagnostic selon lequel du capital privé est nécessaire précède l'identification précise des secteurs concernés, des conditions contractuelles applicables et du profil risque-rendement auquel ce capital s'engagera.
Singh l'a formulé avec une précision qui mérite d'être retenue : « La principale contrainte pour attirer le capital privé a été la disponibilité de projets bancables. » Bancable, dans le jargon du financement d'infrastructure, désigne un projet doté de flux de trésorerie prévisibles, d'une structure contractuelle solide, d'une répartition claire des risques et de contreparties solvables. L'Inde présente un déficit de tous ces attributs en quantité suffisante. Non pas par manque de projets en portefeuille, mais parce que l'ingénierie financière qui transforme un besoin d'infrastructure en un instrument investissable requiert une capacité technique, des cadres réglementaires stables et, souvent, des garanties partielles de l'État.
Uday Kotak, fondateur de Kotak Mahindra Bank, qui participait également à la rencontre, a pointé un autre angle de la même contrainte : l'Inde importera au cours de l'exercice fiscal 2027 entre 88 et 90 milliards de dollars d'or, une magnitude qui concurrence directement la canalisation de l'épargne domestique vers l'investissement productif. Tant qu'une fraction aussi significative de l'épargne des ménages indiens afflue vers un actif sans rendement productif, le taux d'investissement intérieur en capacité réelle se comprime. Kotak a proposé de créer un comité pour examiner le problème. L'économie de l'argument est juste : chaque dollar d'or importé est un dollar d'épargne qui ne va pas financer un projet d'infrastructure ou de manufacture.
Kotak a ajouté un autre élément analytique qui mérite une attention indépendante. Il a mis en garde contre ce qu'il a appelé le « symptôme de la Compagnie des Indes orientales » appliqué à la dynamique contemporaine : le risque que des entreprises technologiques mondiales ou de grandes puissances économiques exercent sur les marchés émergents un type d'influence structurelle analogue à celle qu'a exercée le colonialisme commercial. La référence est frappante par sa charge historique, mais l'argument financier sous-jacent est concret : si l'Inde ne développe pas une capacité manufacturière domestique et ne substitue pas des importations technologiques par une production locale, la captation de valeur par des acteurs extérieurs limitera la profondeur du développement interne. Autrement dit : croître sans construire une capacité propre signifie que les marges de la croissance sont transférées à l'extérieur.
Ce que l'architecture de Viksit Bharat révèle sur la qualité de la croissance future
Il existe un schéma récurrent dans les stratégies de développement national qui convoque le capital privé comme solution à l'insuffisance fiscale : cela fonctionne quand l'État peut agir comme structureur de risque intelligent, non quand il se contente de transférer la charge d'investissement au marché. La différence n'est pas philosophique ; elle s'exprime dans les termes des contrats, dans la répartition des risques réglementaires, dans l'existence de mécanismes crédibles de résolution des litiges et dans la profondeur du marché de capitaux domestique.
L'Inde a avancé de manière significative sur certains de ces fronts au cours de la dernière décennie. La reconnaissance des améliorations du climat des affaires et des hausses de notations souveraines citées par Thakur ne relèvent pas de la narration : elles reflètent des réformes réelles en matière d'insolvabilité des entreprises, de numérisation fiscale et d'unification de l'imposition. Mais la distance entre disposer d'un environnement macroéconomique amélioré et disposer d'un portefeuille de projets bancables à une échelle suffisante reste considérable.
Les secteurs que le document de la conférence identifie comme prioritaires pour la participation privée — énergies renouvelables, stockage d'énergie, minéraux critiques, intelligence artificielle et centres de données, tourisme et chaînes de valeur agricoles — sont hétérogènes dans leur profil de risque et dans leur maturité en tant que classes d'actifs. Les énergies renouvelables disposent d'un marché relativement développé et d'un profil de rendement connu. Les minéraux critiques impliquent des risques géopolitiques et d'exploration que le capital privé absorbe difficilement sans garanties étatiques. Les centres de données requièrent une certitude réglementaire en matière de confidentialité des données et d'énergie. Chacun de ces secteurs exige une ingénierie financière différente.
Cela signifie qu'il n'existe pas un seul levier de politique qui active l'ensemble du flux de capital privé nécessaire. L'agenda est désagrégé, techniquement intensif et politiquement coûteux. Les réformes qui accélèrent l'investissement privé dans un secteur mobilisent fréquemment des résistances dans un autre. Les échéances politiques et les délais de maturation du capital privé en infrastructure coïncident rarement.
Ce que la conférence de septembre 2026 rend visible — au-delà de la déclaration de Thakur — c'est que l'Inde est parvenue à un point d'inflexion où la rhétorique de la croissance et la mécanique du financement doivent se synchroniser avec une plus grande précision qu'auparavant. Soutenir une croissance annuelle de 7 % ou 8 % pendant vingt ans exige des taux d'investissement que le budget public ne peut pas absorber seul. Ce n'est pas une faiblesse du gouvernement indien ; c'est de l'arithmétique. Le budget consolidé de toute économie émergente qui ambitionne de doubler son revenu par habitant en deux décennies se heurte à cette limite.
La question opérationnelle que laisse la conférence n'est pas de savoir si le secteur privé doit participer — ce débat est clos dans les faits — mais selon quelle structure de partage du risque, avec quelles garanties à long terme, et avec quelle profondeur de marché de capitaux domestique l'Inde peut faire en sorte que cette participation s'accomplisse à l'échelle et à la vitesse qu'exige Viksit Bharat. C'est là que se trouve le vrai travail. Et les groupes de travail qui commencent à peine à identifier les besoins sectoriels représentent la première étape d'un processus qui prendra plusieurs années avant de produire des projets en mesure d'attirer du capital institutionnel à grande échelle.
Le risque de confondre déclaration stratégique et architecture exécutable
Il existe un schéma qui mérite d'être nommé avec précision : dans les stratégies de financement à long terme, l'espace entre déclarer que le capital privé est indispensable et construire les instruments qui le mobilisent est souvent là où les plans se dégradent. Non par manque de volonté politique, mais parce que l'ingénierie institutionnelle nécessaire — cadres réglementaires, structures de garantie, marchés de dette subnationaux, véhicules d'investissement adaptés à chaque secteur — prend du temps et génère des frictions que les calendriers politiques tolèrent rarement bien.
Thakur a cité les améliorations de la notation souveraine comme signal du progrès accompli dans le climat d'investissement. L'argument est pertinent : une meilleure notation réduit le coût du capital pour les émetteurs publics et envoie des signaux favorables aux acteurs privés. Mais la relation entre la notation souveraine et le flux de capital privé vers des projets d'infrastructure subnationaux n'est pas directe. Un investisseur institutionnel mondial qui évalue le financement d'un projet énergétique dans un État indien de capacité technique moyenne ne prend pas cette décision à partir de la notation du gouvernement central ; il la prend à partir de la qualité du contrat, de la crédibilité de la contrepartie étatique, du profil des flux de trésorerie et de l'existence de mécanismes de sortie.
Singh a formulé ce point avec clarté lorsqu'il a dit que le capital privé ne peut pas se substituer au financement public, mais le compléter. La distinction importe parce qu'elle définit l'architecture correcte : l'État reste nécessaire en tant que structureur, garant partiel et régulateur, non en tant qu'acteur qui se retire pour laisser le marché fonctionner seul. Un État qui se retire sans avoir construit les instruments de marché nécessaires ne libère pas le capital privé ; il l'éloigne.
Viksit Bharat comme objectif de politique a une cohérence aspirationnelle. Ce que la conférence de septembre commence à révéler, c'est le niveau de complexité institutionnelle que cet objectif exige en dessous de la surface. La distance entre les 2,4 % actuels de dépenses en capital étatique et les 3 % visés, entre les 34 % d'épargne domestique et les 38 %-40 % nécessaires, et entre les projets identifiés et les projets bancables ne se comble pas avec une déclaration de priorité stratégique. Elle se comble avec des instruments, avec des marchés, avec des cadres juridiques et avec la disposition à ce que la conception institutionnelle soit aussi rigoureuse que l'ambition du plan qu'elle prétend soutenir.