Salt & Straw llega a Oakland con 50 tiendas y una lección sobre cómo escalar sin perder el centro
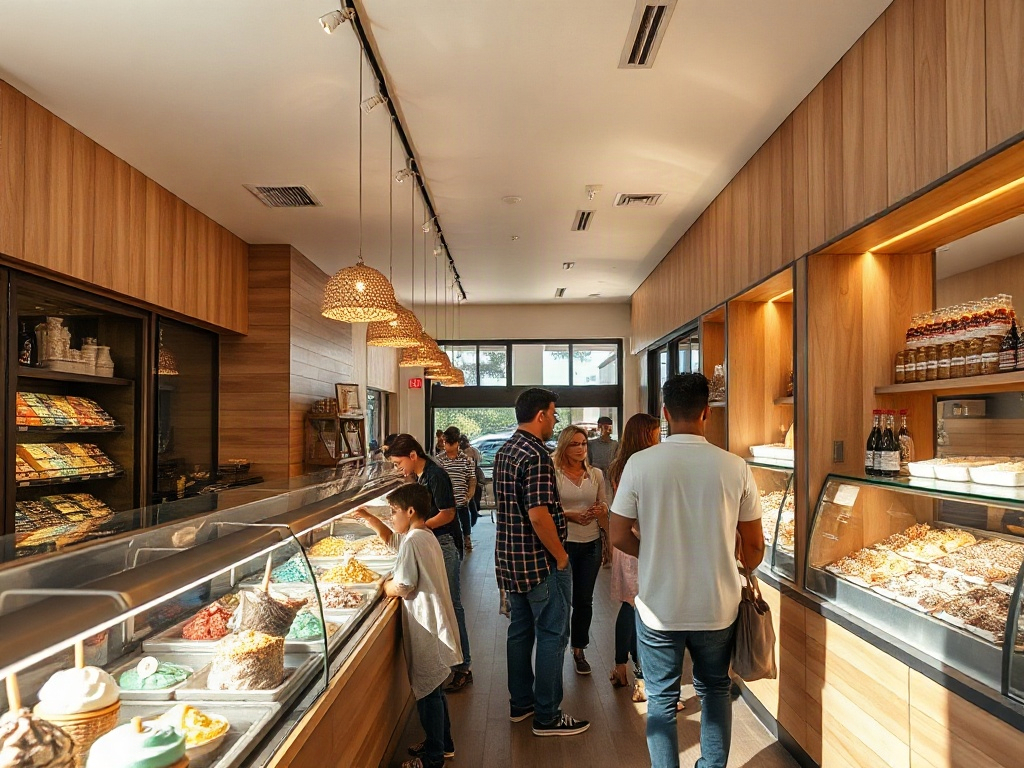
Había un carrito de helados en el barrio artístico de Alberta, Portland, en 2011. Los primos Kim y Tyler Malek lo empujaban ellos mismos. Quince años después, ese carrito se convirtió en una red de más de 50 tiendas a lo largo de la costa oeste de Estados Unidos, y el 13 de noviembre de 2026 abrirá su primera ubicación en Oakland, en el corredor comercial de Rockridge sobre College Avenue. La noticia, cubierta por KRON4 News y el New York Post, parece rutinaria: una cadena conocida expande su mapa. Sin embargo, cuando se examina desde la arquitectura de red y capital social que sostiene ese crecimiento, lo que revela es más interesante que una apertura más.
Salt & Straw no es Baskin-Robbins. No franquicia, no busca volumen masivo, no compite en el anaquel del supermercado. Su modelo es el de una cadena premium con vocación artesanal: sabores que cambian por temporada, ingredientes de proveedores específicos —como Scott Brothers Dairy, una lechería familiar de quinta generación—, y una experiencia de tienda diseñada para el cliente que quiere algo que no puede comprar en ningún otro lugar. Esa diferenciación no es un accidente; es la mecánica central de su economía unitaria. Pero mantenerla mientras se multiplican las ubicaciones es exactamente el problema estructural que destruye a la mayoría de los negocios que empezaron con un carrito.
La densidad de red como ventaja financiera real
La apertura en Oakland no es solo la tienda número nueve en el área de la Bahía. Es la confirmación de una estrategia de concentración geográfica que tiene consecuencias financieras muy concretas. Cuando una marca premium acumula nueve puntos de venta en un mismo mercado metropolitano —con ocho en el área de la Bahía, uno en Sacramento y otro en Roseville— no está simplemente sumando ingresos: está construyendo una infraestructura compartida que amortiza costos fijos de forma progresiva.
En términos prácticos, eso significa que cada nueva tienda en ese mercado hereda una cadena de suministro ya calibrada, una red de proveedores locales ya negociada, un equipo de gestión regional ya entrenado y un reconocimiento de marca que no necesita construirse desde cero. El costo de adquisición de cliente en Oakland es estructuralmente inferior al que tuvo la primera tienda en San Francisco o en San José, porque la marca ya circula en esa red social. Rockridge, específicamente, es un corredor con alto tráfico peatonal y una concentración de negocios establecidos —Safeway, Boichik Bagels, Peet's Coffee, Philz Coffee— que funcionan como anclas de flujo. Salt & Straw no necesita generar tráfico; necesita capturar el que ya existe.
Este modelo de densidad es lo opuesto a la expansión dispersa que caracteriza a las cadenas que priorizan el número de mercados sobre la profundidad en cada uno. Una empresa que abre una sola tienda en veinte ciudades diferentes enfrenta veinte problemas de logística distintos, veinte equipos sin economía de escala y veinte mercados donde la marca es nueva. Salt & Straw eligió lo contrario: once tiendas en Los Ángeles, nueve en el área de la Bahía, dos en Orange County, tres en San Diego. Esa concentración no es casualidad; es una decisión de arquitectura que reduce la varianza operativa y aumenta la capacidad de control de calidad, que es exactamente el activo que una marca premium no puede permitirse diluir.
El mercado al que apunta es grande y está creciendo a un ritmo moderado pero sostenido. Las estimaciones del sector ubican el mercado estadounidense de helados entre 20.000 y 21.600 millones de dólares en 2026, con proyecciones que van de 22.840 millones a 30.000 millones para principios de la próxima década, dependiendo de la metodología utilizada. Dentro de ese mercado, el segmento artesanal crece a una tasa compuesta anual de alrededor del 3,34%, superior al crecimiento general del mercado. Los canales de consumo en el punto de venta —tiendas físicas de experiencia— también proyectan crecimiento más rápido que los canales de distribución masiva. Salt & Straw está posicionado en exactamente los vectores de mayor expansión relativa dentro de su industria.
Lo que la periferia ve antes que el centro
Aquí es donde el análisis merece detenerse en algo que los reportes de apertura de tiendas no suelen examinar: quién estaba en la sala cuando se diseñó el producto y a qué redes de conocimiento tiene acceso real una empresa que se define como artesanal pero opera a escala de cincuenta ubicaciones.
Salt & Straw construyó su diferenciación sobre ingredientes que provienen de comunidades productoras específicas: ortigas silvestres del estado de Washington, queso de cabra con habanero, nata de una lechería familiar con cinco generaciones de historia. Ese conocimiento no está en un manual corporativo. Está en relaciones de confianza con productores que, en muchos casos, operan en la periferia económica de la cadena alimentaria. La pregunta estructural que una expansión de esta magnitud debe responder es si esa red de confianza se mantiene viva cuando la cadena crece, o si empieza a sustituirse por proveedores más grandes, más estandarizados y más manejables logísticamente.
La historia de las cadenas de alimentos premium está llena de ese patrón: un negocio que empieza con relaciones directas y distintivas con productores locales, escala, y termina comprando a los mismos distribuidores mayoristas que cualquier cadena convencional. El sabor cambia, la narrativa no. Lo que se mantiene es el lenguaje de la artesanía mientras la mecánica se industrializa. Eso no es un juicio moral; es un riesgo estructural medible. Cuando la diferenciación de una marca descansa en la autenticidad de sus insumos y en la peculiaridad de sus sabores, la escala es su principal amenaza interna.
La apertura de Oakland, con sabores de temporada como Maple Koginut Squash con Pomegranate o Pumpkin Pie con Almond Croissant Streusel, sugiere que la cadena todavía invierte en mantener esa peculiaridad. Pero el esfuerzo necesario para sostener esa política de producto en nueve tiendas del área de la Bahía es exponencialmente mayor que en tres. El capital social con productores periféricos —agricultores, artesanos, pequeños queseros— no se escala igual que un sistema de punto de venta. Requiere tiempo, confianza y la presencia física de personas con autoridad para tomar decisiones de compra cerca de los productores. Si esa arquitectura se centraliza demasiado, el riesgo no aparece en el balance inmediatamente; aparece primero en la homogeneización del sabor y después en la pérdida de la razón de ser del precio premium.
Cincuenta tiendas y el problema del punto ciego interno
Hay una segunda lectura estructural que la expansión de Salt & Straw habilita, y tiene que ver con la homogeneidad organizacional. Una empresa fundada por dos primos que se conocen de toda la vida, con raíces en Portland, con una identidad de marca fuertemente vinculada a una estética de la costa oeste, tiene todas las condiciones para construir un equipo directivo que se parece mucho entre sí y que comparte los mismos marcos de referencia sobre qué es un buen producto, qué cliente es el cliente ideal y qué mercado vale la pena entrar.
Eso no es una crítica a sus fundadores; es una descripción de cómo funciona cualquier empresa que nace de una red social densa y homogénea. El problema no es la cohesión interna, que es una ventaja en las etapas tempranas. El problema es que los equipos que piensan muy parecido entre sí tienden a no ver bien las señales que provienen de afuera de su propio marco. En el caso de Salt & Straw, eso se traduce en preguntas concretas: qué tan bien conocen los gustos de una comunidad como Oakland, que tiene una composición demográfica muy diferente a los vecindarios de Portland o San Francisco donde la marca se consolidó, y qué voces tienen peso en las decisiones de producto cuando se diseñan los menús de temporada para ese mercado específico.
La inteligencia periférica no es un lujo de diversidad cultural; es la diferencia entre un producto que funciona en el corredor de College Avenue en Rockridge y uno que funciona solo para el segmento más estrecho del mercado que ya conocía la marca antes de la apertura. Rockridge es un vecindario con alto poder adquisitivo y alta densidad de consumidores informados, lo que reduce el riesgo de entrada. Pero la capacidad de Salt & Straw de expandirse hacia mercados más heterogéneos —algo que eventualmente va a necesitar si quiere seguir creciendo— depende de si el equipo que toma decisiones de producto y localización tiene acceso real a conocimiento que proviene de afuera de su red central.
Kim Malek, identificada como CEO y co-fundadora, ha mencionado públicamente interés en ciudades como Salt Lake City, vinculando esa expansión al impulso económico proyectado por los Juegos Olímpicos de Invierno de 2034. Eso es una señal de que la empresa está pensando en geografías nuevas y en horizontes temporales más largos. Pero la distancia entre Portland y Salt Lake City no es solo logística; es también cultural, demográfica y de red. La pregunta operativa que ese movimiento plantea es si la empresa tiene, en su estructura de toma de decisiones, personas con conocimiento local genuino de esos mercados, o si confía en que el producto viaje solo sobre la base de su reputación costera.
Una expansión bien ejecutada que ya enfrenta su próximo límite
Salt & Straw lleva quince años demostrando que es posible escalar un concepto premium sin colapsar la diferenciación que lo hace viable. Eso no es trivial: la mayoría de los negocios que intentan ese camino terminan perdiendo o la escala o la diferenciación, raramente mantienen ambas. La apertura en Oakland es, en ese sentido, evidencia de ejecución sólida.
Pero la mecánica que funcionó para llegar a cincuenta tiendas no es necesariamente la que va a funcionar para llegar a cien. A cierta escala, la densidad de red que es una ventaja en los mercados ya penetrados se convierte en un límite para entrar a mercados nuevos con el mismo nivel de acierto. Los proveedores periféricos que dieron al producto su carácter distintivo empiezan a no poder abastecer el volumen. El equipo central empieza a necesitar inteligencia local que no tiene.
La apertura en Rockridge el 13 de noviembre de 2026 es una buena noticia para la empresa y para el vecindario. La tienda va a funcionar. La mecánica del corredor comercial, la base de clientes existente en el área de la Bahía y la solidez del producto lo garantizan con alta probabilidad. Lo que esa apertura no garantiza es que la arquitectura interna de Salt & Straw esté siendo actualizada al mismo ritmo que su mapa de tiendas. Y esa brecha, cuando aparece, no avisa con anticipación.