Una fábrica de Rhode Island y el espejo incómodo que le pone a Boston
El edificio que no se convirtió en almacén de Amazon
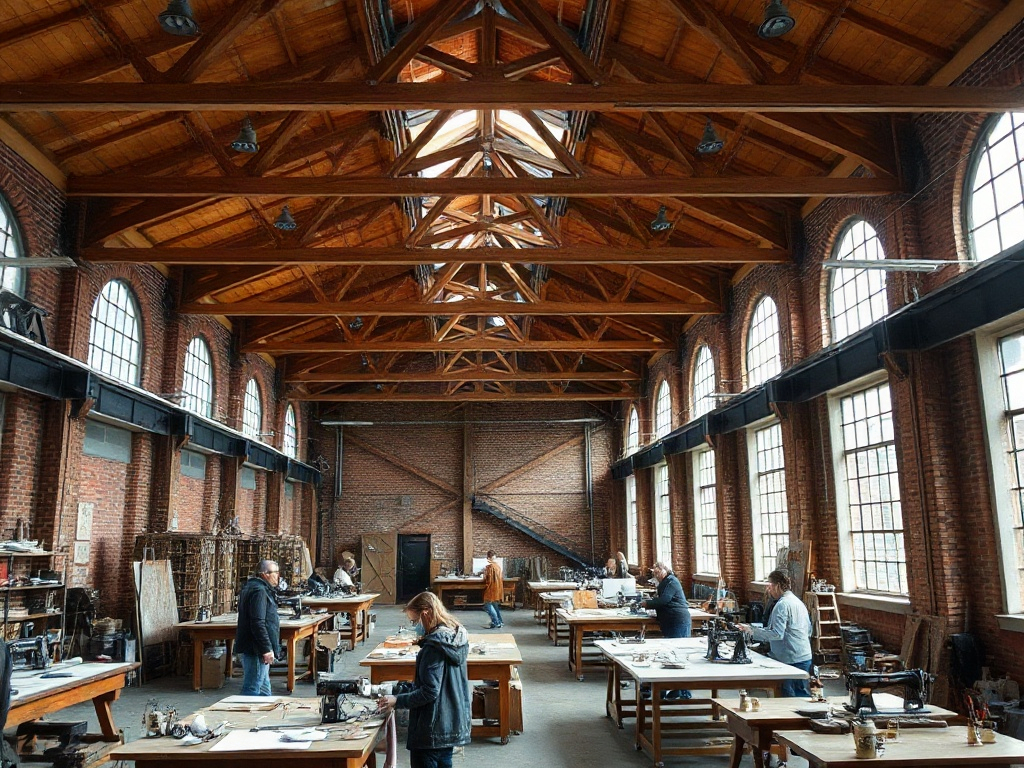
En el barrio Valley de Providence, una antigua planta textil de 113,000 pies cuadrados alberga hoy a artistas que fabrican materiales a partir de conchas de ostras, murales cerámicos para parques vecinales y programas de formación en soldadura. El edificio, conocido como 50 Sims, tiene 38 inquilinos activos y planes para agregar entre 24 y 30 más. Hay una cervecería. Hay un patio con grafiti invitado. La firma responsable de la transformación, Scout, trabaja en colaboración con la Agencia de Redesarrollo de Providence y estima iniciar en diciembre de 2026 la conversión de un espacio de almacenamiento de barriles de whisky en dos pisos adicionales con 28 estudios y talleres capaces de albergar a aproximadamente 60 productores culturales.
Eso es lo visible. Lo que hace interesante el caso no es el edificio en sí, sino a qué le está respondiendo.
A menos de dos horas al norte, Boston construyó durante una década una de las mayores concentraciones de espacio de laboratorio del mundo. Las cifras de vacancia actual oscilan, dependiendo de la metodología, entre el 21% y el 33%, según distintas firmas inmobiliarias. La Agencia de Planificación y Desarrollo de Boston registró que la vacancia en laboratorios de Boston-Cambridge pasó de 2,5% en 2021 a 28% en 2026. MassBio documentó un recorrido aún más pronunciado para Massachusetts: de 2,7% en 2021 a 31,1% a mediados de 2026. El inventario de espacio de ciencias de la vida en el estado casi se duplicó entre 2015 y 2021, pasando de 21,5 a 40 millones de pies cuadrados. Una fracción sustancial de ese stock está ahora vacía, con rentas que cayeron más de 20% desde su pico en 2022.
Alguien en Providence está llenando un edificio. Alguien en Boston está mirando plantas vacías. La pregunta que emerge no es si el modelo de 50 Sims es replicable, sino por qué la conversación sobre usos alternativos tarda tanto en volverse operativa.
Lo que Everett Abitbol no está diciendo y lo que sí está diciendo
El director de desarrollo de Scout tiene una cita que circuló con energía: "Boston construyó todo ese espacio de laboratorio porque prometía empleos y beneficios para la ciudad, y ahora la mitad está vacía." Esa es la parte que se repite. La parte que importa más para fines analíticos es la que le precede: "Las artes son infraestructura, y la infraestructura de las artes genera un enorme beneficio económico para las ciudades."
El argumento no es sentimental. Es una teoría de uso del suelo. Un edificio con 38 inquilinos de tamaño pequeño, perfiles heterogéneos y necesidades de espacio modestas genera ocupación distribuida, tráfico de personas y una comunidad de usuarios que se sostiene mutuamente. La cervecería atrae visitantes. El centro de reutilización creativa atrae materiales donados y artistas en residencia. El programa de formación en manufactura y soldadura atrae financiamiento público y trabajadores en formación. Ninguno de estos inquilinos podría ocupar el edificio por sí solo. Juntos, crean una masa crítica suficiente para que el edificio funcione.
Esa arquitectura de ocupación tiene una lógica comercial concreta: diversifica el riesgo de vacancia, reduce la dependencia de un solo ciclo sectorial y convierte la heterogeneidad de inquilinos en una ventaja de atracción. Un espacio con solo laboratorios queda expuesto cuando el ciclo biotech se contrae. Un espacio con artistas, pequeñas empresas, formación laboral y hostelería tiene una canasta de demanda más estable, aunque con rentas menores por pie cuadrado.
El problema es que esa lógica funciona bien en una planta textil del siglo pasado. El análisis se complica cuando se lleva a un edificio de laboratorio húmedo construido en 2019.
La brecha entre el modelo y su costo de adopción
Los laboratorios especializados no son fábricas textiles reconvertidas. Son edificios con sistemas de ventilación diseñados para manejar agentes biológicos, plomería reforzada para residuos químicos, cargas de piso superiores a las residenciales, sistemas eléctricos para equipamiento de precisión y protocolos de cumplimiento normativo que no desaparecen con el inquilino. Convertir uno de esos edificios en estudios de artistas o talleres de manufactura artesanal no es un ejercicio de marketing inmobiliario: implica desmontar infraestructura costosa, resolver el cumplimiento de código para nuevos usos y absorber el costo de transición sin la certeza de que los alquileres resultantes cubran el servicio de la deuda original.
El inventario de Greater Boston ronda los 51 millones de pies cuadrados, según JLL. La absorción neta fue negativa en el tercer trimestre de 2026, con CBRE reportando menos 168,430 pies cuadrados. Las rentas de pedido promediaron 77,97 dólares por pie cuadrado. Ese número es estructuralmente incompatible con los ingresos por alquiler de un hub creativo de múltiples inquilinos pequeños, cuya lógica de sostenibilidad opera con rentas significativamente menores y mayor costo de administración por metro arrendado.
Esto no invalida la conversación sobre usos alternativos. La invalida como solución universal. Para el subconjunto de propiedades con peores perspectivas de recuperación —el Seaport de Boston, donde la vacancia rondaba el 40% según la Agencia de Planificación— la alternativa a explorar usos creativos o mixtos puede ser peor: esperar un ciclo biotech que no se sabe cuándo regresará, mientras el servicio de deuda acumula. Para propiedades en Kendall Square, con inventario superior a 14 millones de pies cuadrados y la vacancia más baja del mercado, el modelo de 50 Sims no tiene relevancia inmediata.
El caso de Providence, entonces, no ofrece una plantilla. Ofrece una demostración de que hay una tercera vía entre esperar y demoler, aunque esa vía requiere condiciones que no están garantizadas en Boston: costo de adquisición o arriendo compatible con rentas bajas, socios públicos dispuestos a coparticipación, y una comunidad de demandantes —artistas, pequeños fabricantes, programas formativos— suficientemente grande para llenar el espacio.
La variable que el mercado no ha terminado de procesar
Los datos de leasing de CBRE para el tercer trimestre de 2026 muestran un matiz que vale la pena extraer: la actividad anual acumulada estaba 20% por encima del año anterior, pero esa mejora se explica en buena parte por renovaciones, no por nuevas ocupaciones de espacio vacante. El pipeline de construcción activo, de 924,000 pies cuadrados, estaba completamente prealquilado, en su totalidad por empresas farmacéuticas. Y algunos proyectos ya estaban pivotando para alejarse del uso laboratorio antes de finalizar.
Eso describe un mercado con dos velocidades. La demanda farmacéutica institucional sigue siendo real para un segmento premium del inventario. El resto está en una posición más difícil: demasiado costoso para inquilinos pequeños con rentas de mercado accesibles, demasiado especializado para conversión barata y demasiado grande para llenarse con múltiples inquilinos de volumen bajo. El espacio que está absorbiendo el mercado es el que siempre tuvo demanda subyacente sólida. El que no absorbe es el que se construyó asumiendo que la demanda seguiría expandiéndose al ritmo de 2020 y 2021.
Esa distinción entre espacio premium con demanda durable y espacio especulativo con demanda ficticia es la variable que el mercado todavía está tardando en reconocer con precisión. Parte de la narrativa de recuperación se basa en el dato de que el pipeline activo está prealquilado, lo que es técnicamente cierto, pero dice poco sobre los millones de pies cuadrados de inventario existente que no tiene inquilino y no tiene horizonte claro de absorción convencional.
El modelo de 50 Sims es relevante exactamente para ese segmento: el espacio que el mercado prime no va a recuperar pronto y que sigue acumulando costo sin generar ingreso. Para ese stock, la pregunta operativa no es si los artistas pueden pagar rentas de laboratorio. Es cuánto tiempo puede un propietario sostener vacancia total antes de que una renta baja con ocupación distribuida sea financieramente superior a esperar.
El límite de lo que una fábrica de Providence puede enseñarle a un propietario de laboratorio en Boston
50 Sims es un caso de adaptabilidad organizacional más que un modelo de retorno financiero replicable. Lo que Scout demostró es que una propiedad industrial grande puede encontrar ocupación estable con una base de inquilinos heterogénea, siempre que la estructura de costos sea compatible con rentas modestas y que existan socios públicos capaces de absorber parte del riesgo de transición.
Lo que no demostró, porque no hay datos publicados que lo confirmen, es la tasa de retención de inquilinos, el costo total de la transformación, el nivel de subsidio recibido de la Agencia de Redesarrollo de Providence ni el retorno sobre inversión comparable al de un desarrollo de laboratorio. Esa ausencia de métricas financieras verificadas es parte del perfil del caso: es una demostración de viabilidad operativa, no una prueba de rendimiento financiero equivalente o superior.
Para un propietario de laboratorio en Boston con deuda de ciclo expansivo, el cálculo no es ideológico. Es aritmético. La renta necesaria para servir esa deuda probablemente supera lo que un hub creativo puede generar por pie cuadrado. Esa brecha no la cierra una buena historia sobre artistas y conchas de ostras. La cierra una reestructuración de deuda, un socio público con capital, una conversión de uso que reduzca el valor contable del activo o una combinación de los tres.
El mérito del caso de Providence es que pone esa conversación sobre la mesa antes de que la alternativa sea el deterioro prolongado. Para el stock de Boston con peores perspectivas de recuperación, la fricción real no está en imaginar el uso alternativo. Está en determinar quién absorbe la pérdida contable que hace posible el cambio de modelo, y bajo qué estructura ese propietario puede llegar a esa decisión antes de que la vacancia acumulada lo lleve al mismo lugar, pero con menos margen de maniobra.