
Pourquoi YouTube India n'a pas un problème d'audience, mais un problème d'écran
L'Inde est le marché à la croissance la plus rapide de toute l'histoire de YouTube. C'est aussi, probablement, le marché le plus rentablement difficile que la plateforme ait jamais construit. Plus de 960 000 emplois équivalents temps plein, une contribution estimée à ₹18 000 crore au PIB et plus de 20 000 chaînes comptant plus d'un million d'abonnés forment un écosystème d'une ampleur qu'aucune plateforme vidéo n'avait réussi à assembler dans un marché émergent. Et pourtant, le créateur indien moyen gagne une fraction de ce que gagne son homologue aux États-Unis ou au Royaume-Uni pour le même travail face à la même caméra.
Le CPM — ce qu'un annonceur paie pour chaque millier d'impressions — est au cœur de cette tension. Des estimations provenant de sources sectorielles situent le CPM moyen en Inde dans une fourchette allant de 0,70 $ à 0,83 $, tandis que dans des marchés comme les États-Unis ou le Royaume-Uni, ce chiffre peut osciller entre 10 $ et 25 $. L'écart ne reflète pas une différence de qualité dans le contenu, ni dans l'investissement des créateurs. Il reflète quelque chose de plus structurel : l'écran sur lequel ce contenu est consommé et le contexte publicitaire qu'il génère.
C'est précisément cet argument qu'a formulé Gunjan Soni, Country Vice President de YouTube India, dans un entretien publié par The Economic Times le 29 septembre 2026. Sa thèse n'était pas une promesse d'augmentation immédiate. C'était quelque chose de plus précis et, d'une certaine façon, de plus significatif : les CPM peuvent s'améliorer progressivement si davantage de consommation migre vers la télévision connectée, où les tarifs publicitaires sont plus élevés. Cette condition — l'écran — est la variable que l'ensemble du secteur traitait depuis des années comme un simple détail logistique, alors qu'elle constitue en réalité l'argument économique central.
L'écran modifie le contrat avec l'annonceur
Le modèle publicitaire de YouTube en Inde s'est construit sur le mobile. Ce n'était pas une erreur stratégique : c'était la conséquence directe de la façon dont l'Inde s'est connectée à internet. Le smartphone a été le premier appareil à écran pour des centaines de millions de personnes, et YouTube est arrivé avec eux. Le résultat a été une base d'audience immense, avec des sessions courtes, fragmentées, sur des petits écrans, et une forte sensibilité au prix aussi bien du côté du consommateur que de celui de l'annonceur.
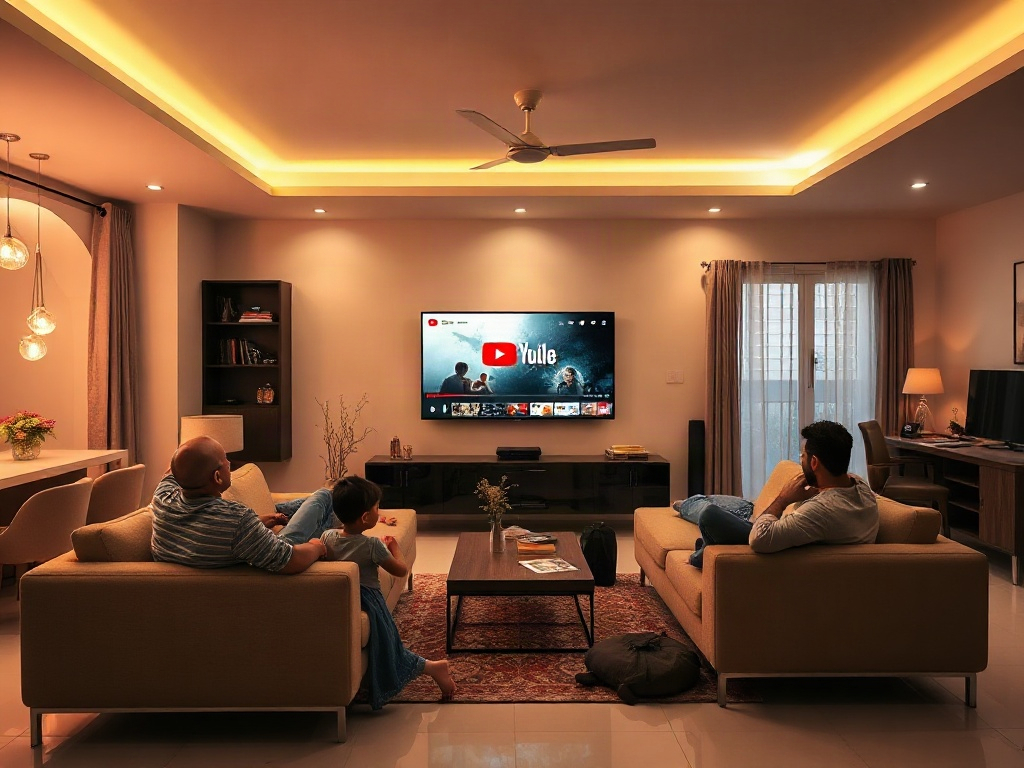
La télévision connectée — CTV, selon la terminologie du secteur — représente un contexte radicalement différent. De grands écrans, des sessions plus longues, des environnements domestiques partagés, un contenu consommé de manière plus délibérée. Pour un annonceur qui souhaite construire sa marque, il s'agit d'un inventaire vidéo premium, et non d'une impression supplémentaire dans un fil d'actualité infini. Et la différence de consentement à payer est réelle : le même spot sur un écran de 55 pouces dans le salon génère un prix différent de celui du même spot intercalé entre deux vidéos courtes sur un téléphone pendant le trajet vers le travail.
L'Inde traverse cette transition en temps réel. Les estimations du marché indien de la CTV montrent une expansion qui, selon la source et la définition utilisée, va de ₹2 500 crore de dépenses publicitaires en 2025 jusqu'à des chiffres qui quadruplent presque ce montant selon l'étendue du décompte. La discordance entre les sources révèle qu'il n'existe pas encore de métrique consolidée, mais la direction du mouvement est cohérente : davantage de foyers, davantage d'investissements, davantage de pertinence pour les planificateurs médias. Une projection indique que l'Inde pourrait atteindre 60 millions de foyers dotés de la télévision connectée en 2026, avec des taux de croissance des dépenses publicitaires projetés au-dessus de 40 % par an.
Pour YouTube, il ne s'agit pas seulement d'une opportunité de distribution. C'est une reconfiguration de l'argument tarifaire que la plateforme peut présenter aux annonceurs. Si une proportion croissante du temps de visionnage en Inde se déroule sur des écrans de télévision connectée, la nature de l'inventaire disponible change. Ce qui se vend aujourd'hui comme une impression mobile à faible CPM peut commencer à rivaliser avec les budgets vidéo premium qui allaient auparavant exclusivement aux chaînes linéaires ou aux plateformes de streaming.
Le CPM n'est qu'une pièce du puzzle ; les autres sont déjà en mouvement
Ce que révèle également l'entretien de Soni, c'est que YouTube n'attend pas que les CPM augmentent avant d'élargir la monétisation des créateurs. La plateforme est en train de construire des voies parallèles qui ne dépendent pas du prix de l'inventaire publicitaire.
La première est le commerce affilié transfrontalier. Selon le modèle décrit, un créateur indien peut étiqueter des produits vendus en dehors de l'Inde et percevoir des commissions calculées sur des taux convertis en dollars. Cela ouvre une perspective importante : cela déconnecte le revenu du créateur du CPM local et l'ancre partiellement à l'économie de marchés à plus fort pouvoir d'achat. Un créateur qui passe en revue des produits technologiques, de mode ou de niche peut monétiser des audiences indiennes avec des produits dont le prix de référence et les marges de commission sont internationaux. La source ne précise pas les taux de commission, les marchés éligibles ni la part de YouTube dans ce flux, mais la logique est claire : élargir l'univers des produits qu'une audience indienne peut activer commercialement.
La deuxième est le renforcement des partenariats de marque directs en tant que source de revenu structurelle, et non complémentaire. Pendant des années, les marques ont utilisé les créateurs comme canal de diffusion de messages publicitaires. Ce que l'on observe dans le secteur à l'échelle mondiale — et que le marché indien commence à reproduire — est un glissement vers des relations dans lesquelles le créateur n'est plus le véhicule du message, mais fait partie de l'argument commercial lui-même. La confiance qu'un créateur a bâtie avec son audience au fil des ans a une valeur qu'aucune publicité programmatique ne peut reproduire, et cette valeur est désormais cotée directement par les marques, sans passer par la mise aux enchères de l'inventaire.
Cela a une implication qui mérite d'être soulignée : plus de 70 % des créateurs qui monétisent sur YouTube identifient la plateforme comme leur principale source de revenus, selon les données du rapport d'impact cité par plusieurs sources. Pour cette majorité, toute variation du CPM, de l'algorithme de recommandation ou de la politique de monétisation a des conséquences immédiates sur leurs finances personnelles. La diversification que YouTube promeut — affiliés, marques, abonnements — est aussi une stratégie de stabilisation pour un écosystème où les créateurs les plus modestes sont très vulnérables à une seule variable.
Ce que le salon a fait à un marché que personne ne regardait
Il y a quelque chose qui mérite attention dans la structure de ce mouvement : la condition qui le rend possible n'a pas été créée par YouTube. Elle a été créée par l'expansion des téléviseurs intelligents à des prix accessibles, par la pénétration des connexions à haut débit fixe et par le comportement des foyers indiens qui ont commencé à utiliser YouTube sur le plus grand écran disponible — non pas nécessairement à la suite d'une décision stratégique coordonnée, mais par commodité.
YouTube est présent dans ce salon depuis des années de manière organique, sans avoir spécifiquement conçu ce contexte. Ce que Soni signale maintenant, c'est que ce contexte existe déjà à une échelle suffisante pour justifier un argument publicitaire différent. Il ne s'agit pas de YouTube qui va construire le marché indien de la CTV. Il s'agit du fait que ce marché s'est construit avec YouTube à l'intérieur, et que la plateforme commence à faire payer ce que ce positionnement vaut.
C'est différent d'un pari spéculatif. C'est la reconnaissance du fait qu'une friction historique — l'absence d'inventaire vidéo numérique premium pour les annonceurs disposant de gros budgets télévisuels — est en train d'être éliminée non par l'ingénierie, mais par l'adoption de matériel domestique. Les planificateurs médias qui, en 2022, ne pouvaient pas justifier un CPM télévisuel pour YouTube en Inde disposent désormais, en 2026, de données de portée, d'un contexte de salon et de formats de plus longue durée pour construire cet argument.
Les données disponibles placent YouTube CTV comme la première destination de dépenses mesurées parmi les plateformes de télévision connectée en Inde, devant JioHotstar CTV et Samsung CTV dans les échantillons analysés par The Media Ant. Il ne s'agit pas de chiffres représentatifs du marché total — ce sont des mesures issues d'un échantillon spécifique — mais ils indiquent une position déjà établie que d'autres plateformes s'efforcent encore de construire.
Le revenu du créateur dépendra de la façon dont le bénéfice se distribue, pas seulement de sa croissance
La question à laquelle l'analyse de Soni ne répond pas — et à laquelle aucune source disponible ne répond — est celle de la façon dont le bénéfice d'un CPM plus élevé en CTV se répercute sur le créateur individuel. La structure de partage des revenus de YouTube est connue dans ses grandes lignes : la plateforme retient environ 45 % des revenus publicitaires générés par une chaîne, et le créateur reçoit le reste. Mais un CPM plus élevé n'est pas identique à un RPM plus élevé pour le créateur, car le RPM — les revenus pour chaque millier de visionnages totaux — dépend aussi de la proportion du temps de visionnage total qui est monétisée et à quel prix.
Un créateur dont le public regarde son contenu principalement en CTV pourrait en bénéficier de manière plus directe. Un créateur dont le public est majoritairement sur mobile verra l'impact dilué, même si la plateforme dans son ensemble améliore sa moyenne. La géographie du bénéfice n'est pas uniforme, et le discours selon lequel le créateur va gagner davantage parce que les CPM de la CTV sont élevés nécessite cette nuance pour ne pas devenir une promesse plus large que ce que le mécanisme peut soutenir.
Ce qui est clair, en revanche, c'est que YouTube opère en Inde selon une logique de long terme que peu auraient anticipée lorsque la plateforme est arrivée sur ce marché : construire d'abord à grande échelle, établir des habitudes de consommation profondément ancrées, puis trouver la voie pour que cette échelle génère un rendement publicitaire comparable à celui des marchés plus matures. Ce n'était la stratégie déclarée à aucun moment. C'était le résultat d'une séquence dans laquelle l'adoption massive a précédé la rentabilité, et dans laquelle le salon s'est avéré être le pont entre les deux.
L'écart de CPM entre l'Inde et les marchés occidentaux ne se comblera pas par décret, ni au cours d'une seule saison de plus forte dépense publicitaire. Mais la direction que prend le marché — davantage de foyers connectés, davantage de temps passé sur les grands écrans, davantage d'annonceurs ayant besoin de cet inventaire — est la seule qui pourrait le réduire de manière durable. Et YouTube est arrivé dans ce salon avant n'importe lequel de ses concurrents.