El banco más popular de Brasil llegó a Estados Unidos y su mayor problema no fue el regulador
Cuando Nubank comenzó a operar en Estados Unidos en septiembre de 2026 bajo la marca Nu, el equipo ya había navegado meses de trabajo regulatorio, negociaciones con un banco asociado en Kansas City y el diseño de una arquitectura de productos para un mercado con reglas completamente distintas a las de Brasil. Todo eso, según la cofundadora Cristina Junqueira, fue la parte manejable. Lo más difícil fue la marca.
La declaración no es modesta ni retórica: es una señal de dónde está el problema estructural más interesante de esta expansión. Nubank construyó en poco más de una década una base de más de 140 millones de clientes en Brasil, México y Colombia. En Brasil, ese número representa más de la mitad de todos los adultos del país. Su color morado se convirtió en sinónimo de banca digital accesible en América Latina. Y ese éxito es exactamente la fuente del problema que ahora intenta resolver.
Cuando tus atributos de marca se convierten en atributos de categoría
El morado en fintech dejó de ser una señal de diferenciación hace varios años. Arthur Foliard, director creativo ejecutivo de la agencia Koto en Nueva York, que diseñó la nueva identidad visual de Nu, lo resume sin rodeos: el color está en todas partes dentro del sector. Lo que fue una apuesta cromática inteligente en 2013 —cuando ningún banco tradicional se habría atrevido con ese tono— se diluyó progresivamente a medida que cientos de competidores adoptaron la misma señal visual para proyectar modernidad y accesibilidad.
Este es un patrón reconocible en la historia del branding de categorías. Las empresas que definen el lenguaje visual de un sector cosechan ventaja early-mover durante un período limitado. Después, el mercado absorbe y replica esos códigos. Para cuando el imitador número veinte adopta el mismo color, el pionero ya no posee nada exclusivo en la mente del consumidor nuevo —el que nunca vivió la diferencia original.
Nubank llegó a ese punto. Sus propios ejecutivos lo reconocen. La decisión que tomaron frente a ese diagnóstico merece atención técnica porque no fue la obvia. En lugar de abandonar el morado y redefinir la paleta desde cero —lo que habría significado sacrificar décadas de reconocimiento acumulado entre 140 millones de clientes existentes— eligieron refinar el tratamiento del color y compensar la pérdida de exclusividad cromática con un sistema de diseño más amplio: tipografía propia, ilustración con personalidad específica, movimiento y packaging físico.
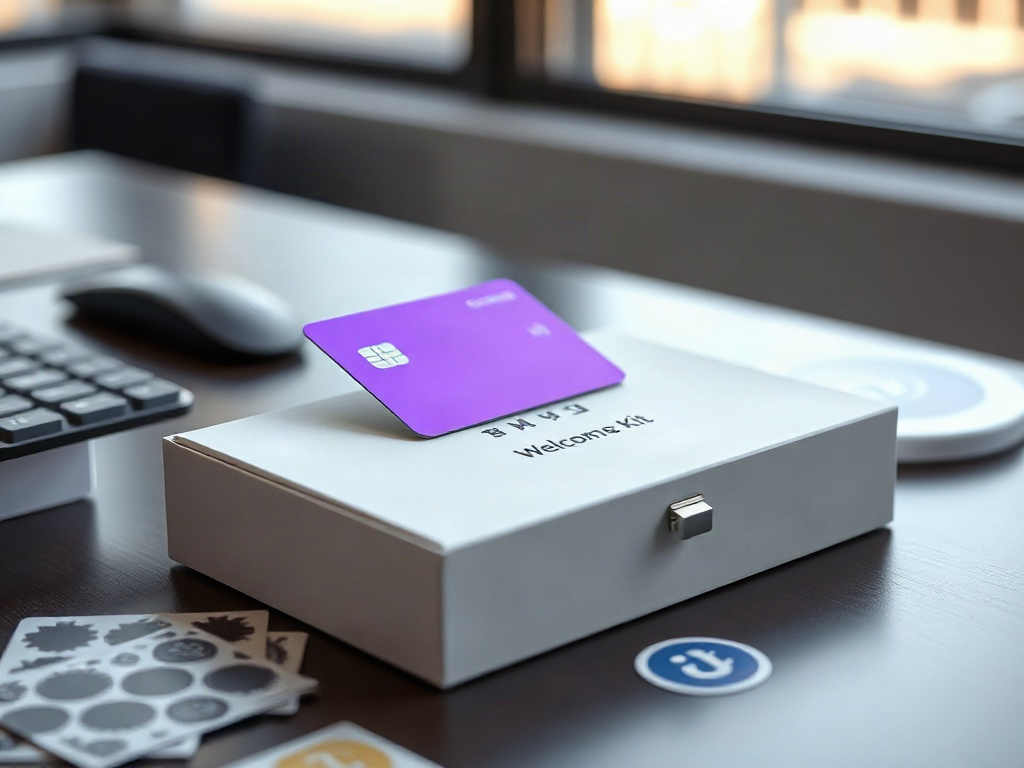
El resultado es Nu Sans, una tipografía propietaria diseñada para funcionar como titular expresivo y como texto funcional dentro de una aplicación móvil. A eso se suma un kit de bienvenida con tarjetas metálicas, cierre magnético y stickers —un objeto físico en un sector que lleva años apostando por la desmaterialización total. La apuesta tiene lógica: en un mercado donde la cuenta bancaria digital es commodity, la experiencia de incorporación tangible genera un momento de memoria que el onboarding puramente digital raramente logra.
Lo que el equipo de Koto y Nubank intentó hacer —y es donde la decisión se vuelve estructuralmente interesante— fue recuperar exclusividad de marca sin mover el activo más reconocido. Eso exige un nivel de ejecución más alto que simplemente cambiar de color. Si la tipografía, el movimiento y la ilustración no funcionan con suficiente coherencia y presencia, el sistema entero colapsa sobre un fondo morado que nadie reconoce como de Nu en particular.
La estructura detrás del relato de la expansión
La entrada al mercado estadounidense tiene una mecánica financiera que merece ser leída con más frialdad que la narrativa de expansión global.
Nu opera en Estados Unidos a través de Lead Bank, un banco con seguro de la FDIC radicado en Kansas City. Este modelo —conocido en la industria como banca como servicio o partner-bank— permite a Nubank ofrecer productos regulados sin tener todavía una licencia bancaria propia en el país. El producto inicial incluye cuentas de depósito con un rendimiento diario del 3,50% APY, transferencias sin comisión y una tarjeta de crédito sin cuota anual con 1,5% de cashback ilimitado.
El CEO David Vélez ha articulado la tesis de crecimiento con una frase que circuló en varios análisis del sector: un cliente estadounidense puede generar ingresos equivalentes a aproximadamente diez clientes en Brasil. Si esa estimación es incluso aproximadamente correcta, justifica una inversión significativa en adquisición, incluso con márgenes negativos en el corto plazo. La empresa ha señalado que está dispuesta a absorber hasta 100 puntos básicos de presión en su ratio de eficiencia para financiar la expansión, lo que analistas citados por medios especializados estiman podría representar entre 200 y 300 millones de dólares.
El mercado objetivo que el equipo directivo ha identificado son entre 100 y 150 millones de consumidores estadounidenses no bancarizados o sub-bancarizados. Es un número grande. Lo que los datos disponibles no especifican con precisión es qué fracción de ese segmento puede ser captada por un banco digital extranjero, sin presencia física, sin historial crediticio en el país y sin el tejido de referencias culturales que construyó la marca en Brasil.
Nubank tiene, sin embargo, un punto de entrada que no es trivial: se estima que entre 4 y 5 millones de sus clientes latinoamericanos ya usan la aplicación o realizan compras en Estados Unidos con regularidad. Esa base no necesita descubrir la marca. Ya tiene un comportamiento financiero activo con Nu fuera de su país de origen. Convertirlos en usuarios de productos estadounidenses —con cuenta local, tarjeta y rendimiento— es una operación de expansión de relación, no de adquisición fría.
El acuerdo con Lead Bank no es solo una solución de compliance. Es la diferencia entre poder operar hoy o esperar años. La solicitud de licencia bancaria propia ante los reguladores federales —la Oficina del Contralor de la Moneda, la Reserva Federal y la FDIC— sigue en proceso. Fuentes del sector reportan que Nubank recibió aprobación condicional en 2026, con expectativas de operar como banco autónomo en la primera mitad de 2027. Hasta que eso ocurra, la dependencia de Lead Bank introduce una capa de riesgo operativo que los modelos de expansión directa no tienen: si la relación con el banco asociado se complica —por razones regulatorias, comerciales o de capacidad— el negocio en Estados Unidos queda expuesto de una manera que el propio Nubank no puede resolver unilateralmente.
El problema de probar que la marca viaja bien
La decisión de no americanizar la identidad de Nu es explícita y deliberada. Foliard lo describió en términos directos: querían que el resultado se sintiera global, no adaptado para el mercado local. Las ilustraciones son optimistas y caprichosas. La animación tiene ritmo y personalidad. La paleta secundaria introduce variación sin abandonar el morado como ancla.
Esta elección tiene mérito estratégico en al menos dos dimensiones. La primera es la consistencia: una marca que cambia de cara entre mercados genera fricciones de reconocimiento para los clientes que operan en ambos contextos —exactamente el segmento de 4 a 5 millones de usuarios latinoamericanos que ya usan Nu en Estados Unidos. La segunda es el posicionamiento: en un mercado donde los bancos digitales estadounidenses compiten entre sí sobre los mismos atributos de simplicidad y tecnología, una estética con raíces distintas puede funcionar como señal de diferenciación por origen, no por categoría.
El riesgo de esa decisión es igualmente claro. El consumidor estadounidense que no conoce Nubank y no tiene conexión con América Latina no tiene ninguna referencia cultural que active el sistema de señales de la marca. Para ese usuario, Nu es un banco digital nuevo con colores vivos y animaciones amigables —exactamente la descripción que podría aplicar a una docena de competidores. El trabajo de construcción de significado tiene que hacerse desde cero, y la empresa ha sido explícita en que su mayor inversión de marketing no son los acuerdos de naming rights —el estadio de Inter Miami, la asociación con el equipo Mercedes de Fórmula 1— sino el producto y el soporte al cliente.
Esa es una postura coherente con el modelo que funcionó en Brasil, donde el crecimiento fue mayoritariamente orgánico y basado en referencias. El problema es que el mercado estadounidense de banca digital tiene competidores con años de ventaja en adquisición, con bases de usuarios consolidadas y con capital para sostener tasas de captación agresivas. Chime, con aproximadamente 9,5 millones de usuarios activos, ya recorrió el camino que Nu está comenzando. Revolut, con más de 80 millones de clientes globales, también está en proceso de obtener su propia licencia bancaria en el país.
La apuesta de Nu no es capturar el mercado masivo estadounidense en el corto plazo. Es establecer una base de operaciones con clientes de alta afinidad —la diáspora latinoamericana con necesidades de pagos transfronterizos, consumidores subatendidos que ya usan productos digitales— mientras el proceso de licenciamiento avanza y el sistema de marca acumula reconocimiento.
Lo que el rediseño revela sobre la madurez del modelo
Un rediseño de marca en el momento de entrada a un nuevo mercado es, técnicamente, una apuesta cara. Los recursos de diseño, producción y despliegue se concentran en un momento donde la empresa todavía no tiene ingresos en ese mercado y donde cada punto de atención debería estar en la operación. Que Nubank haya elegido hacerlo ahora —y no en dos o tres años cuando ya tenga masa crítica en Estados Unidos— dice algo sobre cómo el equipo directivo entiende la secuencia del crecimiento.
La lógica detrás de esa secuencia es defensiva: si entras a un nuevo mercado con una identidad que ya está diluyéndose en tu mercado de origen, el problema no se resuelve solo con el tiempo. Se amplifica. Cada competidor que adopta un morado similar en Estados Unidos reduce el trabajo que la marca de Nu necesita hacer para distinguirse. El costo de esperar es progresivamente más alto.
Lo que la decisión también revela es que Nubank tiene conciencia de que su ventaja competitiva no está únicamente en la tecnología ni en el precio. En un mercado donde el rendimiento del 3,50% APY puede ser igualado o superado por otros actores, donde el cashback del 1,5% es una propuesta de valor estándar y donde la gratuidad de transferencias es cada vez más común, la diferenciación tiene que venir de otro lugar. El diseño, la experiencia de incorporación y la personalidad de marca son la apuesta para construir esa distancia en un mercado donde los atributos funcionales convergen rápidamente.
El punto de fragilidad que este análisis identifica no está en la calidad del rediseño en sí. Está en el supuesto de que un sistema de marca —por más coherente y bien ejecutado que sea— puede cargar el peso de la diferenciación en un mercado donde la empresa no tiene historia, no tiene red de referencias maduras y opera temporalmente como marca sobre infraestructura ajena. El morado refinado y Nu Sans son herramientas necesarias. No son suficientes por sí solas.
La calidad estructural del riesgo que Nu está asumiendo en su expansión estadounidense es asimétrica en el sentido correcto: el modelo de partner-bank limita la exposición regulatoria inicial, la base de clientes latinoamericanos existentes reduce el costo de adquisición del primer segmento y la apuesta de diseño global preserva consistencia sin exigir una reconstrucción de identidad posterior. Donde la asimetría se invierte es en la dependencia de Lead Bank como capa operativa que Nu no controla completamente, y en el supuesto —todavía sin validar en el mercado estadounidense— de que la estética y la personalidad de marca pueden construir confianza financiera en un consumidor que nunca tuvo contacto previo con Nubank. Ese supuesto es el que los próximos doce meses deberán demostrar o corregir.