Malasia negocia con 21 empresas chinas su salto tecnológico
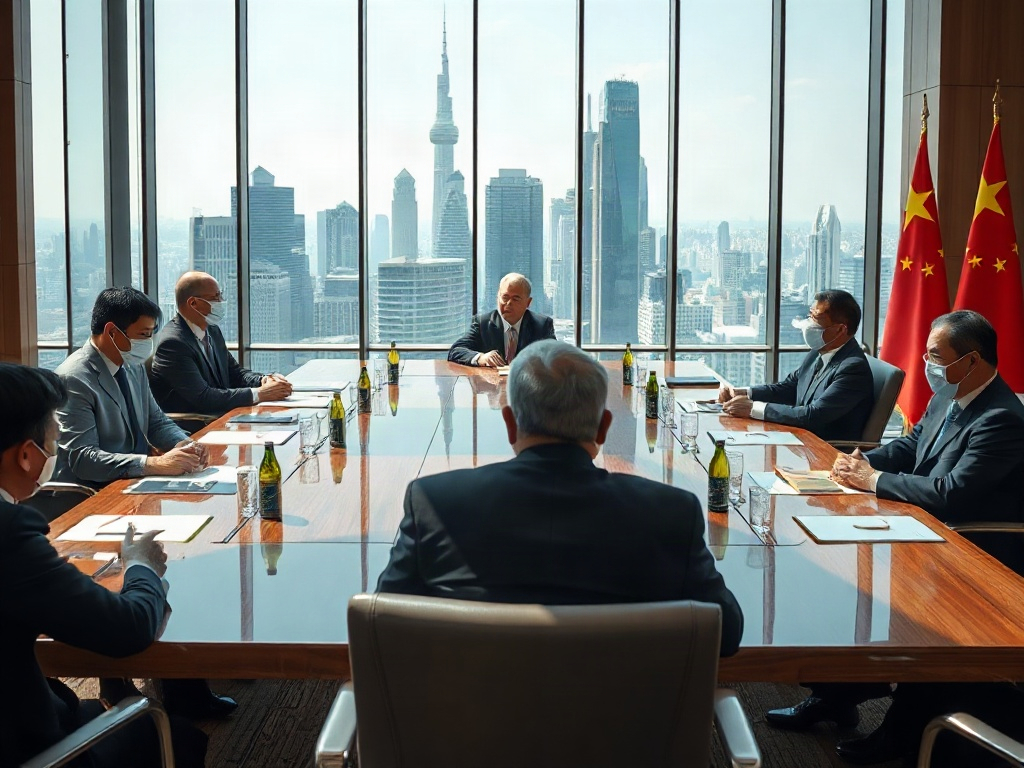
El 23 de septiembre de 2026, en Shanghai, el primer ministro de Malasia Datuk Seri Anwar Ibrahim se sentó frente a 21 líderes industriales chinos para hablar de semiconductores, inteligencia artificial, robótica, vehículos eléctricos, materiales de batería, óptica avanzada, biotecnología y manufactura especializada. La reunión no produjo cifras consolidadas ni contratos firmados. Produjo algo más difícil de evaluar: el mapa de hacia dónde quiere moverse Malasia y con quién está dispuesta a moverse.
No es una visita de cortesía. Es parte de una estrategia que el gobierno malayo lleva varios años construyendo, y que ahora busca capitalizarse en un momento geopolítico particular: con las cadenas de suministro de semiconductores bajo presión, con la demanda de manufactura especializada dispersándose fuera de China continental y con el sudeste asiático posicionado como zona de aterrizaje para inversión tecnológica que necesita una base fuera del epicentro de las tensiones entre Estados Unidos y China.
El único número concreto que emergió de los días siguientes fue el de AgiBot Innovation: una inversión potencial de RM 1.000 millones para 2035 y aproximadamente 5.000 empleos. El resto de los 21 participantes, entre ellos representantes asociados a nombres como Huawei, Alibaba, Geely y ZTE, no produjeron compromisos públicos cuantificados. Esa asimetría entre el tamaño del evento y la escasez de números duros es precisamente el punto de partida más interesante para leer lo que está ocurriendo.
Lo que Malasia realmente está ofreciendo en la mesa
Para entender la mecánica de este tipo de ronda de inversión, hay que separar dos cosas que los comunicados oficiales suelen mezclar: el activo que se promociona y el activo que se negocia en la sombra.
En la superficie, Malasia ofrece lo que su primer ministro describió: ecosistema industrial maduro, fuerza laboral calificada, ubicación estratégica y redes de cadena de suministro consolidadas. Ese es el argumento de ventas. Lo que no aparece en los comunicados pero que cualquier inversor de manufactura avanzada evalúa antes de comprometer capital es otra cosa: disponibilidad de energía para centros de cómputo, acceso a ingenieros formados en diseño de chips o software de automatización, capacidad regulatoria para procesar proyectos de la complejidad que implica una planta de semiconductores o una instalación de robótica de propósito general, y la durabilidad política del marco de incentivos.
Malasia tiene ventajas reales en manufactura electrónica, particularmente en ensamble, pruebas y empaque de semiconductores. Su sector electrónico es uno de los más establecidos del sudeste asiático y representa una porción significativa de sus exportaciones. El problema histórico no ha sido atraer manufactura; ha sido subir en la cadena de valor. La diferencia entre ensamblar un chip y diseñarlo, o entre operar una línea de manufactura automatizada y desarrollar el software que la controla, es la diferencia entre un margen de 3% y uno de 30%.
Lo que este roundtable sugiere es que Malasia está apostando a que el momento geopolítico le da un poder de negociación que antes no tenía. Las empresas chinas, especialmente las que operan en sectores sensibles como semiconductores o IA, tienen incentivos propios para construir capacidad fuera del territorio chino: diversificar ante riesgos de sanción, acceder a mercados que requieren producción local o regional y reducir su dependencia de una sola geografía operativa.
Eso crea una ventana. Pero una ventana no es un acuerdo.
La mecánica de AgiBot y lo que revela sobre el resto
El caso de AgiBot Innovation merece atención no solo por ser el único con número, sino por el tipo de número que es. Una inversión potencial de RM 1.000 millones para 2035 es una proyección a nueve años. En el ciclo de vida de una tecnología como la robótica de propósito general, nueve años es suficiente tiempo para que el mercado, la tecnología y la política cambien completamente de forma. El número sirve para señalizar intención, no para comprometer capital.
Lo que sí dice el caso AgiBot es que hay al menos un actor en la sala que está evaluando Malasia no como destino de manufactura de bajo costo, sino como base de operaciones para robots generales con capacidades de inteligencia artificial. Eso es cualitativamente distinto a ensamblar componentes. Un proyecto así requeriría integración con universidades locales, capacidad de cómputo para entrenamiento de modelos, infraestructura de prueba y certificación, y proveedores de componentes de precisión. Cada uno de esos eslabones es también una transferencia potencial de capacidad al tejido productivo malayo, si las condiciones contractuales la facilitan.
Aquí está la tensión estructural del modelo: cuando una empresa tecnológica avanzada instala capacidad en un mercado emergente, el reparto de valor depende de quién controla el conocimiento. Una planta de manufactura que ensambla robots pero no diseña los controladores, no entrena los modelos y no tiene acceso al código fuente reproduce el patrón que Malasia ya conoce bien desde sus décadas en el sector de electrónica: empleo, sí; densidad tecnológica, limitada.
La cláusula relevante no es el monto de inversión. Es si los acuerdos que resulten de estas conversaciones incluyen transferencia de capacidad de diseño, formación de ingenieros en funciones de alto valor y participación de proveedores locales en cadenas de suministro no solo de componentes físicos sino de software y servicios. El gobierno malayo lo enunció con precisión en la voz de Anwar Ibrahim: el objetivo es "tecnología, talento local y participación de empresas malayas". La distancia entre enunciarlo y estructurarlo contractualmente es donde se gana o se pierde la apuesta.
Por qué la escasez de números es el dato más honesto
La ausencia de compromisos agregados en un roundtable de 21 empresas podría leerse como debilidad. Leído desde la mecánica de incentivos, dice algo distinto: que las empresas chinas presentes están en fase de evaluación real, no de anuncio político.
Los anuncios de inversión que se firman en visitas de alto nivel y nunca se materializan son un patrón conocido en la región. El hecho de que este evento no haya producido números inventados puede ser una señal de que las negociaciones de fondo son más serias de lo que aparece en la superficie. También puede ser que ninguna de las 21 empresas encontró todavía las condiciones suficientes para comprometerse. No hay forma de distinguir entre las dos lecturas con la información disponible.
Lo que sí se puede leer es el patrón de sectores en la sala. Semiconductores, IA, robótica, vehículos eléctricos y biotecnología no son sectores independientes. Están conectados por la misma infraestructura habilitante: capacidad de cómputo de alta densidad, ingeniería de precisión, supply chain de componentes electrónicos avanzados y marcos regulatorios que puedan procesar tecnologías nuevas con velocidad razonable. Si Malasia logra construir esa infraestructura habilitante compartida, los proyectos individuales de cada sector se vuelven más viables simultáneamente. Si trata cada sector como una negociación separada sin una arquitectura común, corre el riesgo de acumular proyectos aislados sin densidad industrial real.
El engagement paralelo de Bank Rakyat con Alibaba Cloud y Lenovo en inteligencia artificial y tecnología financiera apunta en una dirección similar: hay una apuesta implícita a que la infraestructura digital del sector financiero malayo sirva también como base de datos y capacidad de procesamiento para otros sectores. Eso tiene lógica. También tiene riesgos de dependencia que ninguno de los comunicados menciona.
El reparto de valor todavía está por escribirse
Malasia tiene una ventana de posicionamiento que probablemente no dure indefinidamente. La competencia por ser el destino regional de manufactura tecnológica avanzada involucra a Vietnam, Indonesia, Tailandia y la propia India, cada uno con argumentos propios de costo, escala o mercado doméstico.
Lo que diferencia a Malasia no es el costo laboral, que ya no es su ventaja más fuerte. Es la combinación de ecosistema electrónico maduro, estabilidad institucional relativa y la capacidad de procesar proyectos complejos de manufactura sin los fricciones regulatorias que afectan a otros mercados de la región. Eso tiene valor para empresas que necesitan velocidad de ejecución, no solo costo.
Pero el modelo solo produce valor distribuido, y no solo margen para el inversor, si Malasia negocia desde esa fortaleza con precisión. La diferencia entre un hub de manufactura avanzada y un hub de ensamble sofisticado no está en los sectores que atrae, sino en las cláusulas que firma. AgiBot con RM 1.000 millones sin transferencia de diseño es, a efectos prácticos, una fábrica grande. AgiBot con acceso compartido a propiedad intelectual y formación de ingenieros en funciones no replicables es otra cosa.
El roundtable de Shanghai marcó un punto de partida creíble. El valor que Malasia capture de él dependerá de lo que negocie en las salas que no tienen cobertura de prensa, con los abogados y los ingenieros, no con los primeros ministros.