أشهر بنك في البرازيل يصل إلى الولايات المتحدة وأكبر تحدياته لم يكن الجهة التنظيمية
حين بدأ نيوبنك العمل في الولايات المتحدة في سبتمبر 2026 تحت العلامة التجارية Nu، كان الفريق قد اجتاز بالفعل أشهراً من العمل التنظيمي، والتفاوض مع بنك شريك في كانساس سيتي، وتصميم هندسة المنتجات لسوق تسودها قواعد مختلفة كلياً عن البرازيل. وكل ذلك، وفقاً للمؤسسة المشاركة كريستينا جونكيرا، كان الجزء القابل للإدارة. أما الأصعب فكان العلامة التجارية.
لا يأتي هذا التصريح من باب التواضع أو البلاغة الفارغة؛ بل هو إشارة إلى موضع المشكلة الهيكلية الأكثر إثارة للاهتمام في هذا التوسع. بنى نيوبنك في أكثر من عقد قليلاً قاعدة تضم أكثر من 140 مليون عميل في البرازيل والمكسيك وكولومبيا. وفي البرازيل وحدها، يمثل هذا الرقم أكثر من نصف البالغين في البلاد. وأصبح لونه البنفسجي مرادفاً للخدمات المصرفية الرقمية الميسورة في أمريكا اللاتينية. وهذا النجاح بالذات هو منبع المشكلة التي يسعى نيوبنك الآن إلى حلها.
حين تتحول سمات علامتك التجارية إلى سمات للفئة بأسرها
منذ سنوات، لم يعد اللون البنفسجي في قطاع التكنولوجيا المالية علامةً على التميز. يلخّص آرثر فوليار، المدير الإبداعي التنفيذي لوكالة Koto في نيويورك التي صممت الهوية البصرية الجديدة لـ Nu، الأمر بصراحة تامة: هذا اللون منتشر في كل مكان داخل القطاع. ما كان رهاناً لونياً ذكياً في عام 2013 —حين لم يجرؤ أي بنك تقليدي على اعتماد ذلك التدرج— تخفّف تدريجياً مع تبني مئات المنافسين لنفس الإشارة البصرية للإيحاء بالحداثة وسهولة الوصول.
هذا نمط متكرر في تاريخ تسويق الفئات. الشركات التي تُرسي اللغة البصرية لقطاع ما تحصد ميزة الريادة خلال فترة محدودة. ثم يمتص السوق تلك الرموز ويُعيد إنتاجها. وحين يتبنّى المُقلِّد العشرون اللون ذاته، لا يملك الرائد بعد ذلك أي شيء حصري في ذهن المستهلك الجديد —ذلك الذي لم يعش الفارق الأصلي قط.
وصل نيوبنك إلى هذه النقطة، ويقرّ مسؤولوه بذلك صراحةً. القرار الذي اتخذوه في مواجهة هذا التشخيص يستحق اهتماماً تقنياً، لأنه لم يكن القرار الأكثر بداهة. بدلاً من التخلي عن البنفسجي وإعادة تعريف لوحة الألوان من الصفر —وهو ما كان يعني التضحية بعقود من التعرف المتراكم لدى 140 مليون عميل قائم— اختاروا تنقية معالجة اللون، وتعويض فقدان الحصرية اللونية بنظام تصميمي أوسع يشمل: خط كتابة خاصاً، ورسوم توضيحية بشخصية مميزة، وحركة، وتغليفاً مادياً.
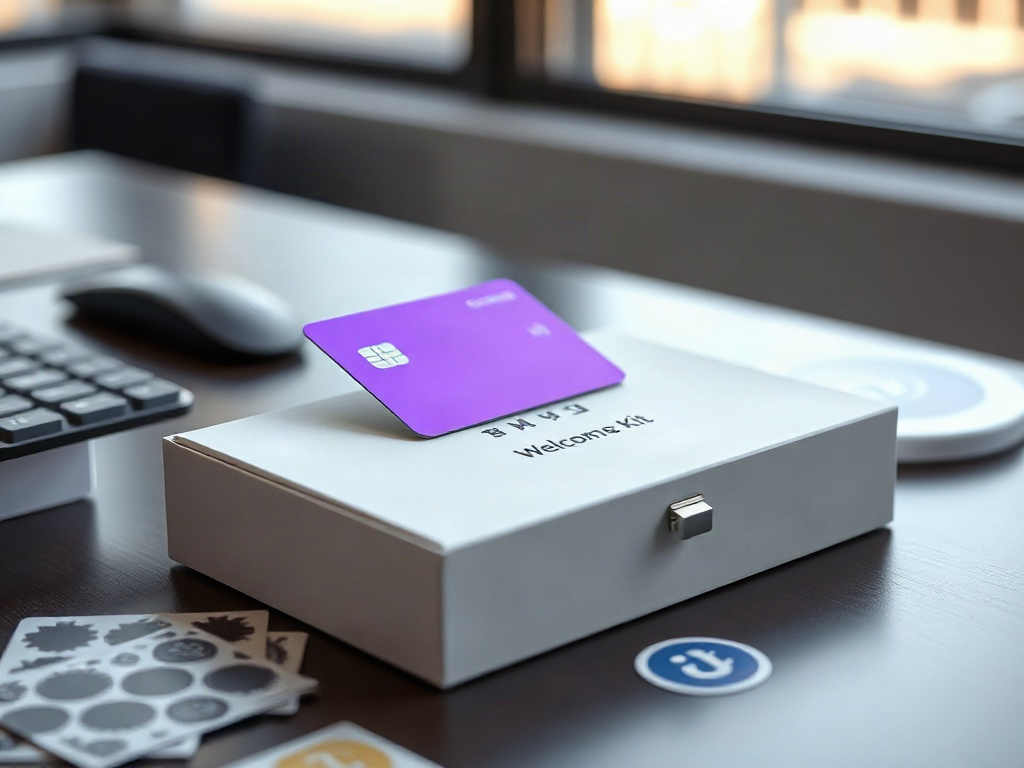
والنتيجة هي Nu Sans، وهو خط كتابة مملوك للشركة، مصمم للعمل بوصفه عنواناً تعبيرياً وبوصفه نصاً وظيفياً داخل تطبيق الهاتف المحمول. يُضاف إلى ذلك حقيبة ترحيب تضم بطاقات معدنية وإغلاقاً مغناطيسياً وملصقات —أي كائن مادي في قطاع يُراهن منذ سنوات على التجريد الكامل. للرهان منطقه: في سوق باتت فيه حسابات البنوك الرقمية سلعةً عادية، تولّد تجربة الانضمام الملموسة لحظةً من الذاكرة نادراً ما يحققها الانضمام الرقمي الخالص.
ما حاول فريق Koto ونيوبنك تحقيقه —وهنا تصبح القرار مثيراً للاهتمام هيكلياً— هو استعادة الحصرية التجارية دون المساس بالأصل الأكثر شهرة. يستلزم ذلك مستوى أعلى من الإتقان في التنفيذ مقارنةً بمجرد تغيير اللون. إذا لم تعمل الخطوط والحركة والرسوم التوضيحية بتناسق وحضور كافيين، فإن النظام بأسره ينهار فوق خلفية بنفسجية لا يتعرف أحد عليها باعتبارها خاصة بـ Nu تحديداً.
البنية الكامنة خلف رواية التوسع
للدخول إلى السوق الأمريكية ميكانيكا مالية تستحق قراءة أكثر هدوءاً من سردية التوسع العالمي.
يعمل Nu في الولايات المتحدة عبر Lead Bank، وهو بنك مؤمّن لدى هيئة تأمين الودائع الفيدرالية (FDIC) ومقره كانساس سيتي. يُتيح هذا النموذج —المعروف في الصناعة بالخدمات المصرفية كخدمة أو نموذج البنك الشريك— لنيوبنك تقديم منتجات خاضعة للتنظيم دون امتلاك ترخيص مصرفي خاص به في البلاد بعد. يشمل المنتج الأولي حسابات إيداع بعائد يومي قدره 3.50% APY، وتحويلات بدون عمولة، وبطاقة ائتمان بدون رسوم سنوية مع 1.5% استرداد نقدي غير محدود.
صاغ الرئيس التنفيذي ديفيد فيليز أطروحة النمو بعبارة تداولتها عدة تحليلات في القطاع: يمكن للعميل الأمريكي أن يُدرّ إيرادات تُعادل ما يُدرّه نحو عشرة عملاء في البرازيل. إن كانت هذه التقديرات صحيحة ولو تقريباً، فهي تُسوّغ استثماراً كبيراً في الاستحواذ، حتى مع هوامش سلبية في الأجل القصير. وقد أشارت الشركة إلى استعدادها لتحمّل ضغط يبلغ 100 نقطة أساس على نسبة كفاءتها لتمويل التوسع، وهو ما يُقدّره محللون استشهدت بهم وسائل إعلام متخصصة بما بين 200 و300 مليون دولار.
السوق المستهدف الذي حدده الفريق الإداري يتراوح بين 100 و150 مليون مستهلك أمريكي غير مصرفيين أو ضعيفي الخدمات المصرفية. إنه رقم كبير. غير أن البيانات المتاحة لا تُحدد بدقة أي جزء من هذه الشريحة يمكن استقطابه من قِبل بنك رقمي أجنبي، بلا حضور مادي، ولا تاريخ ائتماني في البلاد، ولا نسيج من المراجع الثقافية الذي بنى العلامة في البرازيل.
بيد أن نيوبنك يملك نقطة دخول ليست هيّنة: يُقدّر أن ما بين 4 و5 ملايين من عملائه اللاتينيين يستخدمون التطبيق بالفعل أو يُجرون مشتريات في الولايات المتحدة بانتظام. هذه القاعدة لا تحتاج إلى اكتشاف العلامة التجارية، إذ تملك سلوكاً مالياً نشطاً مع Nu خارج بلدها الأصلي. إن تحويلهم إلى مستخدمين لمنتجات أمريكية —بحساب محلي وبطاقة وعائد— هو عملية توسيع علاقة، لا اكتساب بارد.
لا يمثل الاتفاق مع Lead Bank حلاً للامتثال فحسب؛ بل هو الفارق بين إمكانية العمل اليوم أو انتظار سنوات. لا تزال طلبات الترخيص المصرفي المستقل أمام الجهات التنظيمية الفيدرالية —مكتب المراقب المالي للعملة، والاحتياطي الفيدرالي، وهيئة FDIC— قيد المعالجة. وتُفيد مصادر في القطاع بأن نيوبنك تلقّى موافقة مشروطة في 2026، مع توقعات بالعمل كبنك مستقل في النصف الأول من 2027. وحتى يحدث ذلك، يُدخل الاعتماد على Lead Bank طبقةً من المخاطر التشغيلية لا تعاني منها نماذج التوسع المباشر: فإذا تعقدت العلاقة مع البنك الشريك —لأسباب تنظيمية أو تجارية أو تتعلق بالطاقة الاستيعابية— فإن الأعمال في الولايات المتحدة ستتعرض لوضع هش لا يستطيع نيوبنك وحده معالجته.
مشكلة إثبات أن العلامة التجارية قابلة للانتقال
القرار بعدم تأمركة هوية Nu قرار صريح ومتعمد. وصفه فوليار بعبارات مباشرة: أرادوا أن تبدو النتيجة عالمية، لا مُكيَّفة للسوق المحلي. الرسوم التوضيحية متفائلة وخيالية. للحركة إيقاع وشخصية. وتُدخل لوحة الألوان الثانوية تنوعاً دون التخلي عن البنفسجي مرساةً.
لهذا الاختيار مزية استراتيجية في بُعدين على الأقل. الأول هو الاتساق: علامة تجارية تُغيّر وجهها بين الأسواق تُحدث احتكاكاً في التعرف لدى العملاء الذين يعملون في كلا السياقين —وهو تحديداً شريحة من 4 إلى 5 ملايين مستخدم لاتيني يستخدمون Nu في الولايات المتحدة بالفعل. الثاني هو التموضع: في سوق تتنافس فيه البنوك الرقمية الأمريكية على ذات سمات البساطة والتكنولوجيا، يمكن لجمالية ذات جذور مختلفة أن تعمل إشارةً للتمايز بالمنشأ، لا بالفئة.
ومخاطرة هذا القرار واضحة بالقدر ذاته. المستهلك الأمريكي الذي لا يعرف نيوبنك ولا تربطه صلة بأمريكا اللاتينية لا يملك أي مرجع ثقافي يُشغّل فيه منظومة إشارات العلامة التجارية. بالنسبة لهذا المستخدم، Nu بنك رقمي جديد بألوان زاهية ورسوم متحركة ودية —وهو الوصف ذاته الذي يمكن أن ينطبق على عشرات المنافسين. على الشركة بناء المعنى من الصفر، وقد صرّحت صراحةً بأن أكبر استثماراتها التسويقية ليست اتفاقيات حقوق التسمية —ملعب إنتر ميامي، والشراكة مع فريق مرسيدس في الفورمولا 1— بل المنتج ودعم العملاء.
هذا موقف متسق مع النموذج الذي نجح في البرازيل، حيث كان النمو في غالبيته عضوياً وقائماً على الإحالات. المشكلة أن سوق الخدمات المصرفية الرقمية في الولايات المتحدة يضم منافسين يتمتعون بسنوات من التقدم في الاستحواذ، وقواعد مستخدمين راسخة، ورأس مال لتحمّل معدلات اكتساب عدوانية. فـ Chime، بنحو 9.5 مليون مستخدم نشط، قطعت بالفعل الطريق الذي يبدأ Nu سلوكه. وكذلك Revolut، بأكثر من 80 مليون عميل على مستوى العالم، في طور الحصول على ترخيصها المصرفي الخاص في البلاد.
رهان Nu ليس الاستحواذ على السوق الأمريكية الشاملة في الأجل القصير. بل هو إرساء قاعدة عمليات مع عملاء ذوي ارتباط عالٍ —الجاليات اللاتينية ذات الاحتياجات المتعلقة بالمدفوعات العابرة للحدود، والمستهلكين ضعيفي الخدمة الذين يستخدمون المنتجات الرقمية بالفعل— في حين يتقدم مسار الترخيص وتتراكم العلامة التجارية للشركة.
ما يكشفه إعادة التصميم عن نضج النموذج
إعادة تصميم العلامة التجارية في لحظة الدخول إلى سوق جديدة هي، تقنياً، رهان مُكلف. تتركز موارد التصميم والإنتاج والنشر في لحظة لا تُدرّ فيها الشركة بعد أي إيرادات من ذلك السوق، وحيث ينبغي أن تنصبّ كل نقطة اهتمام على العمليات. أن يختار نيوبنك القيام بذلك الآن —لا بعد سنتين أو ثلاث حين يكون قد حقق كتلة حرجة في الولايات المتحدة— يقول شيئاً عن كيفية فهم الفريق الإداري لتسلسل النمو.
المنطق الكامن وراء هذا التسلسل دفاعي: إذا دخلت سوقاً جديدة بهوية بدأت تتخفف في سوقك الأصلي، فلن تحل المشكلة من تلقاء نفسها مع الوقت، بل ستتضاعف. كل منافس يعتمد بنفسجياً مشابهاً في الولايات المتحدة يُقلّص الجهد الذي تحتاجه علامة Nu لتمييز نفسها. تكلفة الانتظار مرتفعة بصورة متصاعدة.
ما يكشفه هذا القرار أيضاً هو أن نيوبنك يُدرك أن ميزته التنافسية لا تكمن حصراً في التكنولوجيا أو السعر. في سوق يمكن لعائد الـ 3.50% APY أن يُضاهيه أو يتجاوزه منافسون آخرون، وحيث يُعدّ استرداد 1.5% نقدياً مقترحاً قيمياً معيارياً وحيث باتت مجانية التحويلات أكثر شيوعاً، لا بد أن يأتي التمييز من مكان آخر. التصميم، وتجربة الانضمام، وشخصية العلامة التجارية هي الرهان لبناء تلك المسافة في سوق تتقارب فيه السمات الوظيفية بسرعة.
نقطة الهشاشة التي يرصدها هذا التحليل لا تقع في جودة إعادة التصميم في حد ذاتها. بل تقع في الافتراض القائل بأن منظومة علامة تجارية —مهما كانت متناسقة وحسنة التنفيذ— يمكنها أن تتحمّل ثقل التمييز في سوق لا تمتلك فيها الشركة تاريخاً، ولا شبكة إحالات ناضجة، وتعمل مؤقتاً بوصفها علامة تجارية فوق بنية تحتية أجنبية. البنفسجي المُنقّح وخط Nu Sans أداتان ضروريتان. لكنهما وحدهما لا يكفيان.
الجودة الهيكلية للمخاطرة التي تتحملها Nu في توسعها الأمريكي غير متكافئة بالمعنى الصحيح: نموذج البنك الشريك يُحدّد التعرض التنظيمي الأولي، وقاعدة العملاء اللاتينيين القائمة تُخفّض تكلفة استحواذ الشريحة الأولى، والرهان على التصميم العالمي يحفظ الاتساق دون المطالبة بإعادة بناء هوية لاحقة. أما حيث تنقلب غير التكافؤ، فهو الاعتماد على Lead Bank بوصفه طبقةً تشغيلية لا يسيطر عليها Nu سيطرة كاملة، والافتراض —الذي لم يجرِ التحقق منه بعد في السوق الأمريكية— بأن جمالية العلامة التجارية وشخصيتها قادرتان على بناء الثقة المالية لدى مستهلك لم يسبق له أي تواصل مع نيوبنك. هذا الافتراض هو ما سيُثبت أو يُصحّح في الاثني عشر شهراً القادمة.