La banque la plus populaire du Brésil est arrivée aux États-Unis et son plus grand problème n'était pas le régulateur
Lorsque Nubank a commencé à opérer aux États-Unis en septembre 2026 sous la marque Nu, l'équipe avait déjà navigué des mois de travail réglementaire, de négociations avec une banque partenaire à Kansas City et de conception d'une architecture produit pour un marché aux règles entièrement différentes de celles du Brésil. Tout cela, selon la cofondatrice Cristina Junqueira, constituait la partie gérable. La partie la plus difficile fut la marque.
Cette déclaration n'est ni modeste ni rhétorique : c'est un signal indiquant où se trouve le problème structurel le plus intéressant de cette expansion. Nubank a construit en un peu plus d'une décennie une base de plus de 140 millions de clients au Brésil, au Mexique et en Colombie. Au Brésil, ce chiffre représente plus de la moitié de tous les adultes du pays. Sa couleur violette est devenue synonyme de banque numérique accessible en Amérique latine. Et ce succès est précisément la source du problème qu'elle cherche désormais à résoudre.
Quand vos attributs de marque deviennent des attributs de catégorie
Le violet dans la fintech a cessé d'être un signal de différenciation depuis plusieurs années. Arthur Foliard, directeur de création exécutif de l'agence Koto à New York, qui a conçu la nouvelle identité visuelle de Nu, le résume sans détour : la couleur est présente partout dans le secteur. Ce qui était un pari chromatique intelligent en 2013 — à une époque où aucune banque traditionnelle n'aurait osé adopter cette teinte — s'est progressivement dilué à mesure que des centaines de concurrents ont adopté le même signal visuel pour projeter modernité et accessibilité.
Il s'agit d'un schéma reconnaissable dans l'histoire du branding par catégorie. Les entreprises qui définissent le langage visuel d'un secteur récoltent un avantage de pionnier pendant une période limitée. Ensuite, le marché absorbe et réplique ces codes. Au moment où le vingtième imitateur adopte la même couleur, le pionnier ne possède plus rien d'exclusif dans l'esprit du nouveau consommateur — celui qui n'a jamais vécu la différence originale.
Nubank en est arrivé à ce point. Ses propres dirigeants le reconnaissent. La décision qu'ils ont prise face à ce diagnostic mérite une attention technique, car elle n'était pas la plus évidente. Plutôt que d'abandonner le violet et de redéfinir la palette depuis zéro — ce qui aurait signifié sacrifier des décennies de notoriété accumulée auprès de 140 millions de clients existants — ils ont choisi de raffiner le traitement de la couleur et de compenser la perte d'exclusivité chromatique par un système de design plus large : typographie propriétaire, illustration à la personnalité spécifique, mouvement et packaging physique.
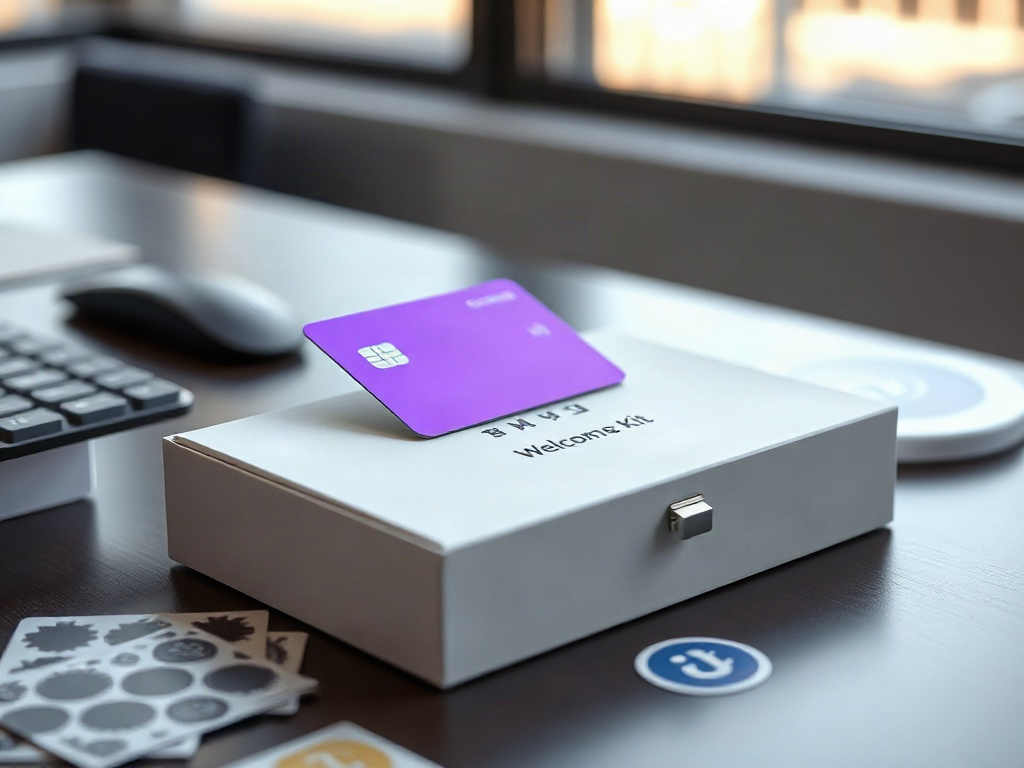
Le résultat est Nu Sans, une typographie propriétaire conçue pour fonctionner aussi bien comme titre expressif que comme texte fonctionnel au sein d'une application mobile. À cela s'ajoute un kit de bienvenue avec des cartes métalliques, une fermeture magnétique et des stickers — un objet physique dans un secteur qui parie depuis des années sur la dématérialisation totale. Le pari est logique : dans un marché où le compte bancaire numérique est une commodité, l'expérience d'intégration tangible génère un moment mémorable que l'onboarding purement numérique parvient rarement à créer.
Ce que l'équipe de Koto et Nubank a cherché à accomplir — et c'est là que la décision devient structurellement intéressante — était de retrouver une exclusivité de marque sans toucher à l'actif le plus reconnu. Cela exige un niveau d'exécution plus élevé que le simple changement de couleur. Si la typographie, le mouvement et l'illustration ne fonctionnent pas avec une cohérence et une présence suffisantes, l'ensemble du système s'effondre sur un fond violet que personne ne reconnaît comme appartenant spécifiquement à Nu.
La structure derrière le récit de l'expansion
L'entrée sur le marché américain obéit à une mécanique financière qui mérite d'être lue avec plus de froideur que le récit d'expansion mondiale ne le laisse paraître.
Nu opère aux États-Unis par l'intermédiaire de Lead Bank, une banque assurée par la FDIC dont le siège est à Kansas City. Ce modèle — connu dans le secteur sous le nom de banking-as-a-service ou banque partenaire — permet à Nubank de proposer des produits régulés sans encore détenir de licence bancaire propre dans le pays. Le produit initial comprend des comptes de dépôt avec un rendement journalier de 3,50 % APY, des virements sans commission et une carte de crédit sans frais annuels offrant 1,5 % de cashback illimité.
Le PDG David Vélez a articulé la thèse de croissance avec une formule qui a circulé dans plusieurs analyses sectorielles : un client américain peut générer des revenus équivalents à environ dix clients au Brésil. Si cette estimation est même approximativement exacte, elle justifie un investissement significatif dans l'acquisition, même avec des marges négatives à court terme. L'entreprise a indiqué être prête à absorber jusqu'à 100 points de base de pression sur son ratio d'efficacité pour financer l'expansion, ce que des analystes cités par des médias spécialisés estiment pourrait représenter entre 200 et 300 millions de dollars.
Le marché cible identifié par l'équipe dirigeante est celui des 100 à 150 millions de consommateurs américains non bancarisés ou sous-bancarisés. C'est un chiffre considérable. Ce que les données disponibles ne précisent pas avec exactitude, c'est quelle fraction de ce segment peut être captée par une banque numérique étrangère, sans présence physique, sans historique de crédit dans le pays et sans le tissu de références culturelles qui a construit la marque au Brésil.
Nubank dispose cependant d'un point d'entrée non négligeable : on estime qu'entre 4 et 5 millions de ses clients latino-américains utilisent déjà l'application ou effectuent régulièrement des achats aux États-Unis. Cette base n'a pas besoin de découvrir la marque. Elle entretient déjà un comportement financier actif avec Nu en dehors de son pays d'origine. Les convertir en utilisateurs de produits américains — avec un compte local, une carte et un rendement — relève d'une opération d'élargissement de la relation, non d'une acquisition à froid.
L'accord avec Lead Bank n'est pas uniquement une solution de conformité. C'est la différence entre pouvoir opérer aujourd'hui ou attendre des années. La demande de licence bancaire propre auprès des régulateurs fédéraux — le Bureau du Contrôleur de la Monnaie, la Réserve fédérale et la FDIC — est toujours en cours. Des sources sectorielles rapportent que Nubank a reçu une approbation conditionnelle en 2026, avec des perspectives de fonctionnement comme banque autonome au premier semestre 2027. D'ici là, la dépendance envers Lead Bank introduit une couche de risque opérationnel que les modèles d'expansion directe ne comportent pas : si la relation avec la banque partenaire se complique — pour des raisons réglementaires, commerciales ou de capacité — l'activité aux États-Unis se retrouve exposée d'une manière que Nubank lui-même ne peut pas résoudre unilatéralement.
Le défi de prouver que la marque voyage bien
La décision de ne pas américaniser l'identité de Nu est explicite et délibérée. Foliard l'a décrite en termes directs : ils voulaient que le résultat paraisse global, non adapté pour le marché local. Les illustrations sont optimistes et fantaisistes. L'animation est rythmée et possède une personnalité propre. La palette secondaire introduit de la variation sans abandonner le violet comme ancre.
Ce choix présente un mérite stratégique sur au moins deux dimensions. La première est la cohérence : une marque qui change de visage d'un marché à l'autre génère des frictions de reconnaissance pour les clients opérant dans les deux contextes — exactement le segment des 4 à 5 millions d'utilisateurs latino-américains qui utilisent déjà Nu aux États-Unis. La deuxième est le positionnement : dans un marché où les banques numériques américaines se concurrencent sur les mêmes attributs de simplicité et de technologie, une esthétique aux racines différentes peut fonctionner comme signal de différenciation par l'origine, et non par la catégorie.
Le risque de cette décision est tout aussi clair. Le consommateur américain qui ne connaît pas Nubank et n'a aucun lien avec l'Amérique latine ne dispose d'aucune référence culturelle susceptible d'activer le système de signaux de la marque. Pour cet utilisateur, Nu est une nouvelle banque numérique aux couleurs vives et aux animations sympathiques — description qui pourrait s'appliquer à une douzaine de concurrents. Le travail de construction de sens doit s'effectuer depuis zéro, et l'entreprise a été explicite sur le fait que son investissement marketing majeur n'est pas les accords de naming rights — le stade de l'Inter Miami, le partenariat avec l'écurie Mercedes de Formule 1 — mais le produit et le service client.
C'est une posture cohérente avec le modèle qui a fonctionné au Brésil, où la croissance était majoritairement organique et fondée sur les recommandations. Le problème est que le marché américain de la banque numérique compte des concurrents qui disposent d'années d'avance en matière d'acquisition, de bases d'utilisateurs consolidées et de capitaux pour soutenir des taux d'acquisition agressifs. Chime, avec environ 9,5 millions d'utilisateurs actifs, a déjà parcouru le chemin que Nu commence tout juste. Revolut, avec plus de 80 millions de clients dans le monde, est également en train d'obtenir sa propre licence bancaire dans le pays.
Le pari de Nu n'est pas de conquérir le marché américain de masse à court terme. C'est d'établir une base opérationnelle avec des clients à forte affinité — la diaspora latino-américaine ayant des besoins de paiements transfrontaliers, des consommateurs sous-servis qui utilisent déjà des produits numériques — pendant que le processus de licenciement avance et que le système de marque accumule de la notoriété.
Ce que le redesign révèle sur la maturité du modèle
Un redesign de marque au moment de l'entrée sur un nouveau marché est, techniquement, un pari coûteux. Les ressources de design, de production et de déploiement se concentrent à un moment où l'entreprise ne génère pas encore de revenus sur ce marché et où chaque point d'attention devrait être consacré aux opérations. Que Nubank ait choisi de le faire maintenant — et non dans deux ou trois ans, lorsqu'elle aurait déjà atteint une masse critique aux États-Unis — en dit long sur la façon dont l'équipe dirigeante conçoit la séquence de la croissance.
La logique derrière cette séquence est défensive : si vous entrez sur un nouveau marché avec une identité qui se dilue déjà sur votre marché d'origine, le problème ne se résout pas avec le temps. Il s'amplifie. Chaque concurrent adoptant un violet similaire aux États-Unis réduit le travail que la marque Nu doit accomplir pour se distinguer. Le coût de l'attente est progressivement plus élevé.
Ce que la décision révèle également, c'est que Nubank a conscience que son avantage concurrentiel ne réside pas uniquement dans la technologie ni dans le prix. Dans un marché où le rendement de 3,50 % APY peut être égalé ou dépassé par d'autres acteurs, où le cashback de 1,5 % est une proposition de valeur standard et où la gratuité des virements est de plus en plus répandue, la différenciation doit venir d'ailleurs. Le design, l'expérience d'intégration et la personnalité de la marque constituent le pari pour construire cet écart sur un marché où les attributs fonctionnels convergent rapidement.
Le point de fragilité que cette analyse identifie ne réside pas dans la qualité du redesign lui-même. Il se trouve dans le présupposé qu'un système de marque — aussi cohérent et bien exécuté soit-il — peut porter le poids de la différenciation sur un marché où l'entreprise n'a pas d'histoire, ne dispose pas d'un réseau de recommandations mature et opère temporairement comme marque sur une infrastructure qui lui est étrangère. Le violet affiné et Nu Sans sont des outils nécessaires. Ils ne sont pas suffisants en eux-mêmes.
La nature structurelle du risque que Nu assume dans son expansion américaine est asymétrique dans le bon sens : le modèle de banque partenaire limite l'exposition réglementaire initiale, la base de clients latino-américains existants réduit le coût d'acquisition du premier segment et le pari du design global préserve la cohérence sans exiger une reconstruction d'identité ultérieure. Là où l'asymétrie s'inverse, c'est dans la dépendance envers Lead Bank comme couche opérationnelle que Nu ne contrôle pas entièrement, et dans le présupposé — pas encore validé sur le marché américain — que l'esthétique et la personnalité de marque peuvent construire une confiance financière auprès d'un consommateur qui n'a jamais eu de contact préalable avec Nubank. C'est ce présupposé que les douze prochains mois devront démontrer ou corriger.