Eclipse Energy convertit des puits épuisés en usines d'hydrogène bon marché
Produire de l'hydrogène propre à 0,56 dollar par kilogramme ressemble à une promesse trop belle pour le moment que traverse le secteur énergétique. Pour mettre les choses en perspective : l'hydrogène vert produit par électrolyse coûte entre quatre et sept fois plus cher. L'hydrogène conventionnel, dérivé du gaz naturel, coûte au moins trois fois plus. Si Eclipse Energy parvient à démontrer que ses chiffres sont réels au-delà d'un projet pilote de trente jours dans le Permien au Texas, nous ne serions pas face à une optimisation marginale du marché de l'hydrogène. Nous serions face à une réorganisation complète de sa structure de coûts.
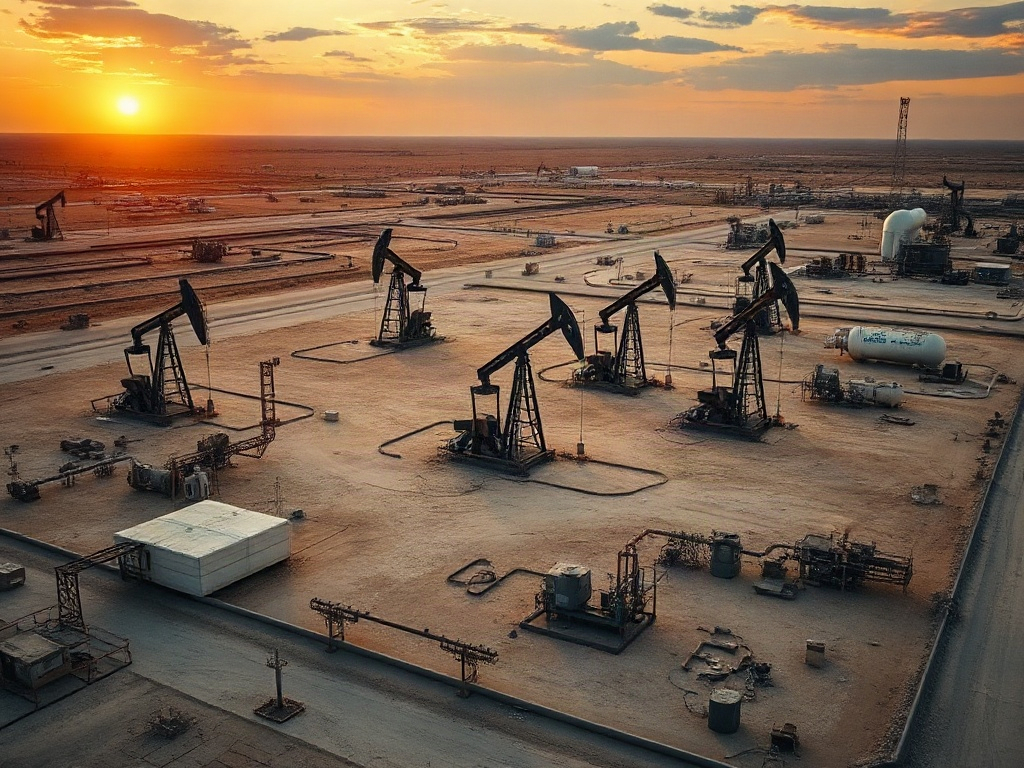
La société, dont le siège est à Houston, a annoncé en novembre 2026 la conclusion d'un projet pilote dans un gisement carbonaté naturellement fracturé dans l'ouest du Texas. Pendant trente jours consécutifs, elle a produit de l'hydrogène grâce à un procédé de bio-stimulation souterraine : elle a injecté un mélange propriétaire de micro-organismes dans un puits du champ, les micro-organismes ont métabolisé le pétrole résiduel piégé dans la roche, et l'hydrogène produit a migré à travers le gisement jusqu'à être récupéré dans un second puits situé à environ 180 mètres de distance. Les gaz produits ont été traités dans les installations existantes du champ et vendus conjointement avec le gaz naturel. Le pilote a fait suite à un essai préalable à plus petite échelle en Californie en 2025, mais selon la société elle-même, les conditions géologiques et chimiques du Permien ont représenté un défi technique significativement plus important.
Weatherford International a apporté un soutien opérationnel sur le terrain. Un cabinet de conseil en ingénierie énergétique a élaboré la projection des coûts à l'échelle. Ces deux noms ne sont pas décoratifs : ils signalent qu'Eclipse a construit un soutien technique et industriel avant de publier ses résultats.
L'actif caché dans les champs moribonds
L'architecture commerciale d'Eclipse repose sur une prémisse que le secteur pétrolier connaît bien mais qu'il a rarement su monétiser autrement : les champs matures contiennent environ 60 % du pétrole original en place qui n'a jamais pu être extrait économiquement. Cet hydrocarbure résiduel n'a pas disparu. Il est toujours là, piégé dans la roche, inaccessible avec les technologies conventionnelles de production. Pour Eclipse, cet inventaire n'est pas un problème géologique. C'est une matière première.
Le PDG de la société, Prabhdeep Singh Sekhon, est issu de l'industrie pétrolière et gazière. Cela importe parce que le modèle d'Eclipse ne nécessite pas de convaincre les opérateurs de champs matures d'abandonner ce qu'ils savent faire. Il leur propose quelque chose de différent : convertir un actif qui devient un passif en une source de revenus prolongée de dix à vingt ans. Les puits sont déjà forés. Les installations de surface sont déjà en place. Les droits de passage et les systèmes de collecte de gaz existent déjà. Le capital immobilisé dans cette infrastructure a déjà été engagé des années auparavant par un autre acteur. Eclipse n'a pas à le payer ; elle n'a qu'à l'utiliser.
Cette architecture de coûts explique en grande partie la projection de 0,56 dollar par kilogramme. Ce n'est pas que le procédé biologique soit intrinsèquement bon marché. C'est que le modèle transfère une grande partie du coût en capital vers des actifs déjà amortis dans les livres comptables d'une autre entreprise. La question que cette logique génère n'est pas de savoir si le chiffre est attrayant. La question est de savoir si le transfert de valeur entre Eclipse et les opérateurs de champs matures peut être structuré de manière à ce que les deux parties captent suffisamment de marge pour justifier le projet.
Depinder Sandhu, vice-président exécutif et directeur commercial de Weatherford, a souligné publiquement que la technologie permet de convertir un coût futur d'abandon en revenu présent. Cette formulation décrit exactement l'adéquation entre Eclipse et son segment cible : des opérateurs qui, sans cette alternative, devraient assumer des coûts d'obturation et de conformité environnementale sans aucun flux de trésorerie compensatoire. Pour ces opérateurs, le seuil d'adoption est conceptuellement bas. L'obstacle n'est pas d'ordre économique en premier lieu. Il est d'ordre réglementaire et technique.
Où le pilote s'arrête et où le modèle d'affaires commence
Trente jours de production continue d'hydrogène dans le Permien est un résultat qui mérite attention. C'est aussi exactement le point où une analyse honnête doit s'arrêter pour distinguer ce que le pilote a démontré de ce qu'il n'a pas encore démontré.
Le pilote a établi que les micro-organismes peuvent générer de l'hydrogène dans des conditions géologiques et chimiques exigeantes, que cet hydrogène peut migrer à travers le gisement jusqu'à un puits décalé, et que la production peut être maintenue de façon continue pendant au moins un mois. Ce n'est pas rien. Pour un procédé qui combine microbiologie, ingénierie des gisements et logistique gazière sur le terrain, trente jours d'exploitation sans interruption représentent une valeur technique réelle.
Ce que le pilote n'a pas établi est tout aussi pertinent pour toute analyse structurelle du modèle. Aucun volume de production journalier n'a été publié. Aucune intensité carbone vérifiée n'a été fournie, ce qui permettrait de savoir si l'hydrogène produit satisfait aux seuils qui le classeraient comme « propre » selon les cadres réglementaires existants. Le procédé de bio-stimulation génère également du dioxyde de carbone ; Eclipse indique qu'une partie de ce CO₂ reste sous terre et que les émissions peuvent être captées, mais sans un taux de captage vérifié et sans une analyse complète du cycle de vie, l'étiquette « propre » demeure une affirmation en attente de validation, et non un fait établi.
Geoffrey Ellis, chercheur ayant étudié l'hydrogène géologique au Service géologique des États-Unis et actuellement à l'Université de Stanford, a reconnu l'énorme potentiel de la ressource tout en avertissant que la mise à l'échelle de la technologie pourrait s'avérer difficile. Cette tension entre le potentiel de la ressource et la complexité du passage à l'échelle est précisément le nœud structurel qu'Eclipse devra dénouer avant que la projection de coûts passe du statut d'estimation d'ingénierie à celui de résultat opérationnel.
La voie vers ce passage à l'échelle comporte au moins quatre conditions qui ne se résoudront pas simultanément. Premièrement, la stabilité de la production : il y a une différence entre le fait que les micro-organismes génèrent de l'hydrogène pendant trente jours et le fait qu'ils le fassent avec des débits prévisibles pendant dix ou vingt ans, tandis que la matière première d'hydrocarbures dans le gisement s'épuise progressivement. Deuxièmement, la portabilité géologique : le pilote a eu lieu dans un carbonaté naturellement fracturé dans le Permien. Les caractéristiques de ce réservoir ne sont pas universelles. Chaque champ mature aura son propre profil de température, de pression, de salinité et de composition microbienne initiale, et rien ne garantit que le mélange propriétaire de micro-organismes d'Eclipse produira les mêmes résultats dans des conditions différentes. Troisièmement, le cadre réglementaire : Sandhu a souligné que la technologie fonctionne mieux dans des puits qui n'ont pas encore été obturés, ce qui crée une pression temporelle et un besoin de certitude juridique quant à la reconversion de puits pétroliers en installations de production d'hydrogène. Quatrièmement, la comptabilité carbone : si le dioxyde de carbone généré en sous-sol n'est pas capté avec une permanence vérifiable, le profil d'émissions du procédé pourrait compliquer l'accès aux incitations de politique énergétique aujourd'hui liées à l'intensité carbone de l'hydrogène produit.
Le marché qu'Eclipse choisit de servir, et celui qu'elle laisse de côté
L'une des signaux les plus révélateurs sur la maturité structurelle d'un modèle émergent est la clarté avec laquelle il choisit son segment initial. Eclipse, selon les déclarations de son PDG, évalue des applications dans la chaleur industrielle, le transport lourd, les intrants chimiques et la production d'électricité. Elle forme également des alliances avec des développeurs de centres de données à la recherche de sources d'énergie ferme situées à proximité de leurs installations.
Cet éventail est large. Trop large pour être le signe d'un positionnement mature. À ce stade, cela ressemble davantage à une démonstration que le marché potentiel existe dans plusieurs secteurs qu'à une décision claire sur lequel de ces secteurs peut absorber de l'hydrogène à échelle commerciale dans l'horizon de deux à trois ans qu'Eclipse s'est fixé pour son premier projet commercial.
Le cas le plus clair pour Eclipse ne réside pas nécessairement dans une concurrence frontale avec l'hydrogène vert dans des applications industrielles de longue date. Il se trouve dans un segment plus spécifique : les opérateurs de champs matures avec des puits qui n'ont pas encore été obturés, situés à proximité d'infrastructures gazières existantes, et qui ont une visibilité sur leurs futurs coûts d'abandon. Pour ce segment, Eclipse n'est pas en concurrence avec l'hydrogène vert ni avec l'hydrogène bleu. Elle est en concurrence avec le coût de ne rien faire avec un actif qui devient une obligation.
Cette distinction change entièrement la géométrie concurrentielle. Le prix de 0,56 dollar par kilogramme n'a pas besoin d'être vérifié pour qu'un opérateur de champ mature trouve la conversation attrayante. Le seuil d'entrée est plus bas que pour un acheteur industriel d'hydrogène qui dispose déjà d'options établies. Et cela suggère que le chemin vers le premier projet commercial pourrait être plus court qu'il n'y paraît si Eclipse concentre ses ressources sur ce segment plutôt que de les disperser sur cinq marchés simultanément.
La concentration résoudrait également quelque chose que la dispersion actuelle ne résout pas : la nécessité de démontrer une production soutenue, une intensité carbone vérifiée et une économie de projet à un seul type de client, dans des conditions reproductibles, avant de tenter de servir tous les autres. Les modèles d'affaires qui tentent de valider plusieurs segments simultanément finissent généralement sans avoir validé aucun d'eux de manière suffisamment approfondie pour attirer des capitaux de projet à grande échelle.
Ce que le pilote révèle sur le moment de l'analyse
Eclipse Energy est arrivée en novembre 2026 avec un résultat technique qui mérite d'être pris au sérieux et avec une thèse économique qui mérite d'être examinée avec précision avant d'être adoptée. Le pilote a démontré que le procédé fonctionne dans des conditions exigeantes. Il n'a pas démontré qu'il fonctionne à l'échelle commerciale, que le profil carbone respecte les normes réglementaires en vigueur, ni que la projection de coûts résiste à la complexité d'un projet de dix ou vingt ans dans des gisements aux caractéristiques différentes de celles du Permien.
Cette distance entre ce qui s'est déjà produit et ce qui doit encore se produire n'invalide pas le pari. Elle ne l'invalide que si l'on confond l'un avec l'autre, en prenant pour une promesse déjà tenue ce qui n'est pas encore accompli. L'horizon de deux à trois ans vers un projet commercial est ambitieux, mais pas déraisonnable si la société parvient à concentrer sa stratégie de validation sur le segment où l'adéquation entre l'offre et le client est la plus directe. La combinaison de Weatherford comme partenaire opérationnel et d'un cabinet de conseil en ingénierie énergétique d'envergure comme validateur technique donne à Eclipse un accès à une crédibilité industrielle avant même d'avoir des résultats commerciaux. C'est un atout stratégique que peu de start-ups dans cet espace possèdent simultanément.
Ce que l'analyse ne peut pas encore clore avec une certitude complète est la question la plus importante : si la biologie des gisements peut produire de l'hydrogène avec la cohérence, le volume et l'intensité carbone suffisants pour faire de ceci un modèle reproductible, ou si chaque champ mature présentera des variables si différentes que le coût de caractérisation et d'ajustement par projet finira par éroder l'avantage de coût qui rend la thèse attractive en premier lieu. Cette incertitude n'est pas un défaut du modèle. C'est l'endroit honnête où se trouve l'analyse en ce moment, et la nommer avec précision est plus utile que de forcer une conclusion que les données disponibles ne soutiennent pas encore.