
Por qué YouTube India no tiene un problema de audiencia sino de pantalla
India es el mercado de mayor crecimiento en la historia de YouTube. También es, probablemente, el mercado más rentablemente difícil que la plataforma ha construido. Más de 960,000 empleos equivalentes a tiempo completo, una contribución estimada en ₹18,000 crore al PIB y más de 20,000 canales con más de un millón de suscriptores conforman un ecosistema de una escala que ninguna plataforma de video había logrado ensamblar en un mercado emergente. Y, sin embargo, el creador indio promedio gana una fracción de lo que gana su par en Estados Unidos o el Reino Unido por el mismo trabajo frente a la misma cámara.
El CPM —lo que un anunciante paga por cada mil impresiones— está en el corazón de esa tensión. Estimaciones de fuentes de industria ubican el CPM indio promedio en el rango de $0.70 a $0.83, mientras que en mercados como Estados Unidos o el Reino Unido ese número puede oscilar entre $10 y $25. La brecha no refleja una diferencia en la calidad del contenido ni en la dedicación de los creadores. Refleja algo más estructural: la pantalla en la que se consume ese contenido y el contexto publicitario que genera.
Fue precisamente ese argumento el que articuló Gunjan Soni, Country Vice President de YouTube India, en una entrevista publicada por The Economic Times el 29 de septiembre de 2026. Su tesis no fue una promesa de aumento inmediato. Fue algo más preciso y, en cierto modo, más significativo: los CPMs pueden mejorar gradualmente si más consumo migra hacia la televisión conectada, donde las tarifas publicitarias son más altas. Esa condición —la pantalla— es la variable que la industria entera llevaba años tratando como un detalle logístico cuando en realidad es el argumento económico central.
La pantalla cambia el contrato con el anunciante
El modelo publicitario de YouTube en India se construyó sobre el móvil. Eso no fue un error estratégico: fue la consecuencia directa de cómo India se conectó a internet. El smartphone fue el primer dispositivo de pantalla para cientos de millones de personas, y YouTube llegó con ellos. El resultado fue una base de audiencia enorme, con sesiones cortas, fragmentadas, en pantallas pequeñas y con alta sensibilidad al precio tanto del lado del consumidor como del anunciante.
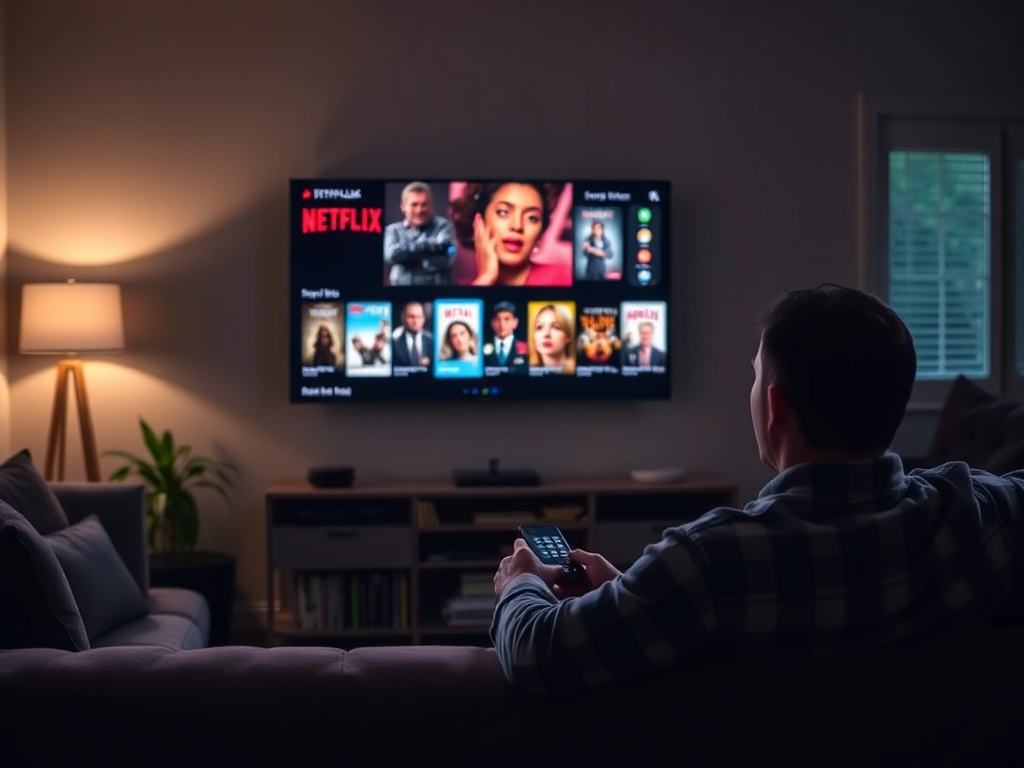
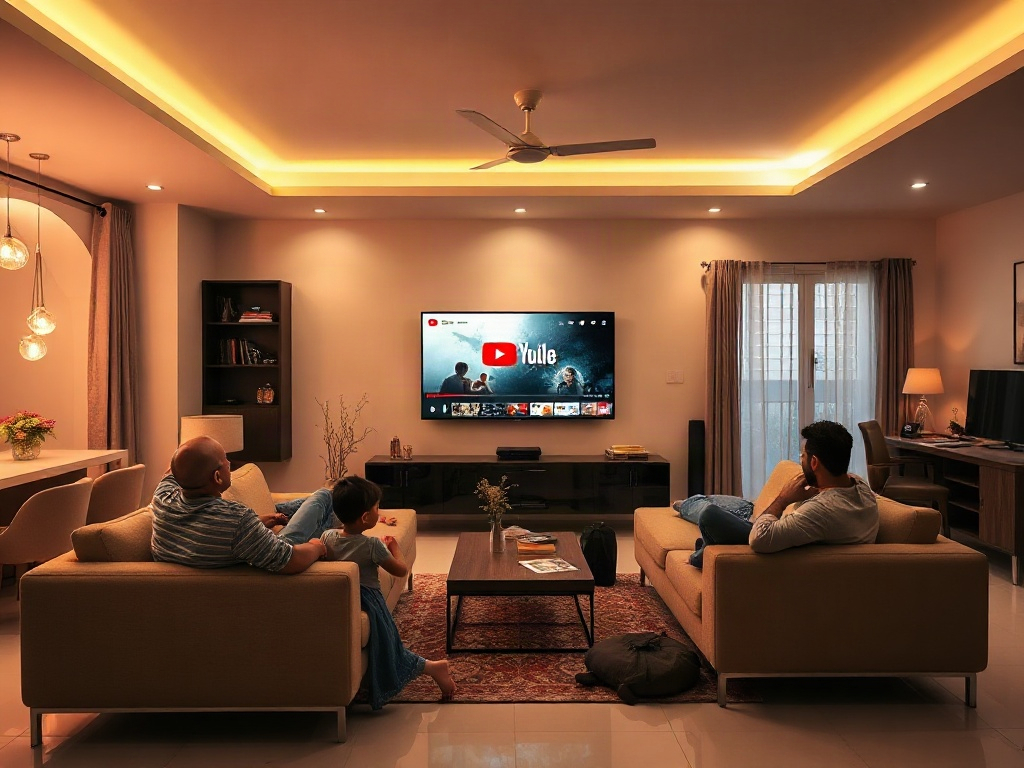
La televisión conectada —CTV, en la terminología de industria— representa un contexto radicalmente distinto. Pantallas grandes, sesiones más largas, entornos domésticos compartidos, contenido consumido de manera más deliberada. Para un anunciante que quiere construir marca, eso es un inventario de video premium, no una impresión más en un feed infinito. Y la diferencia en disposición a pagar es real: el mismo spot en una pantalla de 55 pulgadas en la sala de estar genera un precio distinto al del mismo spot entre dos videos cortos en un teléfono durante el trayecto al trabajo.
India está atravesando esa transición en tiempo real. Estimaciones del mercado CTV indio muestran una expansión que, según la fuente y la definición utilizada, va de los ₹2,500 crore de gasto publicitario en 2025 hasta cifras que casi cuadruplican ese número dependiendo del alcance del conteo. La discrepancia entre fuentes revela que no hay todavía una métrica consolidada, pero la dirección del movimiento es consistente: más hogares, más inversión, más relevancia para los planificadores de medios. Una proyección señala que India podría alcanzar los 60 millones de hogares con televisión conectada en 2026, con tasas de crecimiento del gasto publicitario proyectadas por encima del 40% anual.
Para YouTube, eso no es solo una oportunidad de distribución. Es una reconfiguración del argumento de precio que puede presentarle a los anunciantes. Si una proporción creciente del tiempo de visualización en India ocurre en pantallas de televisión conectada, el inventario disponible cambia de naturaleza. Lo que hoy se vende como impresión de bajo CPM en mobile puede empezar a competir con los presupuestos de video premium que antes iban exclusivamente a canales lineales o plataformas de streaming.
El CPM es solo una pieza; las otras ya se están moviendo
Lo que también revela la entrevista de Soni es que YouTube no está esperando a que los CPMs suban antes de expandir la monetización del creador. La plataforma está construyendo vías paralelas que no dependen del precio del inventario publicitario.
El primero es el comercio afiliado transfronterizo. Bajo el modelo descrito, un creador indio puede etiquetar productos vendidos fuera de India y recibir comisiones calculadas en tasas convertidas a dólares. Eso abre algo importante: desconecta el ingreso del creador del CPM local y lo ancla parcialmente a la economía de mercados con mayor poder adquisitivo. Un creador que revisa tecnología, moda o productos de nicho puede monetizar audiencias indias con productos cuyo precio de referencia y márgenes de comisión son internacionales. La fuente no especifica las tasas de comisión, los mercados elegibles ni la participación de YouTube en ese flujo, pero la lógica es clara: ampliar el universo de productos que una audiencia india puede activar comercialmente.
El segundo es el fortalecimiento de las asociaciones de marca directa como fuente de ingreso estructural, no complementaria. Durante años, las marcas utilizaron a los creadores como canal de distribución de mensajes publicitarios. Lo que se está observando en la industria globalmente —y que el mercado indio está comenzando a replicar— es un desplazamiento hacia relaciones donde el creador no es el vehículo del mensaje sino parte del argumento comercial mismo. La confianza que un creador construyó con su audiencia durante años tiene un valor que ningún anuncio programático puede replicar, y ese valor lo están cotizando directamente las marcas, sin pasar por la subasta de inventario.
Esto tiene una implicación que merece subrayarse: más del 70% de los creadores que monetizan en YouTube identifican a la plataforma como su fuente de ingreso principal, según datos del reporte de impacto citado por múltiples fuentes. Para esa mayoría, cualquier variación en CPM, en algoritmo de recomendación o en política de monetización tiene consecuencias inmediatas sobre sus finanzas personales. La diversificación que YouTube está promoviendo —afiliados, marcas, membresías— es también una estrategia de estabilización para un ecosistema donde los creadores más pequeños son altamente vulnerables a una sola variable.
Lo que la sala de estar le hizo al mercado que nadie estaba mirando
Hay algo que merece atención en la estructura de este movimiento: la condición que lo hace posible no fue creada por YouTube. Fue creada por la expansión de televisores inteligentes a precios accesibles, por la penetración de conexiones de banda ancha fija y por el comportamiento de los hogares indios que comenzaron a usar YouTube en la pantalla más grande disponible, no necesariamente por una decisión estratégica coordinada sino por conveniencia.
YouTube lleva años presente en esa sala de estar de manera orgánica, sin haber diseñado específicamente ese contexto. Lo que Soni está señalando ahora es que ese contexto ya existe a escala suficiente para justificar un argumento publicitario distinto. No es que YouTube vaya a construir el mercado CTV indio. Es que el mercado se construyó con YouTube adentro, y la plataforma está comenzando a cobrar lo que ese posicionamiento vale.
Eso es distinto a una apuesta especulativa. Es el reconocimiento de que una fricción histórica —la falta de inventario premium en video digital para anunciantes de presupuestos televisivos grandes— está siendo eliminada no por ingeniería sino por adopción de hardware doméstico. Los planificadores de medios que en 2022 no podían justificar un CPM televisivo para YouTube en India tienen ahora, en 2026, datos de alcance, contexto de sala de estar y formatos de mayor duración para construir ese argumento.
Los datos disponibles ubican a YouTube CTV como el primer destino de gasto medido entre plataformas de televisión conectada en India, por encima de JioHotstar CTV y Samsung CTV en las muestras analizadas por The Media Ant. No son cifras de mercado total —son medidas de una muestra específica— pero señalan una posición ya establecida que otras plataformas todavía están compitiendo por construir.
El ingreso del creador dependerá de cómo se distribuya el beneficio, no solo de cómo crezca
La pregunta que el análisis de Soni no responde —y que ninguna fuente disponible responde— es cómo fluye el beneficio del mayor CPM en CTV hacia el creador individual. La estructura de reparto de ingresos de YouTube es conocida en sus grandes líneas: la plataforma retiene aproximadamente el 45% de los ingresos publicitarios generados por un canal, y el creador recibe el resto. Pero CPM más alto no es lo mismo que RPM más alto para el creador, porque el RPM —ingresos por cada mil visualizaciones totales— depende también de qué proporción del tiempo de visualización total está siendo monetizada y a qué precio.
Un creador cuyo público ve su contenido principalmente en CTV podría beneficiarse de manera más directa. Un creador cuyo público está mayoritariamente en mobile verá el impacto diluido, incluso si la plataforma en conjunto mejora su promedio. La geografía del beneficio no es uniforme, y el relato del creador que va a ganar más porque los CPMs de CTV son altos necesita esa matización para no convertirse en una promesa más amplia de lo que el mecanismo puede sostener.
Lo que sí es claro es que YouTube está operando en India con una lógica de largo plazo que pocos habrían anticipado cuando la plataforma llegó al mercado: construir primero en escala, establecer hábitos de consumo profundamente arraigados, y luego encontrar la vía para que esa escala genere rendimiento publicitario comparable al de mercados más maduros. No fue la estrategia declarada en ningún momento. Fue el resultado de una secuencia donde la adopción masiva precedió a la rentabilidad, y donde la sala de estar resultó ser el puente entre ambas.
La brecha de CPM entre India y los mercados occidentales no va a cerrarse por decreto ni por una sola temporada de mayor inversión publicitaria. Pero la dirección que el mercado está tomando —más hogares conectados, más tiempo en pantallas grandes, más anunciantes que necesitan ese inventario— es la única que podría reducirla de manera duradera. Y YouTube llegó a esa sala de estar antes que cualquiera de sus competidores.