Eclipse Energy convierte pozos agotados en fábricas de hidrógeno barato
Producir hidrógeno limpio a $0,56 por kilogramo parece una promesa demasiado buena para el momento que atraviesa el sector energético. Para ponerlo en perspectiva: el hidrógeno verde producido mediante electrólisis cuesta entre cuatro y siete veces más. El hidrógeno convencional, derivado del gas natural, cuesta al menos el triple. Si Eclipse Energy puede demostrar que sus cifras son reales más allá de un proyecto piloto de treinta días en el Pérmico de Texas, no estaríamos ante una optimización marginal del mercado de hidrógeno. Estaríamos ante un reordenamiento completo de su estructura de costos.
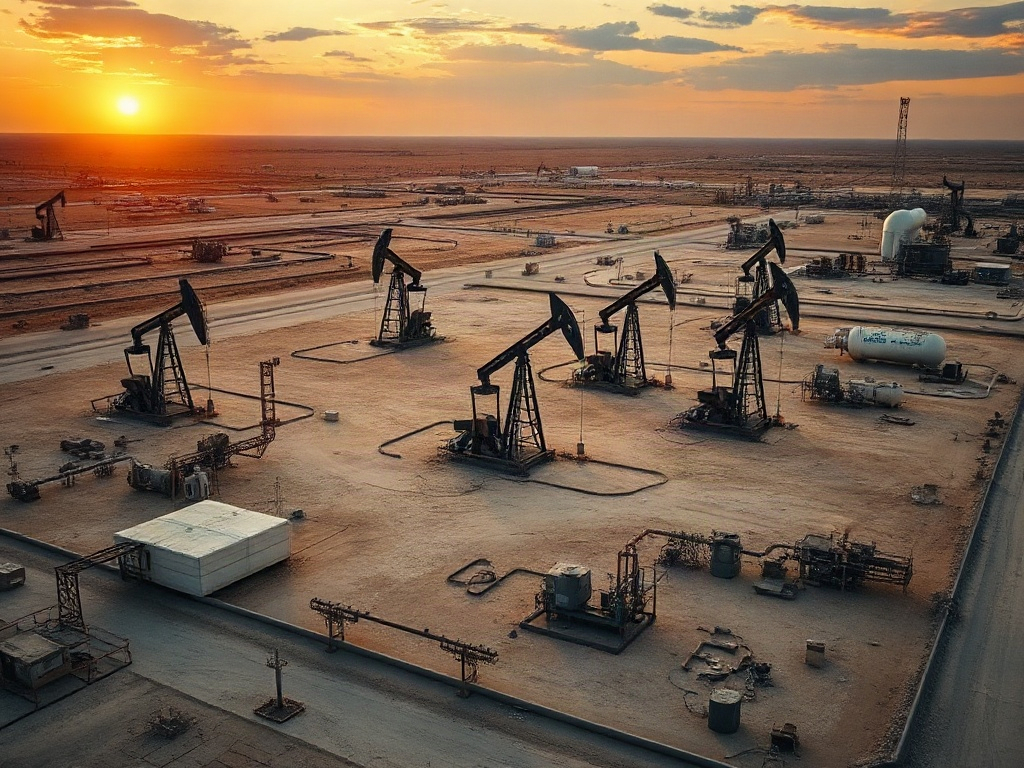
La compañía, con sede en Houston, anunció en noviembre de 2026 la conclusión de un piloto en un yacimiento carbonatado fracturado naturalmente en West Texas. Durante treinta días consecutivos generó hidrógeno mediante un proceso de bio-estimulación subsuperficial: inyectó una mezcla propietaria de microorganismos en un pozo del campo, los microorganismos metabolizaron el petróleo residual atrapado en la roca, y el hidrógeno producido migró a través del yacimiento hasta ser recuperado en un segundo pozo ubicado a unos 180 metros de distancia. Los gases producidos fueron procesados en las instalaciones existentes del campo y vendidos junto al gas natural. El piloto siguió a una prueba previa de menor escala en California en 2025, pero según la propia empresa, las condiciones geológicas y químicas del Pérmico representaron un desafío técnico significativamente mayor.
Weatherford International aportó soporte operativo en campo. Una consultora de ingeniería energética elaboró la proyección de costos a escala. Esos dos nombres no son decorativos: son señales de que Eclipse construyó soporte técnico e industrial antes de salir a publicar resultados.
El activo escondido en los campos moribundos
La arquitectura de negocio de Eclipse descansa sobre una premisa que el sector petrolero conoce bien pero rara vez ha sabido monetizar de otra manera: los campos maduros contienen aproximadamente el 60% del petróleo original en sitio que nunca pudo extraerse económicamente. Ese hidrocarburo residual no desapareció. Sigue ahí, atrapado en la roca, inaccesible con tecnologías convencionales de producción. Para Eclipse, ese inventario no es un problema geológico. Es materia prima.
El CEO de la compañía, Prabhdeep Singh Sekhon, proviene de la industria de petróleo y gas. Eso importa porque el modelo de Eclipse no requiere convencer a los operadores de campos maduros de que abandonen lo que saben. Les propone algo distinto: convertir un activo que se está convirtiendo en pasivo, en una fuente de ingresos extendida por entre diez y veinte años. Los pozos ya están perforados. Las facilidades de superficie ya están instaladas. Los derechos de paso y los sistemas de recolección de gas ya existen. El capital hundido en esa infraestructura ya fue desembolsado hace años por otro actor. Eclipse no tiene que pagarlo; solo tiene que usarlo.
Esa arquitectura de costos explica en buena medida la proyección de $0,56 por kilogramo. No es que el proceso biológico sea intrínsecamente barato. Es que el modelo transfiere gran parte del costo de capital hacia activos que ya están amortizados en los libros de otra empresa. La pregunta que esa lógica genera no es si el número es tentador. La pregunta es si la transferencia de valor entre Eclipse y los operadores de campos maduros puede estructurarse de manera que ambas partes capturen suficiente margen para justificar el proyecto.
Depinder Sandhu, vicepresidente ejecutivo y director comercial de Weatherford, señaló públicamente que la tecnología permite convertir un costo futuro de abandono en ingreso presente. Esa frase describe exactamente el encaje entre Eclipse y su segmento objetivo: operadores que, sin esta alternativa, tendrían que asumir costos de taponamiento y cumplimiento ambiental sin ningún flujo de caja compensatorio. Para esos operadores, el umbral de adopción es conceptualmente bajo. El obstáculo no es económico en primera instancia. Es regulatorio y técnico.
Dónde termina el piloto y dónde empieza el modelo de negocio
Treinta días de producción continua de hidrógeno en el Pérmico es un resultado que merece atención. También es exactamente el punto en que un análisis honesto debe detenerse a separar lo que el piloto demostró de lo que todavía no demostró.
El piloto estableció que los microorganismos pueden generar hidrógeno en condiciones geológicas y químicas exigentes, que ese hidrógeno puede migrar a través del yacimiento hasta un pozo offset, y que la producción puede mantenerse de forma continua durante al menos un mes. Eso no es poco. Para un proceso que combina microbiología, ingeniería de yacimientos y logística de gas en campo, treinta días de operación sin interrupción tiene valor técnico genuino.
Lo que el piloto no estableció es igualmente relevante para cualquier análisis estructural del modelo. No se publicaron volúmenes de producción por día. No se entregó una intensidad de carbono verificada que permita saber si el hidrógeno producido cumple con los umbrales que lo clasificarían como "limpio" bajo marcos regulatorios existentes. El proceso de bio-estimulación también genera dióxido de carbono; Eclipse señala que parte de ese CO₂ permanece bajo tierra y que las emisiones pueden capturarse, pero sin una tasa de captura verificada y sin un análisis de ciclo de vida completo, la etiqueta "limpio" sigue siendo una afirmación pendiente de validación, no un hecho establecido.
Geoffrey Ellis, investigador que estudió hidrógeno geológico en el Servicio Geológico de Estados Unidos y actualmente en la Universidad de Stanford, reconoció el potencial enorme del recurso y al mismo tiempo advirtió que escalar la tecnología podría ser difícil. Esa tensión entre potencial de recurso y complejidad de escala es exactamente el nudo estructural que Eclipse tendrá que desatar antes de que la proyección de costos pase de ser una estimación de ingeniería a un resultado operativo.
La ruta hacia ese escalado tiene al menos cuatro condicionantes que no se resolverán simultáneamente. Primero, la estabilidad de producción: una cosa es que los microorganismos generen hidrógeno durante treinta días; otra es que lo hagan con caudales predecibles durante diez o veinte años mientras el feedstock de hidrocarburo en el yacimiento se va agotando. Segundo, la portabilidad geológica: el piloto ocurrió en un carbonato fracturado naturalmente en el Pérmico. Las características de ese reservorio no son universales. Cada campo maduro tendrá su propio perfil de temperatura, presión, salinidad y composición microbiana inicial, y no hay garantía de que la mezcla de microorganismos propietaria de Eclipse produzca los mismos resultados en condiciones distintas. Tercero, el marco regulatorio: Sandhu señaló que la tecnología funciona mejor en pozos que aún no han sido taponados, lo que crea una presión de tiempo y una necesidad de certeza jurídica sobre la reconversión de pozos petroleros en instalaciones de producción de hidrógeno. Cuarto, la contabilidad del carbono: si el dióxido de carbono generado bajo tierra no se captura con permanencia verificable, el perfil de emisiones del proceso podría complicar el acceso a incentivos de política energética que hoy están atados a la intensidad de carbono del hidrógeno producido.
El mercado que Eclipse está eligiendo servir, y el que está dejando afuera
Una de las señales más reveladoras sobre la madurez estructural de un modelo emergente es la claridad con que elige su segmento inicial. Eclipse, según las declaraciones de su CEO, está evaluando aplicaciones en calor industrial, transporte pesado, insumos químicos y generación eléctrica. También está formando alianzas con desarrolladores de centros de datos que buscan fuentes de energía firme colocadas cerca de sus instalaciones.
Ese abanico es amplio. Demasiado amplio para ser una señal de posicionamiento maduro. En esta etapa, parece más una demostración de que el mercado potencial existe en múltiples sectores que una decisión clara sobre cuál de esos sectores puede absorber hidrógeno a escala comercial dentro del horizonte de dos a tres años que Eclipse se fijó para su primer proyecto comercial.
El caso más limpio para Eclipse no está, necesariamente, en competir frontalmente con el hidrógeno verde en aplicaciones industriales de larga data. Está en un segmento más específico: operadores de campos maduros con pozos que aún no han sido taponados, que están próximos a infraestructura de gas existente, y que tienen visibilidad sobre costos de abandono futuros. Para ese segmento, Eclipse no está compitiendo con el hidrógeno verde ni con el hidrógeno azul. Está compitiendo con el costo de no hacer nada con un activo que se está convirtiendo en obligación.
Esa distinción cambia la geometría competitiva por completo. El precio de $0,56 por kilogramo no necesita ser verificado para que un operador de campo maduro encuentre atractiva la conversación. El umbral de entrada es más bajo que para un comprador industrial de hidrógeno que ya tiene opciones establecidas. Y eso sugiere que el camino hacia el primer proyecto comercial podría ser más corto de lo que parece si Eclipse concentra sus recursos en ese segmento en lugar de dispersarlos en cinco mercados simultáneos.
La concentración también resolvería algo que la dispersión actual no resuelve: la necesidad de demostrar producción sostenida, intensidad de carbono verificada y economía de proyecto a un solo tipo de cliente, en condiciones repetibles, antes de intentar servir a todos los demás. Los modelos de negocio que intentan validar múltiples segmentos al mismo tiempo generalmente terminan sin haber validado ninguno de manera suficientemente profunda como para atraer capital de proyecto en escala.
Lo que el piloto revela sobre el momento del análisis
Eclipse Energy llegó a noviembre de 2026 con un resultado técnico que merece ser tomado en serio y con una tesis económica que merece ser examinada con precisión antes de ser adoptada. El piloto demostró que el proceso funciona bajo condiciones exigentes. No demostró que funciona a escala comercial, que el perfil de carbono cumple con estándares regulatorios vigentes, ni que la proyección de costos sobrevive a la complejidad de un proyecto de diez o veinte años en yacimientos con características distintas al del Pérmico.
Esa distancia entre lo que ya ocurrió y lo que todavía tiene que ocurrir no invalida la apuesta. La invalida solo si se confunde con una promesa ya cumplida. El marco de dos a tres años hacia un proyecto comercial es ambicioso pero no descabellado si la empresa logra concentrar su estrategia de validación en el segmento donde el encaje entre propuesta y cliente es más directo. La combinación de Weatherford como socio operativo y una consultora de ingeniería energética de envergadura como validador técnico le da a Eclipse acceso a credibilidad industrial antes de tener resultados comerciales. Eso es un activo estratégico que pocas startups en este espacio poseen al mismo tiempo.
Lo que el análisis todavía no puede cerrar con certeza completa es la pregunta más importante: si la biología de yacimiento puede producir hidrógeno con la consistencia, el volumen y la intensidad de carbono suficientes para hacer de esto un modelo replicable, o si cada campo maduro presentará variables tan distintas que el costo de caracterización y ajuste por proyecto acabe erosionando la ventaja de costo que hace atractiva la tesis en primer lugar. Esa incertidumbre no es una falla del modelo. Es el lugar honesto donde se encuentra el análisis ahora mismo, y nombrarla con precisión es más útil que forzar una conclusión que los datos disponibles todavía no sostienen.