Die beliebteste Bank Brasiliens kam in die USA – und ihr größtes Problem war nicht der Regulierer
Als Nubank im September 2026 unter der Marke Nu in den USA zu operieren begann, hatte das Team bereits monatelange Regulierungsarbeit, Verhandlungen mit einer Partnerbank in Kansas City und die Entwicklung einer Produktarchitektur für einen Markt mit völlig anderen Regeln als in Brasilien hinter sich. All das war laut Mitgründerin Cristina Junqueira der handhabbare Teil. Am schwierigsten war die Marke.
Diese Aussage ist weder bescheiden noch rhetorisch: Sie ist ein Signal dafür, wo das strukturell interessanteste Problem dieser Expansion liegt. Nubank hat in etwas mehr als einem Jahrzehnt eine Basis von mehr als 140 Millionen Kunden in Brasilien, Mexiko und Kolumbien aufgebaut. In Brasilien repräsentiert diese Zahl mehr als die Hälfte aller Erwachsenen des Landes. Das Lila des Unternehmens wurde zum Synonym für zugängliches digitales Banking in Lateinamerika. Und genau dieser Erfolg ist die Quelle des Problems, das es nun zu lösen versucht.
Wenn Markenattribute zu Kategorieattributen werden
Lila ist im Fintech-Bereich seit mehreren Jahren kein Differenzierungssignal mehr. Arthur Foliard, Executive Creative Director der Agentur Koto in New York, die die neue visuelle Identität von Nu gestaltet hat, bringt es unverblümt auf den Punkt: Die Farbe ist überall in der Branche präsent. Was 2013 eine clevere Farbwette war – als sich keine traditionelle Bank an diesen Ton gewagt hätte – verwässerte sich zunehmend, als Hunderte von Wettbewerbern dasselbe visuelle Signal übernahmen, um Modernität und Zugänglichkeit zu projizieren.
Dies ist ein wiedererkennbares Muster in der Geschichte des Category-Brandings. Unternehmen, die die visuelle Sprache eines Sektors definieren, ernten den First-Mover-Vorteil für einen begrenzten Zeitraum. Danach absorbiert und repliziert der Markt diese Codes. Wenn der zwanzigste Nachahmer dieselbe Farbe übernimmt, besitzt der Pionier im Kopf des neuen Verbrauchers – desjenigen, der den ursprünglichen Unterschied nie erlebt hat – längst nichts Exklusives mehr.
Nubank hat diesen Punkt erreicht. Die eigenen Führungskräfte erkennen das an. Die Entscheidung, die sie angesichts dieser Diagnose trafen, verdient technische Aufmerksamkeit, denn sie war nicht die naheliegende. Statt das Lila aufzugeben und die Farbpalette von Grund auf neu zu definieren – was bedeutet hätte, jahrzehntelang angesammeltes Markenwissen bei 140 Millionen Bestandskunden zu opfern – entschieden sie sich dafür, die Farbbehandlung zu verfeinern und den Verlust an chromatischer Exklusivität durch ein umfassenderes Designsystem zu kompensieren: eine eigene Schrift, Illustration mit spezifischer Persönlichkeit, Bewegung und physisches Packaging.
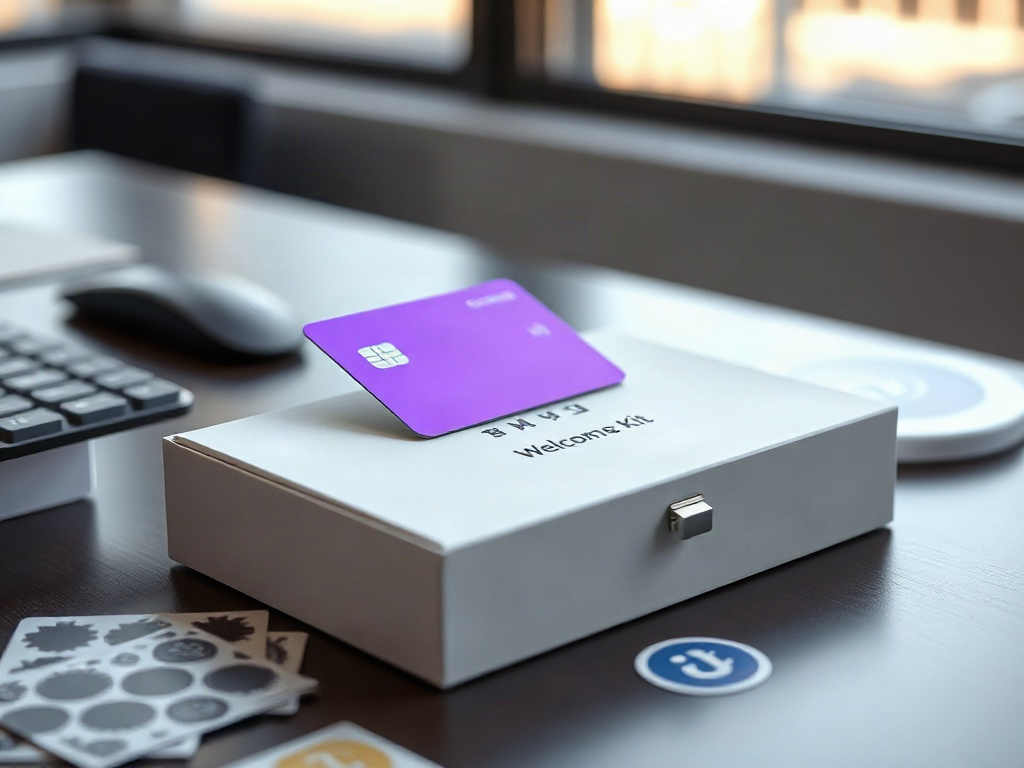
Das Ergebnis ist Nu Sans, eine proprietäre Schriftart, die sowohl als ausdrucksstarke Überschrift als auch als Funktionstext innerhalb einer mobilen Anwendung funktionieren soll. Hinzu kommt ein Willkommenspaket mit Metallkarten, Magnetverschluss und Aufklebern – ein physisches Objekt in einem Sektor, der seit Jahren auf vollständige Dematerialisierung setzt. Die Wette hat eine innere Logik: In einem Markt, in dem das digitale Bankkonto zur Ware geworden ist, erzeugt das greifbare Onboarding-Erlebnis einen Gedächtnismoment, den das rein digitale Onboarding selten erreicht.
Was das Team von Koto und Nubank versuchte – und hier wird die Entscheidung strukturell interessant – war die Rückgewinnung von Markenexklusivität, ohne das bekannteste Asset zu bewegen. Das erfordert ein höheres Maß an Ausführungsqualität als einen einfachen Farbwechsel. Wenn Schrift, Bewegung und Illustration nicht mit ausreichender Kohärenz und Präsenz funktionieren, kollabiert das gesamte System auf einem lila Hintergrund, den niemand als spezifisch zu Nu zugehörig erkennt.
Die Struktur hinter dem Expansionsnarrativ
Der Eintritt in den US-amerikanischen Markt folgt einer finanziellen Logik, die nüchterner betrachtet werden sollte als das Narrativ der globalen Expansion.
Nu operiert in den Vereinigten Staaten über Lead Bank, eine FDIC-versicherte Bank mit Sitz in Kansas City. Dieses Modell – in der Branche als Banking-as-a-Service oder Partner-Bank-Modell bekannt – erlaubt es Nubank, regulierte Produkte anzubieten, ohne bereits eine eigene Banklizenz im Land zu besitzen. Das erste Angebot umfasst Einlagenkonten mit einer täglichen Rendite von 3,50 % APY, provisionsfreie Überweisungen und eine Kreditkarte ohne Jahresgebühr mit 1,5 % unbegrenztem Cashback.
CEO David Vélez hat die Wachstumsthese in einem Satz formuliert, der in mehreren Branchenanalysen kursierte: Ein US-amerikanischer Kunde kann Einnahmen generieren, die etwa zehn Kunden in Brasilien entsprechen. Wenn diese Schätzung auch nur annähernd zutrifft, rechtfertigt sie eine erhebliche Investition in die Kundengewinnung, selbst bei kurzfristig negativen Margen. Das Unternehmen hat signalisiert, bereit zu sein, bis zu 100 Basispunkte Druck auf seine Effizienzquote zu absorbieren, um die Expansion zu finanzieren – was von Analysten, die von Fachmedien zitiert werden, auf zwischen 200 und 300 Millionen Dollar geschätzt wird.
Die Zielgruppe, die das Führungsteam identifiziert hat, umfasst zwischen 100 und 150 Millionen nicht oder unzureichend bankmäßig versorgte US-Verbraucher. Das ist eine große Zahl. Was die verfügbaren Daten nicht präzise angeben, ist, welcher Anteil dieses Segments von einer ausländischen Digitalbank gewonnen werden kann – ohne physische Präsenz, ohne Kredithistorie im Land und ohne das Geflecht kultureller Referenzen, das die Marke in Brasilien aufgebaut hat.
Nubank verfügt jedoch über einen Einstiegspunkt, der nicht trivial ist: Schätzungen zufolge nutzen bereits zwischen 4 und 5 Millionen seiner lateinamerikanischen Kunden die App regelmäßig oder tätigen Einkäufe in den USA. Diese Basis muss die Marke nicht erst entdecken. Sie pflegt bereits ein aktives Finanzverhalten mit Nu außerhalb ihres Herkunftslandes. Diese Kunden zu Nutzern amerikanischer Produkte zu machen – mit lokalem Konto, Karte und Rendite – ist eine Beziehungsausbauoperation, keine Kaltakquise.
Das Abkommen mit Lead Bank ist nicht nur eine Compliance-Lösung. Es ist der Unterschied zwischen dem heutigen Betrieb oder einem jahrelangen Warten. Der Antrag auf eine eigene Banklizenz bei den Bundesbehörden – dem Office of the Comptroller of the Currency, der Federal Reserve und der FDIC – ist noch im Gange. Branchenquellen berichten, dass Nubank 2026 eine bedingte Genehmigung erhalten hat, mit der Erwartung, in der ersten Hälfte 2027 als autonome Bank zu operieren. Bis dahin bringt die Abhängigkeit von Lead Bank eine Schicht operativer Risiken mit sich, die Modelle mit direkten Lizenzen nicht haben: Wenn die Beziehung zur Partnerbank – aus regulatorischen, kommerziellen oder kapazitiven Gründen – kompliziert wird, ist das US-Geschäft auf eine Weise exponiert, die Nubank nicht unilateral lösen kann.
Das Problem, zu beweisen, dass die Marke gut reist
Die Entscheidung, die Identität von Nu nicht zu amerikanisieren, ist explizit und bewusst. Foliard beschrieb es in direkten Worten: Das Ergebnis sollte sich global anfühlen, nicht für den lokalen Markt angepasst. Die Illustrationen sind optimistisch und verspielt. Die Animation hat Rhythmus und Persönlichkeit. Die Sekundärpalette führt Variation ein, ohne das Lila als Anker aufzugeben.
Diese Wahl hat in mindestens zwei Dimensionen strategisches Verdienst. Die erste ist Konsistenz: Eine Marke, die zwischen Märkten ihr Gesicht verändert, erzeugt Wiedererkennungsreibung für Kunden, die in beiden Kontexten tätig sind – genau das Segment der 4 bis 5 Millionen lateinamerikanischen Nutzer, die Nu bereits in den USA verwenden. Die zweite ist die Positionierung: In einem Markt, in dem US-amerikanische Digitalbanken untereinander um dieselben Attribute von Einfachheit und Technologie konkurrieren, kann eine Ästhetik mit anderen Wurzeln als Differenzierungssignal durch Herkunft funktionieren, nicht durch Kategorie.
Das Risiko dieser Entscheidung ist ebenso klar. Der US-amerikanische Verbraucher, der Nubank nicht kennt und keine Verbindung zu Lateinamerika hat, hat keine kulturelle Referenz, die das Zeichensystem der Marke aktiviert. Für diesen Nutzer ist Nu eine neue Digitalbank mit bunten Farben und freundlichen Animationen – genau die Beschreibung, die auf ein Dutzend Wettbewerber zutreffen könnte. Die Bedeutungskonstruktion muss von Grund auf erfolgen, und das Unternehmen hat explizit erklärt, dass seine größte Marketinginvestition nicht die Namensrechtsabkommen sind – das Stadion von Inter Miami, die Partnerschaft mit dem Mercedes-Formel-1-Team – sondern das Produkt und der Kundendienst.
Das ist eine kohärente Haltung mit dem Modell, das in Brasilien funktioniert hat, wo das Wachstum überwiegend organisch und referenzbasiert war. Das Problem ist, dass der US-amerikanische Markt für digitales Banking Wettbewerber mit jahrelangem Vorsprung in der Kundengewinnung, konsolidierten Nutzerbasen und dem Kapital hat, um aggressive Akquisitionsraten aufrechtzuerhalten. Chime, mit rund 9,5 Millionen aktiven Nutzern, hat den Weg bereits zurückgelegt, den Nu gerade beginnt. Revolut, mit mehr als 80 Millionen globalen Kunden, ist ebenfalls dabei, eine eigene Banklizenz im Land zu erhalten.
Die Wette von Nu ist nicht, den US-Massenmarkt kurzfristig zu erobern. Es geht darum, eine Basis mit Kunden hoher Affinität aufzubauen – die lateinamerikanische Diaspora mit grenzüberschreitenden Zahlungsbedürfnissen, unterversorgte Verbraucher, die bereits digitale Produkte nutzen – während der Lizenzierungsprozess voranschreitet und das Markensystem Wiedererkennung aufbaut.
Was das Redesign über die Reife des Modells verrät
Ein Marken-Redesign zum Zeitpunkt des Eintritts in einen neuen Markt ist technisch gesehen eine teure Wette. Die Ressourcen für Design, Produktion und Rollout konzentrieren sich auf einen Moment, in dem das Unternehmen noch keine Einnahmen in diesem Markt erzielt und jeder Aufmerksamkeitspunkt auf den Betrieb ausgerichtet sein sollte. Dass Nubank sich dazu entschieden hat, dies jetzt zu tun – und nicht in zwei oder drei Jahren, wenn es bereits eine kritische Masse in den USA hat – sagt etwas darüber aus, wie das Führungsteam die Abfolge des Wachstums versteht.
Die Logik hinter dieser Abfolge ist defensiver Natur: Wenn man mit einer Identität, die sich bereits im Heimatmarkt verwässert, in einen neuen Markt einsteigt, löst sich das Problem nicht von allein mit der Zeit. Es verstärkt sich. Jeder Wettbewerber, der in den USA ein ähnliches Lila übernimmt, reduziert die Arbeit, die die Marke Nu leisten muss, um sich abzuheben. Die Kosten des Wartens steigen progressiv.
Was die Entscheidung ebenfalls offenbart, ist, dass Nubank sich bewusst ist, dass sein Wettbewerbsvorteil nicht allein in der Technologie oder im Preis liegt. In einem Markt, wo die Rendite von 3,50 % APY von anderen Akteuren egalisiert oder übertroffen werden kann, wo der 1,5 % Cashback eine Standard-Wertaussage ist und wo Transferfreiheit immer üblicher wird, muss die Differenzierung von anderswo kommen. Design, Onboarding-Erlebnis und Markenpersönlichkeit sind die Wette, um in einem Markt, in dem funktionale Attribute schnell konvergieren, diese Distanz aufzubauen.
Der Schwachpunkt, den diese Analyse identifiziert, liegt nicht in der Qualität des Redesigns selbst. Er liegt in der Annahme, dass ein Markensystem – so kohärent und gut ausgeführt es auch sein mag – das Gewicht der Differenzierung in einem Markt tragen kann, in dem das Unternehmen keine Geschichte hat, kein ausgereiftes Referenznetzwerk besitzt und vorübergehend als Marke auf fremder Infrastruktur operiert. Das verfeinerte Lila und Nu Sans sind notwendige Werkzeuge. Sie reichen allein nicht aus.
Die strukturelle Qualität des Risikos, das Nu mit seiner US-Expansion eingeht, ist im richtigen Sinne asymmetrisch: Das Partner-Bank-Modell begrenzt die anfängliche regulatorische Exposition, die bestehende Basis lateinamerikanischer Kunden senkt die Akquisitionskosten für das erste Segment, und die globale Designwette bewahrt Konsistenz, ohne eine spätere Identitätsrekonstruktion zu erfordern. Die Asymmetrie kehrt sich um bei der Abhängigkeit von Lead Bank als operativer Schicht, die Nu nicht vollständig kontrolliert, und bei der Annahme – im US-amerikanischen Markt noch nicht validiert –, dass Ästhetik und Markenpersönlichkeit beim Verbraucher ohne vorherigen Kontakt mit Nubank Vertrauen im Finanzbereich aufbauen können. Diese Annahme wird die nächsten zwölf Monate beweisen oder korrigieren müssen.