Eine Fabrik in Rhode Island und der unbequeme Spiegel, den sie Boston vorhält
Das Gebäude, das kein Amazon-Lager wurde
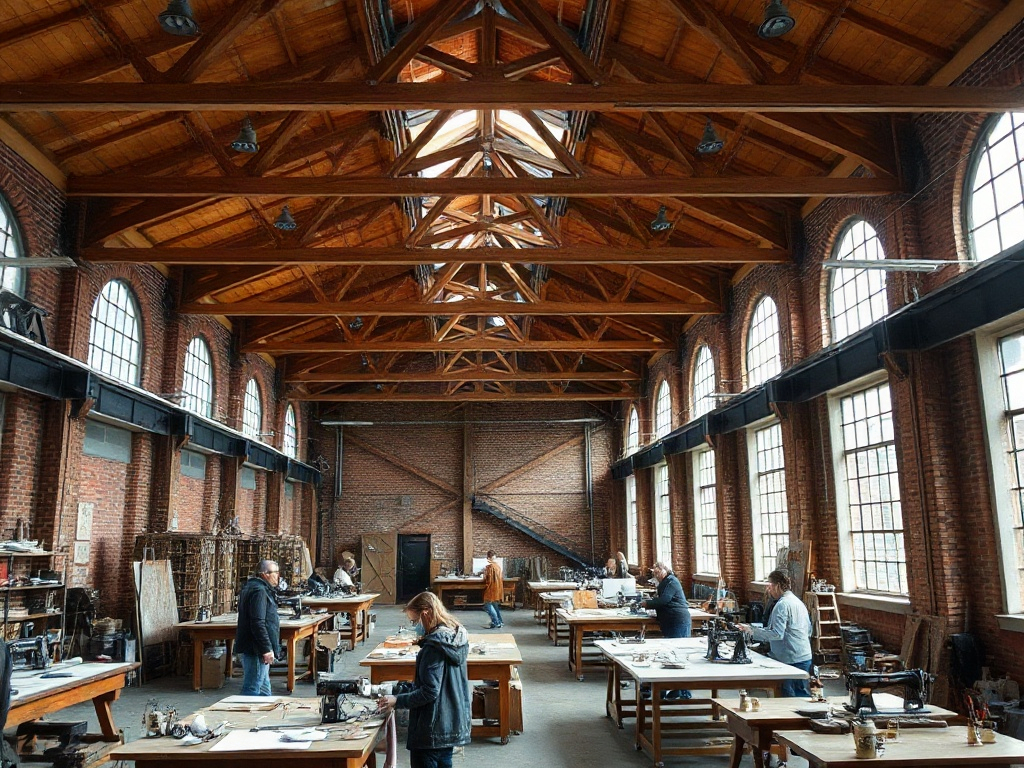
Im Stadtteil Valley von Providence beherbergt eine ehemalige Textilfabrik mit 113.000 Quadratfuß heute Künstler, die Materialien aus Austernschalen herstellen, keramische Wandbilder für Nachbarschaftsparks fertigen und Schweißausbildungsprogramme anbieten. Das Gebäude, bekannt als 50 Sims, hat 38 aktive Mieter und plant, zwischen 24 und 30 weitere hinzuzufügen. Es gibt eine Brauerei. Es gibt einen Hof mit eingeladenen Graffiti. Das für die Umgestaltung verantwortliche Unternehmen Scout arbeitet in Zusammenarbeit mit der Providence Redevelopment Agency und schätzt, dass im Dezember 2026 mit der Umwandlung eines Whisky-Fass-Lagerraums in zwei zusätzliche Stockwerke mit 28 Ateliers und Werkstätten begonnen werden soll, die rund 60 Kulturschaffende aufnehmen können.
Das ist das Sichtbare. Was den Fall interessant macht, ist nicht das Gebäude selbst, sondern worauf es eine Antwort gibt.
Weniger als zwei Autostunden nördlich hat Boston innerhalb eines Jahrzehnts eine der größten Konzentrationen von Laborflächen der Welt aufgebaut. Die aktuellen Leerstandszahlen schwanken je nach Methodik zwischen 21 % und 33 %, laut verschiedenen Immobilienfirmen. Die Boston Planning and Development Agency verzeichnete, dass der Leerstand in den Labors von Boston-Cambridge von 2,5 % im Jahr 2021 auf 28 % im Jahr 2026 gestiegen ist. MassBio dokumentierte einen noch steileren Verlauf für Massachusetts: von 2,7 % im Jahr 2021 auf 31,1 % Mitte 2026. Der Bestand an Life-Science-Flächen im Bundesstaat hat sich zwischen 2015 und 2021 nahezu verdoppelt und stieg von 21,5 auf 40 Millionen Quadratfuß. Ein erheblicher Teil dieses Bestands steht nun leer, mit Mietpreisen, die seit ihrem Höchststand im Jahr 2022 um mehr als 20 % gefallen sind.
Jemand in Providence füllt ein Gebäude. Jemand in Boston starrt auf leere Stockwerke. Die Frage, die sich ergibt, ist nicht, ob das Modell von 50 Sims replizierbar ist, sondern warum die Diskussion über alternative Nutzungen so lange braucht, um operativ zu werden.
Was Everett Abitbol nicht sagt – und was er sagt
Der Entwicklungsleiter von Scout hat ein Zitat, das viel Aufmerksamkeit erhalten hat: „Boston hat all diese Laborflächen gebaut, weil es Arbeitsplätze und Vorteile für die Stadt versprach, und jetzt steht die Hälfte leer." Das ist der Teil, der immer wieder wiederholt wird. Der Teil, der für analytische Zwecke wichtiger ist, geht ihm voraus: „Kunst ist Infrastruktur, und die Infrastruktur der Kunst schafft einen enormen wirtschaftlichen Nutzen für Städte."
Das Argument ist nicht sentimental. Es ist eine Theorie der Bodennutzung. Ein Gebäude mit 38 kleinen Mietern, heterogenen Profilen und bescheidenem Flächenbedarf erzeugt eine verteilte Belegung, Personenverkehr und eine Nutzergemeinschaft, die sich gegenseitig trägt. Die Brauerei zieht Besucher an. Das Zentrum für kreatives Wiederverwenden zieht gespendete Materialien und Künstler in Residenz an. Das Ausbildungsprogramm für Fertigung und Schweißen zieht öffentliche Fördergelder und Auszubildende an. Keiner dieser Mieter könnte das Gebäude allein belegen. Zusammen schaffen sie eine ausreichende kritische Masse, damit das Gebäude funktioniert.
Diese Belegungsarchitektur hat eine konkrete kommerzielle Logik: Sie diversifiziert das Leerstandsrisiko, reduziert die Abhängigkeit von einem einzigen Branchenzyklus und macht die Heterogenität der Mieter zu einem Attraktionsvorteil. Ein Raum mit ausschließlich Labors ist exponiert, wenn der Biotech-Zyklus sich abschwächt. Ein Raum mit Künstlern, kleinen Unternehmen, Berufsausbildung und Gastronomie hat einen stabileren Nachfragekorb, wenn auch mit niedrigeren Mietpreisen pro Quadratfuß.
Das Problem ist, dass diese Logik bei einer Textilfabrik aus dem letzten Jahrhundert gut funktioniert. Die Analyse wird komplizierter, wenn man sie auf ein 2019 erbautes Nasslabor-Gebäude überträgt.
Die Lücke zwischen dem Modell und seinen Übernahmekosten
Spezialisierte Labors sind keine umgebauten Textilfabriken. Es sind Gebäude mit Lüftungssystemen, die für den Umgang mit biologischen Substanzen ausgelegt sind, mit verstärkter Sanitärinstallation für chemische Abfälle, mit Bodenlasten über Wohnstandard, mit elektrischen Systemen für Präzisionsgeräte und mit regulatorischen Compliance-Protokollen, die nicht mit dem Mieter verschwinden. Eines dieser Gebäude in Künstlerateliers oder handwerkliche Fertigungswerkstätten umzuwandeln, ist keine immobilienwirtschaftliche Marketingübung: Es bedeutet, kostspielige Infrastruktur abzubauen, die Normkonformität für neue Nutzungen zu klären und die Übergangskosten zu absorbieren, ohne die Gewissheit, dass die resultierenden Mieteinnahmen den ursprünglichen Schuldendienst decken.
Der Bestand in Greater Boston liegt laut JLL bei rund 51 Millionen Quadratfuß. Die Nettoabsorption war im dritten Quartal 2026 negativ, wobei CBRE minus 168.430 Quadratfuß meldete. Die durchschnittlichen Angebotsmieten lagen bei 77,97 Dollar pro Quadratfuß. Diese Zahl ist strukturell unvereinbar mit den Mieteinnahmen eines kreativen Hubs mit vielen kleinen Mietern, dessen Nachhaltigkeitslogik mit deutlich niedrigeren Mieten und höheren Verwaltungskosten pro vermieteten Quadratmeter arbeitet.
Das macht die Diskussion über alternative Nutzungen nicht obsolet. Es macht sie als universelle Lösung obsolet. Für die Teilmenge von Objekten mit den schlechtesten Erholungsaussichten – das Seaport von Boston, wo der Leerstand laut der Planning Agency bei rund 40 % lag – kann die Alternative zur Prüfung kreativer oder gemischter Nutzungen schlechter sein: auf einen Biotech-Zyklus zu warten, dessen Rückkehr ungewiss ist, während sich der Schuldendienst anhäuft. Für Objekte im Kendall Square, mit einem Bestand von über 14 Millionen Quadratfuß und dem niedrigsten Leerstand des Marktes, hat das Modell von 50 Sims keine unmittelbare Relevanz.
Der Fall Providence bietet also keine Vorlage. Er bietet einen Nachweis, dass es einen dritten Weg zwischen Warten und Abriss gibt – auch wenn dieser Weg Bedingungen erfordert, die in Boston nicht garantiert sind: Anschaffungs- oder Mietkosten, die mit niedrigen Mieten vereinbar sind, öffentliche Partner, die zur Kostenteilung bereit sind, und eine Nachfragegemeinschaft – Künstler, kleine Hersteller, Ausbildungsprogramme – die groß genug ist, um das Gebäude zu füllen.
Die Variable, die der Markt noch nicht vollständig verarbeitet hat
Die Leasing-Daten von CBRE für das dritte Quartal 2026 zeigen eine Nuance, die es wert ist, herausgearbeitet zu werden: Die kumulierte Jahresaktivität lag 20 % über dem Vorjahr, aber diese Verbesserung erklärt sich größtenteils durch Verlängerungen, nicht durch Neuanmietungen von Leerstandsflächen. Die aktive Baupipeline von 924.000 Quadratfuß war vollständig vorab vermietet, ausnahmslos an Pharmaunternehmen. Und einige Projekte schwenkten bereits vor ihrer Fertigstellung von der Labornutzung ab.
Das beschreibt einen Markt mit zwei Geschwindigkeiten. Die institutionelle Pharmamachfrage ist für ein Premiumsegment des Bestands weiterhin real. Der Rest befindet sich in einer schwierigeren Lage: zu teuer für kleine Mieter mit erschwinglichen Marktmieten, zu spezialisiert für eine günstige Umwandlung und zu groß, um mit mehreren Mietern mit geringem Volumen gefüllt zu werden. Die Flächen, die der Markt absorbiert, sind jene, die stets eine solide zugrunde liegende Nachfrage hatten. Die, die nicht absorbiert werden, wurden gebaut in der Annahme, dass die Nachfrage im Tempo von 2020 und 2021 weiter wachsen würde.
Diese Unterscheidung zwischen Premiumflächen mit dauerhafter Nachfrage und spekulativen Flächen mit fiktiver Nachfrage ist die Variable, die der Markt noch immer zögert, mit Präzision anzuerkennen. Ein Teil der Erholungsnarrative stützt sich auf die Aussage, dass die aktive Pipeline vorab vermietet ist, was technisch gesehen zutrifft, aber wenig über die Millionen Quadratfuß bestehenden Bestands aussagt, der keinen Mieter hat und keinen klaren Horizont für eine konventionelle Absorption.
Das Modell von 50 Sims ist genau für dieses Segment relevant: die Flächen, die der Premiummarkt so bald nicht zurückgewinnen wird und die weiterhin Kosten anhäufen, ohne Einnahmen zu generieren. Für diesen Bestand lautet die operative Frage nicht, ob Künstler Labormieten zahlen können. Sie lautet, wie lange ein Eigentümer einen vollständigen Leerstand aufrechterhalten kann, bevor eine niedrige Miete mit verteilter Belegung finanziell überlegen ist gegenüber dem Warten.
Die Grenzen dessen, was eine Fabrik in Providence einem Laborbesitzer in Boston beibringen kann
50 Sims ist eher ein Fall organisatorischer Anpassungsfähigkeit als ein replizierbares Modell finanzieller Rendite. Was Scout demonstriert hat, ist, dass ein großes Industrieobjekt eine stabile Belegung mit einer heterogenen Mieterbasis finden kann, sofern die Kostenstruktur mit bescheidenen Mieten vereinbar ist und öffentliche Partner bereitstehen, die einen Teil des Übergangsrisikos absorbieren können.
Was nicht demonstriert wurde – weil keine veröffentlichten Daten dies bestätigen – ist die Mieterretentionsrate, die Gesamtkosten der Umgestaltung, das Ausmaß der erhaltenen Subventionen der Providence Redevelopment Agency und die mit einer Laborentwicklung vergleichbare Kapitalrendite. Diese fehlenden verifizierbaren Finanzkennzahlen gehören zum Profil des Falls: Es ist ein Nachweis operativer Machbarkeit, kein Beweis gleichwertiger oder überlegener finanzieller Leistung.
Für einen Laborbesitzer in Boston mit Schulden aus dem Expansionszyklus ist die Rechnung nicht ideologischer Natur. Sie ist arithmetischer Natur. Die zur Bedienung dieser Schulden erforderliche Miete übersteigt wahrscheinlich das, was ein kreativer Hub pro Quadratfuß generieren kann. Diese Lücke schließt keine gute Geschichte über Künstler und Austernschalen. Sie schließt eine Schuldenrestrukturierung, ein öffentlicher Partner mit Kapital, eine Nutzungsänderung, die den Buchwert des Vermögenswerts mindert, oder eine Kombination aller drei.
Das Verdienst des Falls Providence besteht darin, dieses Gespräch auf den Tisch zu bringen, bevor die Alternative ein anhaltender Verfall ist. Für den Bestand in Boston mit den schlechtesten Erholungsaussichten liegt die eigentliche Hürde nicht darin, sich eine alternative Nutzung vorzustellen. Sie liegt darin, zu bestimmen, wer den bilanziellen Verlust absorbiert, der einen Modellwechsel ermöglicht, und unter welcher Struktur der Eigentümer zu dieser Entscheidung gelangen kann, bevor der kumulierte Leerstand ihn an denselben Punkt bringt – aber mit weniger Handlungsspielraum.