Eclipse Energy verwandelt erschöpfte Bohrlöcher in Fabriken für günstigen Wasserstoff
Sauberen Wasserstoff zu 0,56 Dollar pro Kilogramm zu produzieren klingt nach einem Versprechen, das in der aktuellen Lage des Energiesektors zu gut ist, um wahr zu sein. Zum Vergleich: Grüner Wasserstoff aus der Elektrolyse kostet vier- bis siebenmal mehr. Konventioneller Wasserstoff aus Erdgas kostet mindestens das Dreifache. Wenn Eclipse Energy beweisen kann, dass seine Zahlen über ein dreißigtägiges Pilotprojekt im Perm-Becken von Texas hinaus Bestand haben, stünden wir nicht vor einer marginalen Optimierung des Wasserstoffmarktes. Wir stünden vor einer vollständigen Umstrukturierung seiner Kostenarchitektur.
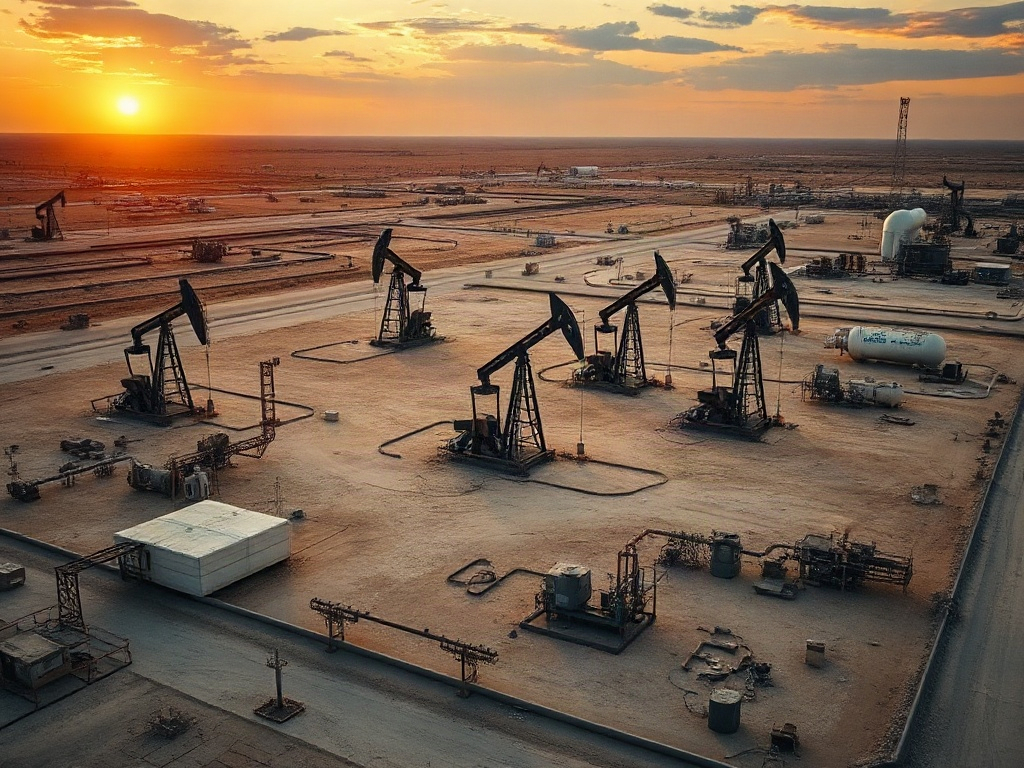
Das in Houston ansässige Unternehmen gab im November 2026 den Abschluss eines Pilotprojekts in einem natürlich geklüfteten Karbonatlagerstätte in West Texas bekannt. Dreißig aufeinanderfolgende Tage lang erzeugte es Wasserstoff mittels eines subsurface Bio-Stimulationsverfahrens: Es injizierte ein proprietäres Gemisch aus Mikroorganismen in ein Bohrloch des Feldes, die Mikroorganismen verstoffwechselten das im Gestein eingeschlossene Restöl, und der erzeugte Wasserstoff migrierte durch die Lagerstätte, bis er in einem zweiten Bohrloch in rund 180 Metern Entfernung gewonnen wurde. Die produzierten Gase wurden in den vorhandenen Feldanlagen aufbereitet und zusammen mit dem Erdgas verkauft. Dem Pilotprojekt war 2025 ein kleinerer Vorversuch in Kalifornien vorausgegangen, aber nach Angaben des Unternehmens selbst stellten die geologischen und chemischen Bedingungen im Perm-Becken eine deutlich größere technische Herausforderung dar.
Weatherford International leistete operativen Feldsupport. Ein Ingenieurbüro für Energiefragen erstellte die Kostenhochrechnung im Maßstab. Diese beiden Namen sind keine Dekoration: Sie sind Signale dafür, dass Eclipse vor der Veröffentlichung seiner Ergebnisse technische und industrielle Unterstützung aufgebaut hat.
Das verborgene Asset in sterbenden Feldern
Das Geschäftsmodell von Eclipse ruht auf einer Prämisse, die der Ölsektor gut kennt, aber selten auf andere Weise zu monetarisieren wusste: Reife Felder enthalten noch rund 60 % des ursprünglich vorhandenen Öls, das wirtschaftlich nie gefördert werden konnte. Dieser Restkohlenwasserstoff ist nicht verschwunden. Er steckt noch im Gestein, unzugänglich mit konventionellen Fördertechnologien. Für Eclipse ist dieser Bestand kein geologisches Problem. Er ist Rohstoff.
Der CEO des Unternehmens, Prabhdeep Singh Sekhon, kommt aus der Öl- und Gasindustrie. Das ist bedeutsam, weil das Eclipse-Modell die Betreiber reifer Felder nicht dazu überreden muss, ihr bisheriges Wissen aufzugeben. Es macht ihnen ein anderes Angebot: ein Asset, das sich in eine Verbindlichkeit zu verwandeln droht, in eine Einkommensquelle für weitere zehn bis zwanzig Jahre zu verwandeln. Die Bohrlöcher sind bereits gebohrt. Die Oberflächenanlagen sind bereits installiert. Leitungsrechte und Gassammlungssysteme existieren bereits. Das in diese Infrastruktur geflossene Kapital wurde vor Jahren von einem anderen Akteur aufgewendet. Eclipse muss es nicht bezahlen, sondern nur nutzen.
Diese Kostenarchitektur erklärt die Projektion von 0,56 Dollar pro Kilogramm zu einem guten Teil. Nicht weil der biologische Prozess an sich billig wäre. Sondern weil das Modell einen Großteil der Kapitalkosten auf Vermögenswerte verlagert, die in den Büchern eines anderen Unternehmens bereits abgeschrieben sind. Die Frage, die diese Logik aufwirft, lautet nicht, ob die Zahl verlockend ist. Die Frage ist, ob die Wertübertragung zwischen Eclipse und den Betreibern reifer Felder so strukturiert werden kann, dass beide Seiten ausreichend Marge erzielen, um das Projekt zu rechtfertigen.
Depinder Sandhu, Executive Vice President und Chief Commercial Officer von Weatherford, erklärte öffentlich, dass die Technologie es ermöglicht, künftige Stilllegungskosten in gegenwärtige Einnahmen zu verwandeln. Dieser Satz beschreibt exakt die Passung zwischen Eclipse und seinem Zielsegment: Betreiber, die ohne diese Alternative die Kosten für das Verfüllen von Bohrlöchern und die Einhaltung von Umweltauflagen tragen müssten, ohne dafür einen kompensierenden Cashflow zu erhalten. Für diese Betreiber ist die Adoptionsschwelle konzeptionell niedrig. Das Hindernis ist nicht in erster Linie wirtschaftlicher Natur. Es ist regulatorischer und technischer Art.
Wo das Pilotprojekt endet und wo das Geschäftsmodell beginnt
Dreißig Tage kontinuierlicher Wasserstoffproduktion im Perm-Becken ist ein Ergebnis, das Aufmerksamkeit verdient. Es ist auch genau der Punkt, an dem eine ehrliche Analyse innehalten muss, um zu trennen, was das Pilotprojekt bewiesen hat, von dem, was es noch nicht bewiesen hat.
Das Pilotprojekt hat gezeigt, dass Mikroorganismen unter anspruchsvollen geologischen und chemischen Bedingungen Wasserstoff erzeugen können, dass dieser Wasserstoff durch die Lagerstätte bis zu einem Offset-Bohrloch migrieren kann und dass die Produktion mindestens einen Monat lang kontinuierlich aufrechterhalten werden kann. Das ist nicht wenig. Für einen Prozess, der Mikrobiologie, Lagerstätteningenieurwesen und Gaslogistik im Feld kombiniert, hat ein ununterbrochener dreißigtägiger Betrieb echten technischen Wert.
Was das Pilotprojekt nicht belegt, ist für jede strukturelle Analyse des Modells gleichermaßen relevant. Es wurden keine täglichen Produktionsmengen veröffentlicht. Es wurde keine verifizierte Kohlenstoffintensität geliefert, die erkennen ließe, ob der produzierte Wasserstoff die Schwellenwerte erfüllt, die ihn im Rahmen bestehender Regulierungen als „sauber" einstufen würden. Der Bio-Stimulationsprozess erzeugt auch Kohlendioxid; Eclipse weist darauf hin, dass ein Teil dieses CO₂ im Untergrund verbleibt und die Emissionen abgeschieden werden können, aber ohne eine verifizierte Abscheidungsrate und ohne eine vollständige Lebenszyklusanalyse bleibt das Etikett „sauber" eine noch zu bestätigende Behauptung, kein gesicherter Sachverhalt.
Geoffrey Ellis, ein Forscher, der geologischen Wasserstoff beim Geologischen Dienst der Vereinigten Staaten untersucht hat und sich jetzt an der Stanford University befindet, erkannte das enorme Potenzial der Ressource an und warnte zugleich, dass eine Skalierung der Technologie schwierig sein könnte. Diese Spannung zwischen Ressourcenpotenzial und Skalierungskomplexität ist genau der strukturelle Knoten, den Eclipse lösen muss, bevor die Kostenprognose von einer Ingenieursschätzung zu einem operativen Ergebnis wird.
Der Weg zur Skalierung hat mindestens vier Rahmenbedingungen, die nicht gleichzeitig gelöst werden. Erstens die Produktionsstabilität: Es ist eine Sache, dass Mikroorganismen dreißig Tage lang Wasserstoff erzeugen; eine andere, dass sie dies mit vorhersehbaren Durchflussmengen über zehn oder zwanzig Jahre tun, während der Kohlenwasserstoff-Feedstock in der Lagerstätte zunehmend erschöpft wird. Zweitens die geologische Übertragbarkeit: Das Pilotprojekt fand in einem natürlich geklüfteten Karbonat im Perm-Becken statt. Die Eigenschaften dieses Reservoirs sind nicht universell. Jedes reife Feld wird sein eigenes Profil aus Temperatur, Druck, Salzgehalt und anfänglicher mikrobieller Zusammensetzung haben, und es gibt keine Garantie, dass das proprietäre Mikroorganismengemisch von Eclipse unter anderen Bedingungen dieselben Ergebnisse liefert. Drittens der Regulierungsrahmen: Sandhu wies darauf hin, dass die Technologie am besten bei Bohrlöchern funktioniert, die noch nicht verfüllt wurden, was zeitlichen Druck und die Notwendigkeit rechtlicher Sicherheit bei der Umrüstung von Ölbohrlöchern zu Wasserstoffproduktionsanlagen erzeugt. Viertens die Kohlenstoffbilanz: Wenn das im Untergrund entstehende Kohlendioxid nicht nachweislich dauerhaft abgeschieden wird, könnte das Emissionsprofil des Prozesses den Zugang zu energiepolitischen Anreizen erschweren, die heute an die Kohlenstoffintensität des produzierten Wasserstoffs geknüpft sind.
Der Markt, den Eclipse zu bedienen wählt, und der, den es außen vor lässt
Eines der aufschlussreichsten Signale für die strukturelle Reife eines aufkommenden Modells ist die Klarheit, mit der es sein erstes Segment auswählt. Eclipse, so die Aussagen seines CEO, prüft Anwendungen in der Industriewärme, im Schwerlasttransport, bei chemischen Vorprodukten und in der Stromerzeugung. Es knüpft auch Allianzen mit Rechenzentrumsentwicklern, die gesicherte Energiequellen in der Nähe ihrer Anlagen suchen.
Dieses Spektrum ist breit. Zu breit, um ein Signal für eine ausgereifte Positionierung zu sein. In dieser Phase sieht es eher wie eine Demonstration aus, dass ein potenzieller Markt in mehreren Sektoren existiert, als wie eine klare Entscheidung darüber, welcher dieser Sektoren Wasserstoff innerhalb des Zwei- bis Drei-Jahres-Horizonts, den Eclipse sich für sein erstes kommerzielles Projekt gesetzt hat, in kommerziellem Maßstab aufnehmen kann.
Der sauberste Fall für Eclipse liegt nicht notwendigerweise darin, in langjährigen industriellen Anwendungen frontal mit grünem Wasserstoff zu konkurrieren. Er liegt in einem spezifischeren Segment: Betreiber reifer Felder mit Bohrlöchern, die noch nicht verfüllt wurden, die in der Nähe bestehender Gasinfrastruktur liegen und die Sicht auf künftige Stilllegungskosten haben. Für dieses Segment konkurriert Eclipse weder mit grünem noch mit blauem Wasserstoff. Es konkurriert mit den Kosten des Nichtstuns bei einem Asset, das sich in eine Verbindlichkeit verwandelt.
Diese Unterscheidung verändert die Wettbewerbsgeometrie vollständig. Der Preis von 0,56 Dollar pro Kilogramm muss nicht verifiziert sein, damit ein Betreiber eines reifen Feldes das Gespräch attraktiv findet. Die Einstiegsschwelle ist niedriger als für einen industriellen Wasserstoffkäufer, der bereits über etablierte Optionen verfügt. Und das legt nahe, dass der Weg zum ersten kommerziellen Projekt kürzer sein könnte als er erscheint, wenn Eclipse seine Ressourcen auf dieses Segment konzentriert, anstatt sie auf fünf gleichzeitige Märkte zu verteilen.
Die Konzentration würde auch etwas auflösen, das die aktuelle Streuung nicht auflöst: die Notwendigkeit, nachhaltige Produktion, verifizierte Kohlenstoffintensität und Projektökonomie bei einem einzigen Kundentyp unter wiederholbaren Bedingungen zu demonstrieren, bevor versucht wird, alle anderen zu bedienen. Geschäftsmodelle, die mehrere Segmente gleichzeitig zu validieren versuchen, enden in der Regel damit, dass sie keines davon ausreichend tief validiert haben, um Projektkapital in großem Maßstab anzuziehen.
Was das Pilotprojekt über den Moment der Analyse verrät
Eclipse Energy gelangte in den November 2026 mit einem technischen Ergebnis, das ernst genommen werden sollte, und mit einer wirtschaftlichen These, die präzise untersucht werden sollte, bevor sie übernommen wird. Das Pilotprojekt bewies, dass der Prozess unter anspruchsvollen Bedingungen funktioniert. Es bewies nicht, dass er im kommerziellen Maßstab funktioniert, dass das Kohlenstoffprofil bestehenden regulatorischen Standards entspricht oder dass die Kostenprognose der Komplexität eines Zehn- oder Zwanzig-Jahres-Projekts in Lagerstätten mit anderen Eigenschaften als dem Perm-Becken standhält.
Diese Distanz zwischen dem, was bereits geschehen ist, und dem, was noch geschehen muss, macht die Wette nicht zunichte. Sie macht sie nur dann zunichte, wenn sie mit einem bereits erfüllten Versprechen verwechselt wird. Der Zwei- bis Drei-Jahres-Rahmen bis zu einem kommerziellen Projekt ist ambitioniert, aber nicht abwegig, wenn es dem Unternehmen gelingt, seine Validierungsstrategie auf das Segment zu konzentrieren, in dem die Passung zwischen Angebot und Kunde am direktesten ist. Die Kombination aus Weatherford als operativem Partner und einem namhaften Energieingenieurbüro als technischem Validierer verschafft Eclipse industrielle Glaubwürdigkeit, noch bevor kommerzielle Ergebnisse vorliegen. Das ist ein strategischer Vorteil, über den nur wenige Startups in diesem Bereich gleichzeitig verfügen.
Was die Analyse noch nicht mit vollständiger Gewissheit schließen kann, ist die wichtigste Frage: ob die Lagerstättenbiologie Wasserstoff mit der Konsistenz, dem Volumen und der Kohlenstoffintensität produzieren kann, die ausreichen, um daraus ein replizierbares Modell zu machen, oder ob jedes reife Feld so unterschiedliche Variablen aufweist, dass die Kosten für Charakterisierung und projektbezogene Anpassung am Ende den Kostenvorteil aushöhlen, der die These überhaupt attraktiv macht. Diese Unsicherheit ist kein Fehler des Modells. Es ist der ehrliche Ort, an dem sich die Analyse gerade befindet, und ihn präzise zu benennen ist nützlicher als eine Schlussfolgerung zu erzwingen, die die verfügbaren Daten noch nicht tragen.